
Satu, Gambaran Keseluruhan Peristiwa
Pada waktu tempatan 12 Februari, Rizab Persekutuan New York mengeluarkan laporan penyelidikan berautoriti, yang dengan jelas menyatakan bahawa kira-kira 90% kos duti import yang dikenakan oleh Presiden Trump akhirnya ditanggung oleh pengguna dan perniagaan domestik Amerika. Laporan ini berasaskan analisis empirikal terhadap dasar duti tahun lepas (kadar purata meningkat dari 2.6% ke 13%) dan mendapati bahawa pengeksport asing tidak menurunkan harga untuk memberi manfaat, dan beban duti hampir sepenuhnya dipindahkan kepada pasaran domestik Amerika. Kesimpulan ini secara langsung menolak kenyataan utama kerajaan Trump bahawa "duti dibayar oleh pihak asing".
Pada hari yang sama, Pejabat Bajet Kongres AS (CBO) mengeluarkan laporan, menjangkakan bahawa 70% daripada kos duti akan dipindahkan kepada pengguna melalui kenaikan harga, keuntungan perniagaan menyerap 30%, dan pengeksport asing hanya menanggung 5%. Pada masa yang sama, data CPI Januari yang akan diumumkan pada hari Jumaat dijangka meningkat 0.3% secara bulan ke bulan, dan pakar ekonomi umumnya berpendapat bahawa penularan berterusan duti adalah pemacu utama ketahanan inflasi.
Dua, Analisis Kesan Pasaran
1. "Kebenaran" Duti Diteguhkan Mengukuhkan Jangkaan Inflasi
Sokongan berautoriti daripada Rizab New York menyebabkan kenyataan "duti dibayar oleh rakyat Amerika" berubah dari slogan politik menjadi fakta ekonomi yang tidak dapat disangkal. Ini bermakna pasaran akan lebih sepenuhnya mengambil kira kesan penularan duti dalam penetapan harga inflasi masa depan.
J.P. Morgan dengan jelas menyatakan, inflasi dijangka akan "mempercepat secara berkala" tahun ini akibat kos duti yang terus dipindahkan dan kelemahan dolar. Emas, sebagai aset tradisional untuk menentang inflasi, mendapat sokongan asas daripada data makro ini.
2. Jalur Penurunan Kadar Faedah Rizab Persekutuan Terhalang
Walaupun ramalan CPI menunjukkan kadar tahunan mungkin menurun dari 2.7% kepada 2.5%, penurunan ini terutamanya disebabkan oleh kesan asas, bukan pengurangan tekanan harga yang sebenar. Pegawai Rizab telah berkali-kali menyatakan bahawa inflasi berlebihan disebabkan oleh duti, dan laporan Rizab New York mengesahkan lagi hubungan sebab-akibat ini.
Tiga, Analisis Teknikal
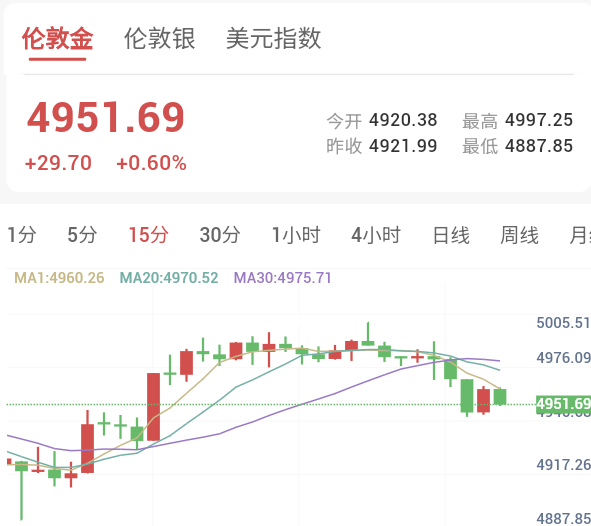
Waktu Beijing pada 13 Februari 14:23, harga emas dicatat pada USD 4951.69/ons, meningkat 0.60% untuk hari ini, menunjukkan adanya pembelian teknikal setelah penyesuaian berterusan. Walau bagaimanapun, bentuk teknikal keseluruhan masih lemah.
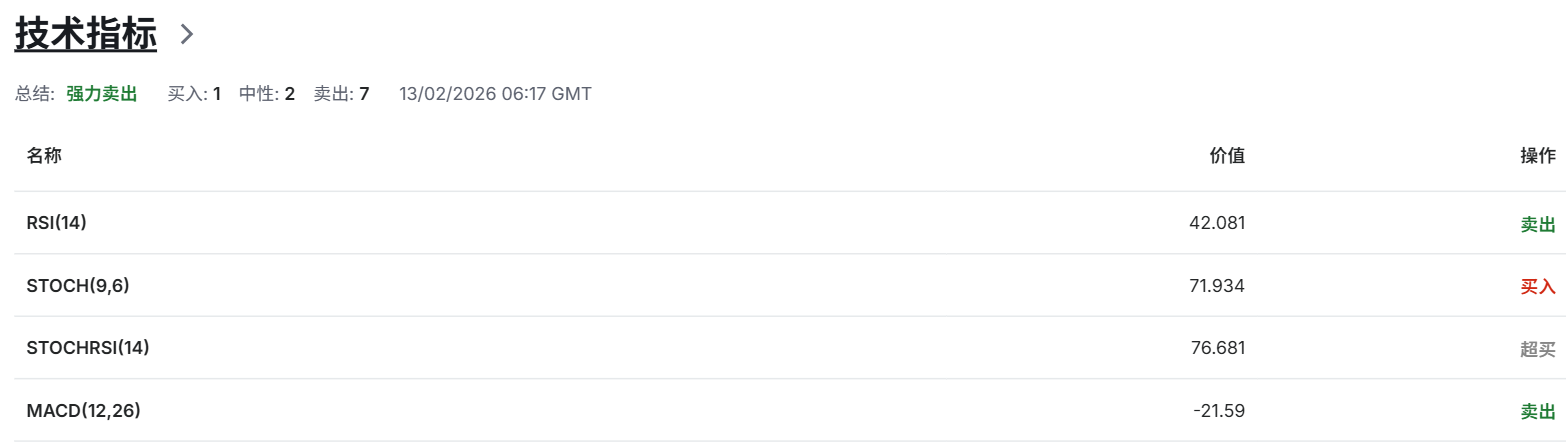
Indeks Kekuatan Relatif (RSI) adalah 42.081, sentimen pasaran belum berbalik;
Indikator Stokastik (STOCH) adalah 71.934, memberikan isyarat beli jangka pendek;
Stokastik RSI (STOCHRSI) adalah 76.681, menghadapi tekanan pengambilan untung jangka pendek;
Indikator MACD adalah -21.59, berada di bawah paksi sifar, trend penyesuaian belum berakhir.
Tahap sokongan jangka pendek emas berada pada paras psikologi USD 4900, manakala rintangan tertumpu pada USD 5000 dan kawasan USD 5050.
4. Prospek
1. Pengesahan masa nyata data CPI Januari
Laporan inflasi pada hari Jumaat akan menjadi bukti masa nyata pertama untuk pasaran menguji "keterusan penyaluran tarif". Sekiranya kenaikan bulan ke bulan CPI teras lebih daripada jangkaan (0.3% atau lebih), ia akan terus mengukuhkan jangkaan inflasi melekat, menekan harga emas dalam jangka pendek tetapi mengukuhkan logik anti-inflasi jangka sederhana hingga panjang; sekiranya data jauh lebih rendah daripada jangkaan, ia boleh mencetuskan pembalikan jangkaan pemotongan kadar, memberi peluang untuk pantulan harga emas.
2. Proses imbangan kuasa Kongres dan Mahkamah Agung
Selepas Dewan Rakyat menolak pengenalan tarif tambahan, pengundian Senat dan penggunaan hak veto oleh Trump telah dimasukkan ke agenda; keputusan muktamad Mahkamah Agung dijangka keluar pada suku kedua. Hak pengenalan tarif adalah isu yang lebih asas berbanding tarif itu sendiri. Sekiranya kuasa presiden dibatasi, ketidakpastian dasar jangka panjang akan berkurang.
Kesimpulan
Laporan lewat tetapi berwibawa dari Rizab Persekutuan New York ini menandakan pengakhiran bagi pertikaian kos tarif yang telah berlanjutan selama dua tahun: orang Amerika bukan sahaja merupakan pencetus tarif, tetapi juga pihak yang menanggung tarif itu pada akhirnya. Walaupun harga emas kini berada dalam kitaran penyesuaian akibat jangkaan pemotongan kadar faedah, kenaikan sistematik dalam teras inflasi sedang membina asas nilai yang lebih kukuh dan lebih tahan lama untuk emas. Pelabur harus memberi tumpuan kepada dua pembolehubah teras yang menentukan laluan inflasi masa depan iaitu kesinambungan penyaluran tarif dan tingkah laku penetapan harga syarikat. Penjualan berlebihan dari segi teknikal dan pembentukan semula logik fundamental sedang menghasilkan percanggahan, yang sering menjadi tempoh perancangan bagi gelombang tren baharu.