
Waktu Timur AS dari 16 hingga 17 Jun, Rizab Persekutuan AS akan mengadakan mesyuarat FOMC dan pada 17 Jun akan mengumumkan keputusan kadar faedah serta ramalan ekonomi terkini. Ini akan menjadi mesyuarat dasar monetari pertama Ketua Baru Kevin Walsh, dan kepentingannya jauh melebihi mesyuarat kadar faedah biasa. Kini, julat sasaran kadar dana persekutuan dikekalkan pada 3.50%—3.75%. Berdasarkan data pekerjaan bukan pertanian dan CPI terkini, pasaran secara umumnya menjangkakan kadar faedah akan kekal tidak berubah pada bulan Jun, tetapi persoalan utama adalah: Apakah isyarat dasar yang akan disiarkan oleh Walsh? Dan adakah cara komunikasi Rizab Persekutuan akan mengalami perubahan bersejarah?
Keputusan Kadar Faedah: Kekal Tidak Berubah Tiada Persoalan, Tetapi "Henti-Henti Hawkish" Menjadi Senario Asas
Data pekerjaan bukan pertanian bulan Mei menunjukkan penambahan pekerjaan sebanyak 172,000, jelas melebihi jangkaan; kadar pengangguran kekal pada 4.3%; data dua bulan sebelumnya jumlahnya telah dinaikkan sebanyak 93,000. Ketahanan pasaran tenaga kerja menunjukkan bahawa Rizab Persekutuan tidak perlu menurunkan kadar faedah lebih awal untuk menyokong ekonomi.
Dari segi inflasi, CPI bulan Mei naik 0.5% sebulan ke bulan, dan meningkat 4.2% setahun ke setahun, melebihi 3.8% pada bulan April. Harga tenaga naik 3.9% sebulan ke bulan, meningkat 23.5% setahun ke setahun, di mana harga petrol meningkat 40.5% setahun ke setahun. Walau bagaimanapun, CPI teras menunjukkan prestasi yang lebih sederhana: naik 0.2% sebulan ke bulan, lebih rendah daripada 0.4% sebelumnya; setahun ke setahun ialah 2.9%, hanya sedikit meningkat daripada 2.8% pada bulan April. Ini menunjukkan bahawa kenaikan inflasi kini terutama didorong oleh inflasi bekalan akibat kejutan tenaga, bukan daripada kitaran gaji dan perkhidmatan teras yang tidak terkawal.
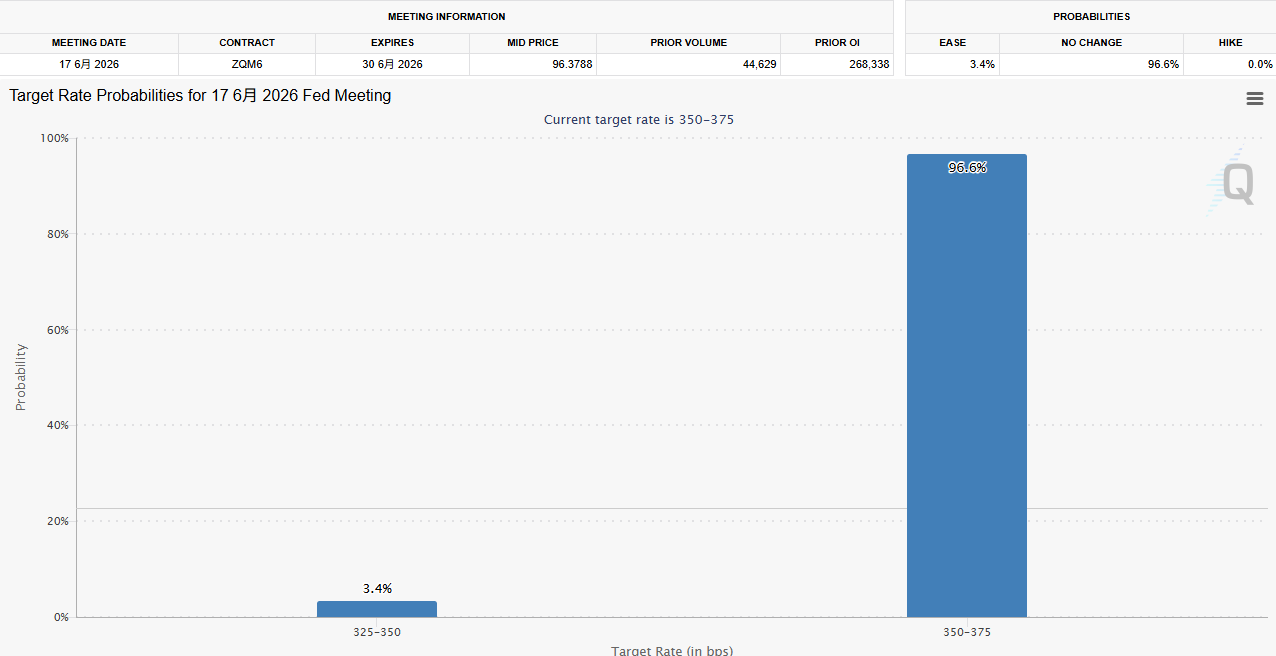
Alat Pemantauan Rizab Persekutuan CME menunjukkan bahawa selepas pengumuman CPI, pasaran menjangkakan kemungkinan kenaikan kadar pada Jun dan Julai masih di bawah 2%, tetapi jangkaan kenaikan kadar pada hujung tahun masih wujud, dengan kemungkinan kenaikan pada Disember kekal di atas 60%. Secara keseluruhan, hasil mesyuarat yang paling mungkin adalah mengekalkan kadar faedah, tetapi menyiarkan isyarat dasar yang lebih hawkish—iaitu yang disebut sebagai "henti-henti hawkish".
Pertama Kali Ketua Baru: Walsh Menjadi Pemboleh Ubah Terbesar
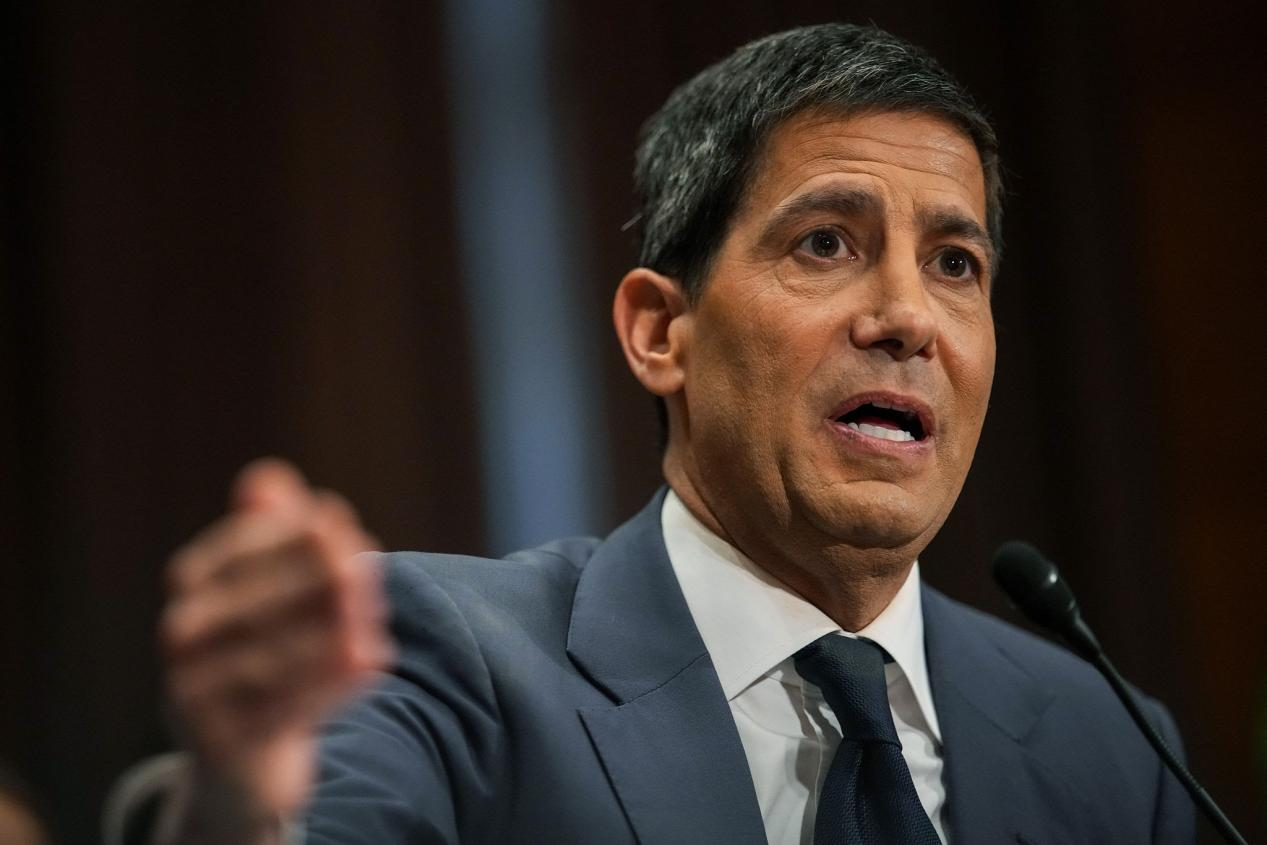
Mesyuarat FOMC pertama Walsh selepas pelantikan menjadi tumpuan utama bulan ini. Dalam sidang pengesahan senat pada April, beliau dengan jelas menyatakan: "Berbeza dengan banyak rakan sekerja dahulu dan kini, saya tidak percaya pada panduan hadapan." Pendekatan ini menjadikan pasaran bon sangat berhati-hati.
>Perubahan potensial yang sedang dibincangkan di pasaran termasuk:
1. Memendekkan panjang kenyataan FOMC, mengurangkan panduan rasmi;
2. Membatalkan carta titik kadar faedah — sejak diperkenalkan oleh Bernanke pada 2012, alat ini telah menjadi teras pengurusan jangkaan pasaran;
3. Mengurangkan kekerapan sidang media pengerusi.
Penyusutan imbangan: Isu teras utama
Bagi institusi seperti Pimco, berbanding dengan penyesuaian cara komunikasi, arah imbangan aset Fed adalah pembolehubah yang lebih patut diberikan perhatian.
Pada masa ini, saiz imbangan aset Fed adalah kira-kira 6.7 trilion USD, sudah dikurangkan dengan ketara dari kemuncak 9 trilion USD pada 2022. Wash sebelum ini telah menyatakan dengan jelas bahawa penyusutan imbangan selanjutnya boleh dilaksanakan selari dengan pemotongan kadar faedah. Ivascyn dari Pimco menekankan: "Penyusutan imbangan memberi kesan mendalam terhadap bentuk lengkung hasil dan prestasi bon dengan tempoh berlainan. Ini lebih penting daripada perubahan cara komunikasi atau penyesuaian pada panduan hadapan."
Ringkasan pandangan hadapan
Tumpuan utama mesyuarat Fed pada Jun kini bukan lagi keputusan kadar faedah itu sendiri — mengekalkan kadar tidak berubah telah menjadi pasti. Yang benar-benar menjadi teka-teki ialah: bagaimana pengerusi baharu Wash akan membentuk semula rangka kerja komunikasi dasar Fed dalam 'debut' beliau? Adakah carta titik akan menyiratkan isyarat kenaikan kadar? Dan bagaimana laluan penyusutan imbangan 6.7 trilion USD akan diteruskan? Dalam konteks kompleks ketahanan pekerjaan, inflasi tenaga, dan ketegangan perang di Timur Tengah yang berterusan, pasaran kini menghadapi Fed yang cara komunikasinya lebih tidak dapat diramalkan, dan isyarat dasar mungkin lebih hawkish. Bagi para pelabur, setiap perkataan dan jeda Wash boleh diperbesar menjadi sumber baru ketidaktentuan.