
Pratonton Mesyuarat Fed September
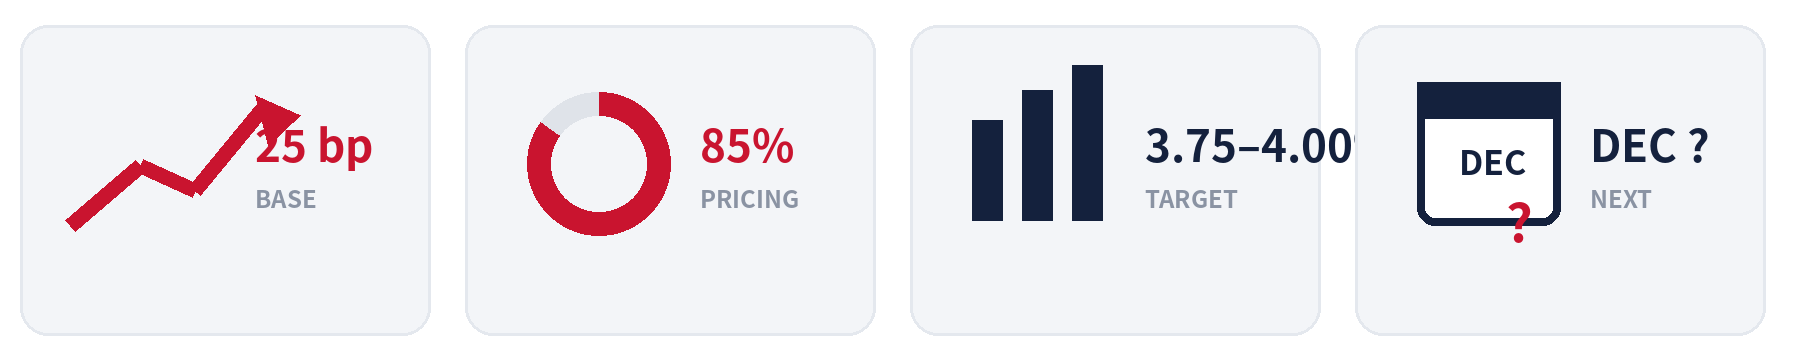
Jawatankuasa Pasaran Terbuka Persekutuan (FOMC) akan mengadakan mesyuarat dasar pada 15–16 September waktu AS, dengan pengumuman kadar pada 16 September jam 2:00 PTG EDT (17 September jam 2:00 PG waktu Beijing), disusuli sidang akhbar Pengerusi pada 2:30 PTG. Unjuran ekonomi terkini turut akan dikeluarkan, dengan julat sasaran kadar faedah semasa pada 3.50%–3.75%.
Berbeza dengan perbezaan pendapat sebelum mesyuarat Julai, data CPI, PPI, pekerjaan dan harga tenaga terkini telah mendorong keputusan memihak kepada kumpulan hawkish. Jangkaan asas adalah kenaikan kadar sebanyak 25 mata asas (bps), namun tumpuan pasaran bukan sekadar pada kenaikan tersebut, sebaliknya sama ada Kevin Warsh akan membayangkan keperluan kenaikan kedua sebelum akhir tahun.
1. Pratonton Keputusan: Kebarangkalian Kenaikan 85%, September Bakal Catat Kenaikan Pertama Tahun Ini
Pada 29 Julai, FOMC mengekalkan kadar faedah melalui undian 9–3, dengan tiga pegawai menyokong kenaikan serta-merta 25 bps. Kenyataan dasar menegaskan bahawa inflasi masih melebihi sasaran 2%, didorong sebahagiannya oleh kejutan bekalan tenaga.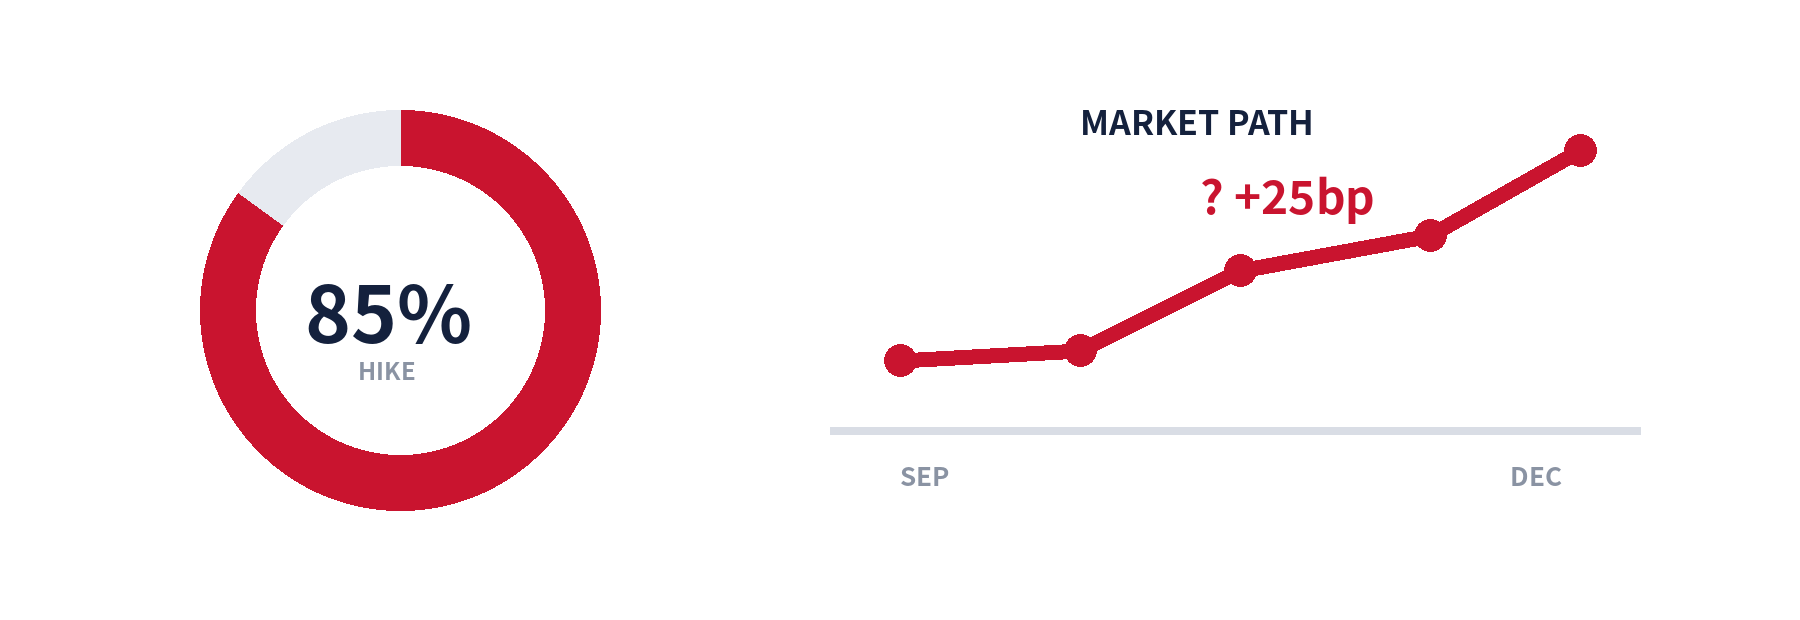
Pasaran niaga hadapan kadar faedah jangka pendek kini meletakkan kebarangkalian 85% bagi kenaikan 25 bps, meningkat daripada kira-kira 70% sebelum pengeluaran CPI, di samping mula mengambil kira potensi kenaikan selanjutnya pada Disember.
Warsh menggariskan syarat jelas semasa ucapan Jackson Hole pada Ogos: Fed hanya boleh berpuas hati apabila inflasi asas kembali ke paras 2% "secara jelas dan pada kadar yang mencukupi." Data terkini gagal memenuhi piawaian ini, menjadikan keputusan untuk tidak menaikkan kadar lebih sukar dijustifikasikan. Mesyuarat kali ini mempunyai dua lapisan utama: pertama, sama ada kadar akan dinaikkan pada September (kebanyakan pasaran menjangka "Ya"); kedua, sama ada dasar terus diperketatkan selepas ini berdasarkan plot titik dan kenyataan sidang akhbar.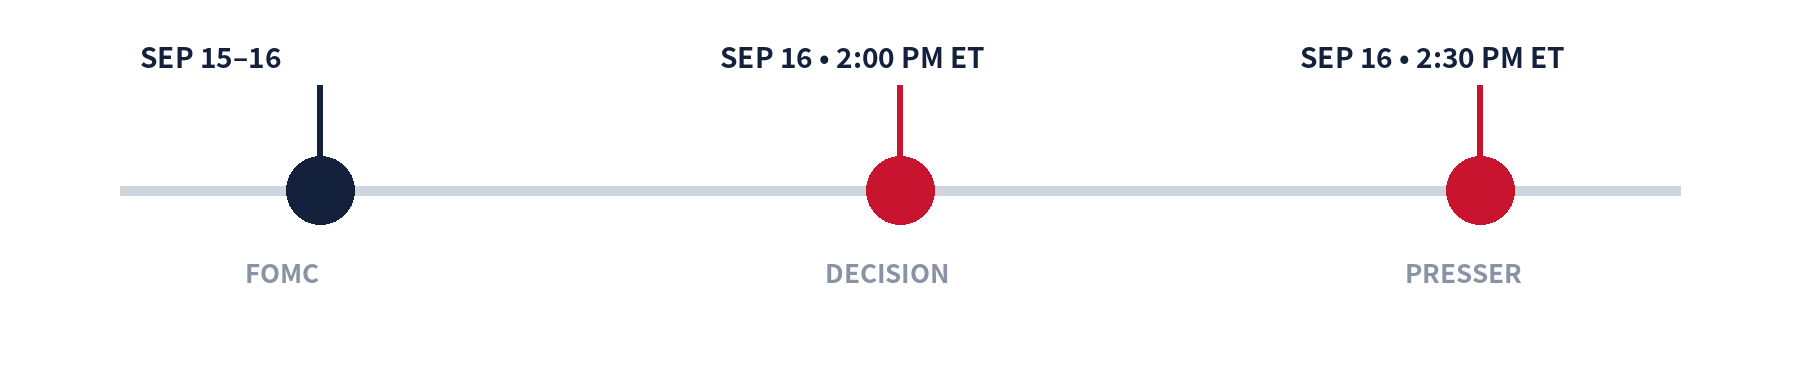
2. Inflasi Meningkat Semula: Tekanan Berganda daripada CPI Teras, PPI dan Tenaga
CPI Ogos meningkat 0.4% MoM dan 3.4% YoY; CPI teras meningkat 0.3% MoM (melebihi konsensus 0.2%) dan 2.4% YoY. Harga petrol melonjak 3.9% dalam sebulan, memacu indeks tenaga naik 2.1%.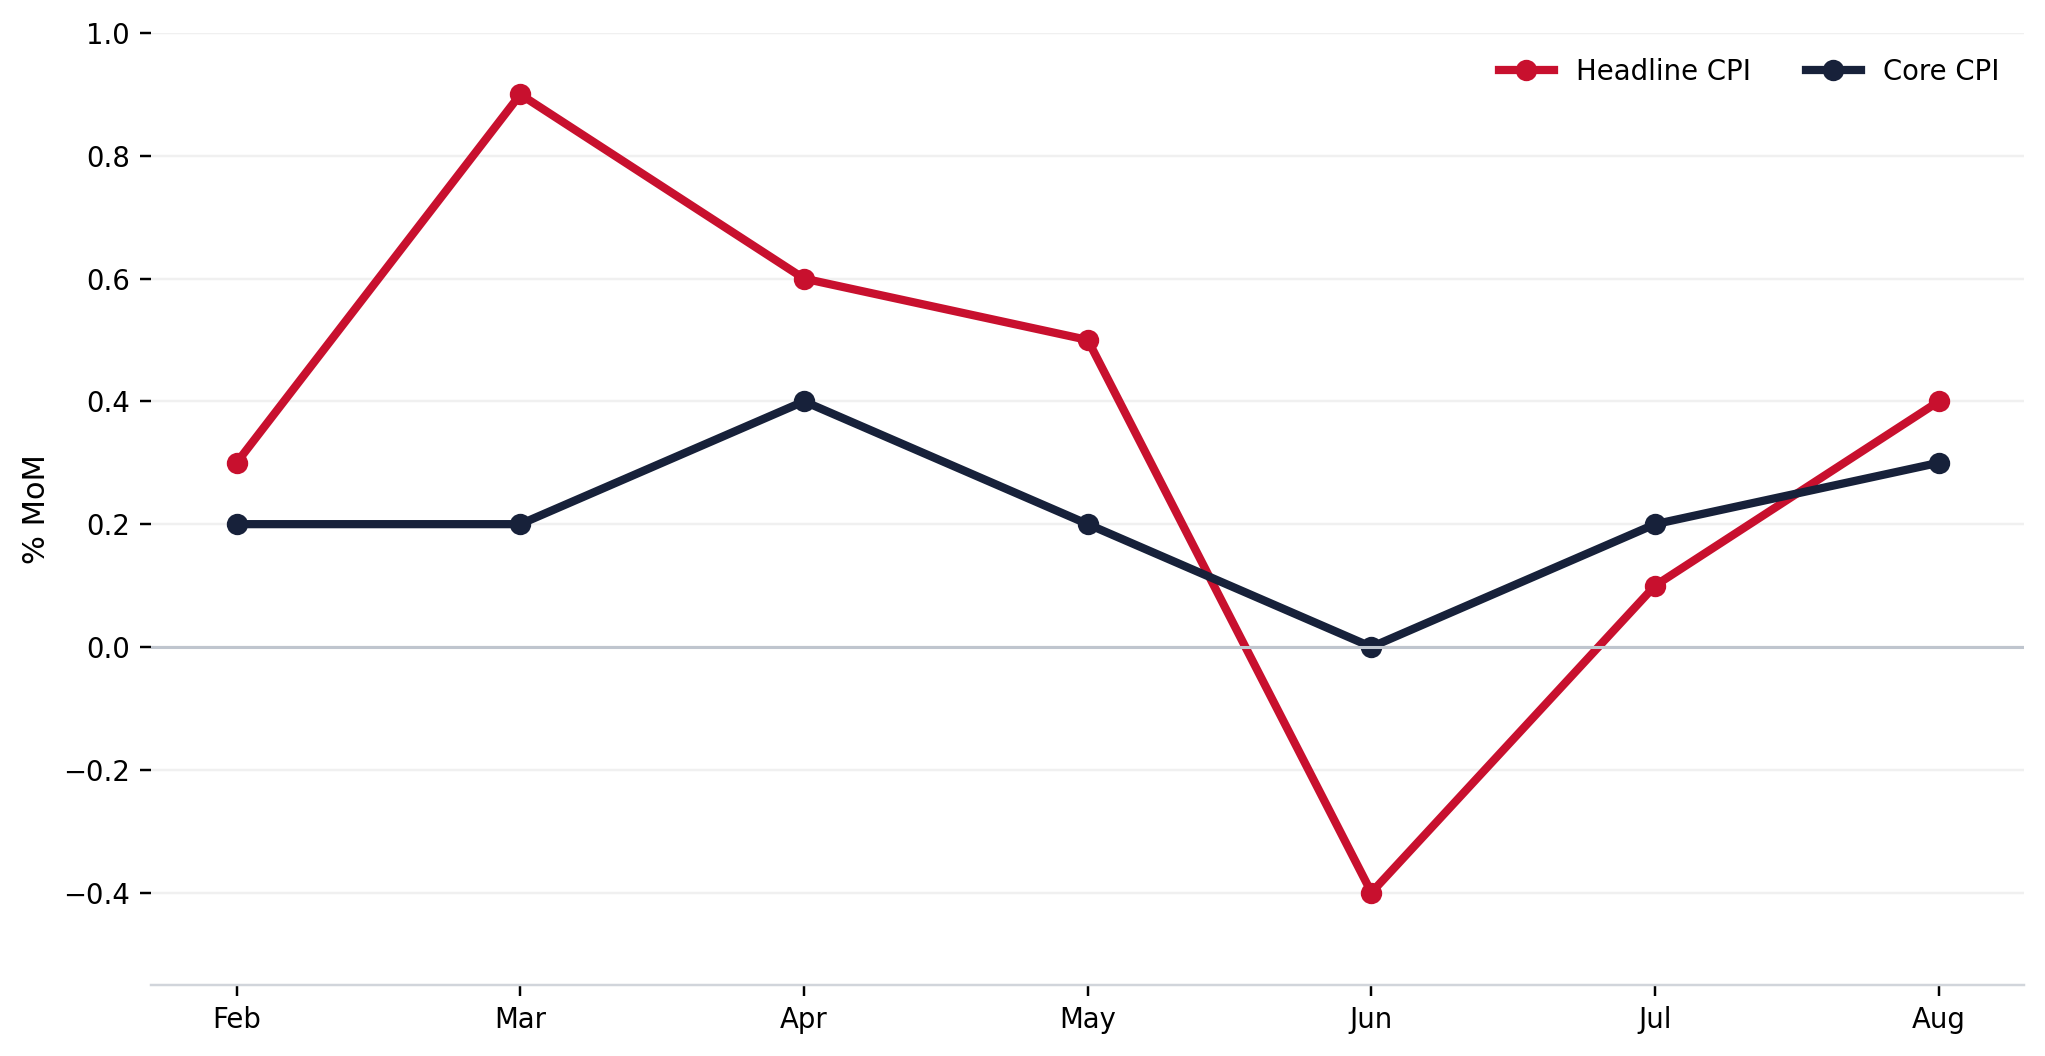
Tekanan peringkat pengeluar lebih ketara: PPI permintaan akhir meningkat 0.4% MoM dan 5.4% YoY, dengan harga barangan melonjak 1.1%, menandakan kos bahan mentah dan tenaga terus dipindahkan ke sektor pengeluaran. Pada masa yang sama, konflik Timur Tengah menolak harga minyak mentah melepasi paras $100 setong, meningkatkan risiko inflasi yang berpanjangan.
Dalam pasaran buruh, penambahan 162,000 pekerjaan bukan ladang pada Ogos dengan kadar pengangguran kekal pada 4.1%, berserta semakan naik 55,000 untuk dua bulan sebelumnya, mengesahkan ketiadaan kemerosotan ketara yang boleh menghalang Fed daripada menaikkan kadar.
3. Perbezaan Dalaman FOMC: Perdebatan Beralih daripada "Perlu Naik atau Tidak" Kepada "Berapa Kali"
Dengan tiga undian menyokong kenaikan pada Julai dan data dua bulan terkini yang kukuh, fokus perbincangan dalaman telah beralih:
• Kumpulan Hawkish: Berpendapat risiko inflasi melebihi risiko pasaran buruh, menyokong kenaikan segera dan mengekalkan pilihan tindakan pada Disember.
• Kumpulan Sederhana: Bersetuju dengan kenaikan kadar tetapi menekankan pengesahan data seterusnya tanpa membuat komitmen awal untuk pengetatan berterusan.
• Kumpulan Berhati-hati: Berpendapat kejutan bekalan tidak semestinya dibalas dengan kenaikan mekanikal, sebaliknya memberi tumpuan kepada pecahan PCE dan kesan dasar yang tertangguh.
Bagi Warsh, kegagalan menaikkan kadar selepas angka CPI, PPI, pekerjaan dan harga minyak yang tinggi akan mencabar kredibiliti dasar. Plot titik terkini menjadi penentu utama: jika unjuran median kadar akhir 2026 kekal sekitar 3.8%–3.9%, pasaran akan melihatnya sebagai "penyelarasan sekali sahaja"; peralihan ke 4.1% akan mengesahkan konsensus untuk kenaikan kedua pada akhir tahun.
4. Tekanan Rumah Putih Meningkat: Kebebasan Dasar Jadi Tumpuan Sidang Akhbar
Donald Trump sebelum mesyuarat menegaskan bahawa AS wajar menikmati "kadar faedah terendah di dunia" dan mengaitkan dasar perdagangan dengan kelonggaran dasar monetari. Walaupun Rumah Putih secara lisan menyokong kebebasan Fed, ketegangan politik kekal tinggi menjelang pilihan raya pertengahan penggal. Kenaikan kadar berisiko mencetuskan kritikan pentadbiran, manakala penangguhan kadar boleh dipersoalkan sebagai tunduk kepada tekanan politik.
Sidang akhbar akan menumpukan kepada empat petunjuk utama: ① Sama ada kenaikan dianggap sebagai "penyelarasan" dan bukan kitaran pengetatan baharu; ② Sama ada penurunan inflasi masih disifatkan "tidak cukup pantas"; ③ Penilaian terhadap ketahanan kejutan tenaga dan tarif; ④ Penolakan jelas terhadap komitmen awal bagi dasar Disember.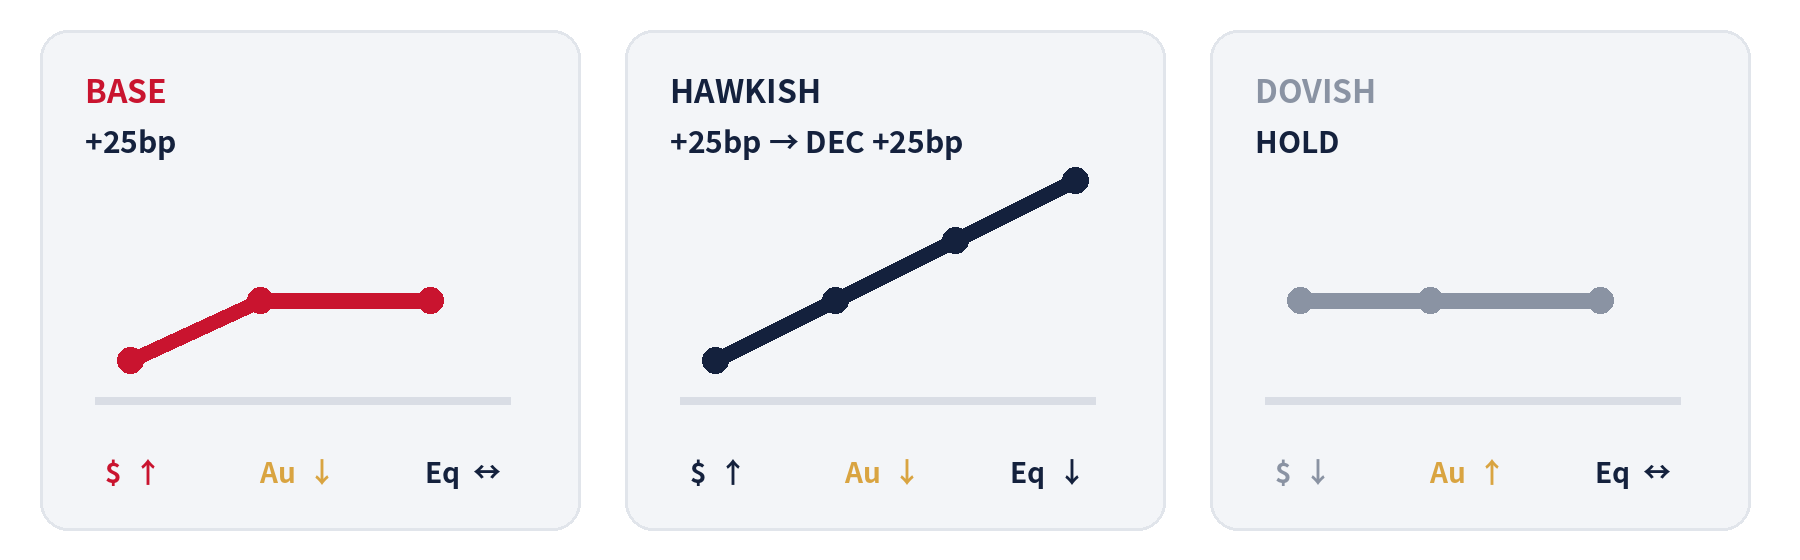
Analisis Senario dan Rumusan
• Senario Asas (Kebarangkalian Tertinggi): Kenaikan 25 bps dengan pilihan kenaikan seterusnya dikekalkan; dolar AS dan hasil bon jangka pendek kekal kukuh, emas berdepan tekanan awal sebelum bertindak balas kepada nada kenyataan.
• Senario Hawkish: Kenaikan 25 bps berserta plot titik yang membayangkan kenaikan kedua pada Disember; hasil bon dan dolar AS meningkat lanjut, memberi tekanan kepada aset berisiko.
• Senario Dovish (Mengejut): Kadar dikekalkan dengan penekanan kepada PCE dan faktor bekalan; hasil bon merosot, dolar melemah, emas mendapat sokongan ketara tetapi kredibiliti membendung inflasi terjejas.
Jangkaan asas kekal pada kenaikan kadar 25 bps kepada 3.75%–4.00%. Walaupun kenaikan ini telah diambil kira oleh pasaran, taburan plot titik, pecahan undian, dan kenyataan Warsh akan terus memacu turun naik pasaran kewangan.