1. Ringkasan Non-Pertanian — Analisis Data Keseluruhan
Data pekerjaan non-pertanian Amerika Syarikat bagi bulan September menunjukkan kontradiksi yang melampau, dengan ketahanan pasaran buruh dan kebimbangan wujud serentak.
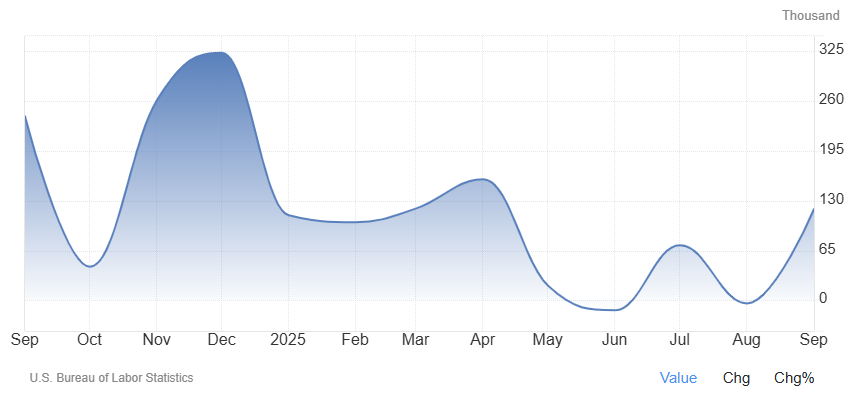 Penambahan pekerjaan melebihi jangkaan: Pekerjaan non-pertanian meningkat sebanyak 119,000 orang pada bulan September, jauh melebihi jangkaan pasaran sebanyak 51,000 orang, merupakan pemulihan yang kukuh selepas penurunan negatif pada bulan Ogos.
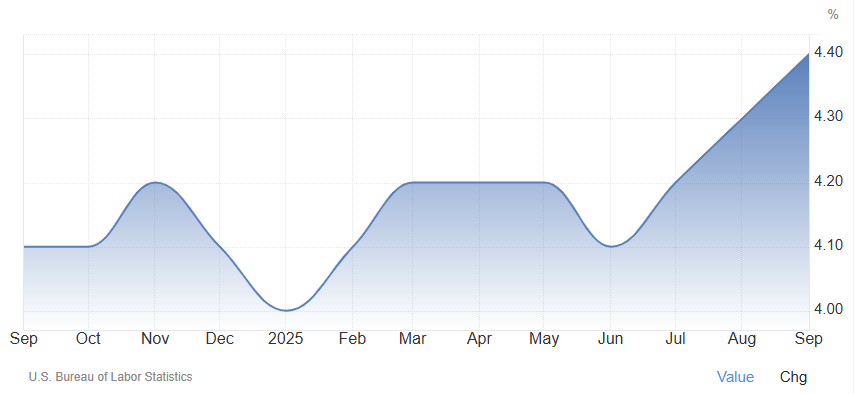
Kadar pengangguran meningkat mengejutkan: Kadar pengangguran meningkat 0.1 mata peratus kepada 4.4% pada bulan September, tertinggi sejak Oktober 2021, terutamanya disebabkan kadar penyertaan tenaga kerja meningkat kepada 62.4% (naik untuk bulan kedua berturut-turut) dan saiz tenaga kerja meningkat 470,000 kepada rekod tertinggi 171.2 juta.
Pembetulan nilai sebelumnya mengejutkan: Nilai Ogos dikurangkan daripada 22,000 kepada -4,000 (berubah kepada pertumbuhan negatif), jumlah pembetulan Julai-Ogos ialah -33,000, meneruskan corak "pembetulan menurun berterusan" pada tahun 2025.
Pertumbuhan gaji jelas melambat: Purata gaji pokok meningkat 3.8% tahun ke tahun (sedikit melebihi jangkaan), tetapi bulan ke bulan hanya 0.2%, terendah sejak Jun, mengurangkan tekanan inflasi lebih lanjut.
2. Latar Belakang Data Istimewa — "Tempoh Vakum" Disebabkan Penutupan Kerajaan
Laporan September ditunda sehingga 20 November akibat penutupan kerajaan terpanjang dalam sejarah Amerika Syarikat selama 43 hari, laporan lengkap Oktober dibatalkan sepenuhnya, data Oktober-November digabung dan diterbitkan pada 16 Disember (seminggu selepas mesyuarat FOMC bulan Disember), menyebabkan kehilangan kekal bagi indikator utama seperti kadar pengangguran. Ini akan menjadi laporan pekerjaan terakhir yang tersedia sebelum mesyuarat Fed pada 9-10 Disember, menjadikan keputusan lebih sukar dari sebelumnya.
3. Trend Sejarah dan Kebimbangan Struktural
Pertumbuhan pekerjaan menjadi lebih berbeza-beza: Selepas kukuh pada Januari-April, pertumbuhan menurun dengan ketara pada Mei-September, dengan bulan Ogos sudah menunjukkan pertumbuhan negatif.
Sektoral menunjukkan perbezaan yang ketara: Penjagaan kesihatan 43,000, restoran 37,000 dan perkhidmatan lain kuat; pengangkutan dan penyimpanan -25,000, pembuatan turun untuk bulan keenam berturut-turut.
Impak AI terhadap pekerjaan peringkat permulaan, ketidakpastian dasar tarif Trump, dan perlambatan imigresen secara bersama menekan permintaan tenaga kerja.
4. Reaksi Segera Institusi dan Pasaran Berkaitan
Pasaran berpecah teruk selepas laporan dikeluarkan:
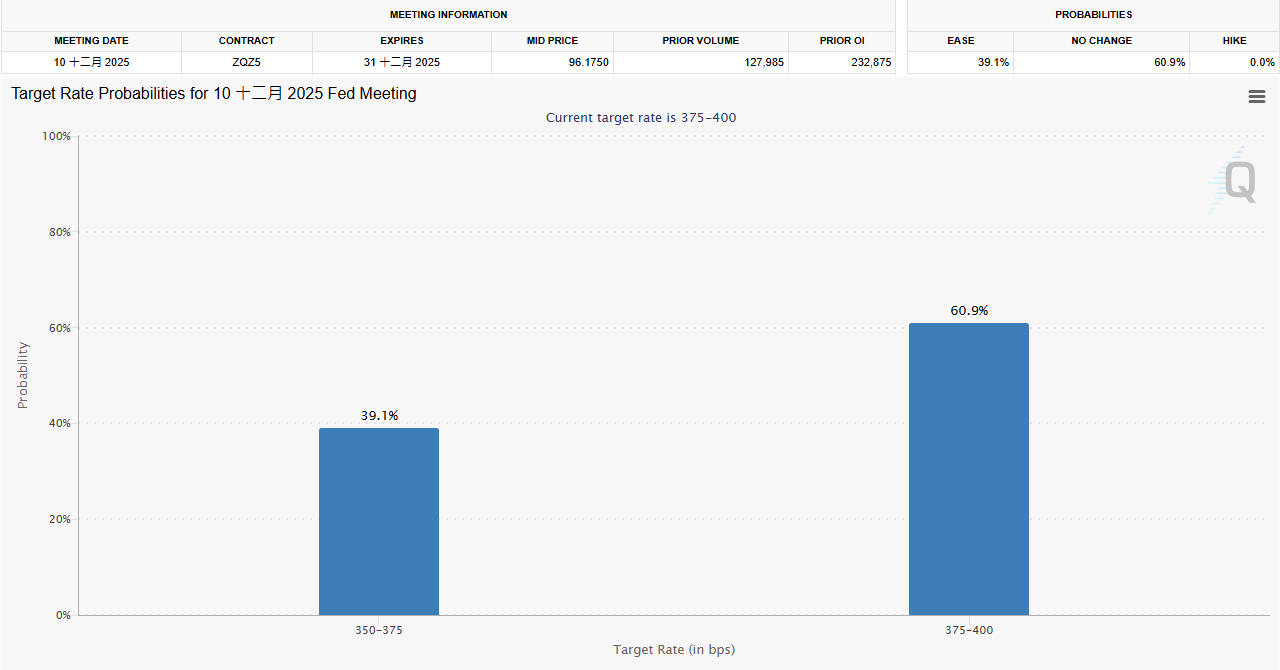
CME FedWatch menunjukkan kebarangkalian pemotongan kadar faedah sebanyak 25 mata asas pada bulan Disember meningkat dari 30% kepada 40% dengan cepat.
Morgan Stanley secara langsung menolak ramalan pemotongan kadar pada Disember (tahanan interpretasi pekerjaan kukuh); pihak dovish memanfaatkan kadar pengangguran tinggi dan perlambatan gaji,
TD Securities: laporan tipikal "tidak jelas", memberi bahan kepada kedua-dua pihak hawkish dan dovish.
Powell sebelum ini telah memberi amaran bahawa pemotongan kadar pada Disember “jauh dari pasti”, tempoh kekosongan data memperhebatkan perbezaan dalaman Fed.
5. Ramalan Pergerakan Emas Selepas NFP Ini
NFP September mencetuskan turun naik harga emas yang kuat, arah jangka pendek tidak menentu.
Faktor Pendorong Jangka Pendek:
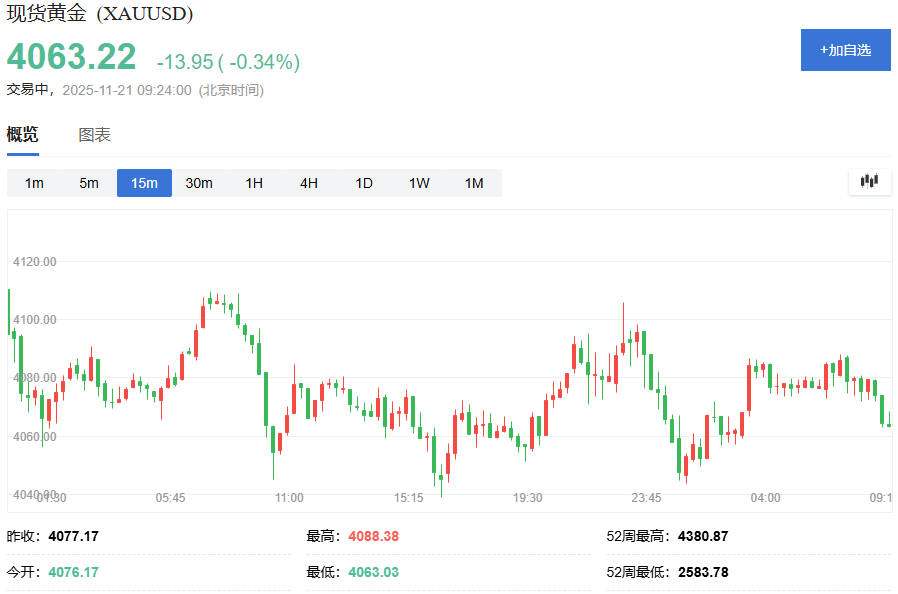
Pekerjaan yang melebihi jangkaan pernah menekan jangkaan pemotongan kadar, harga emas jatuh mendadak semasa dagangan. Pada 21 November pasaran Asia, emas fizikal bergerak dalam julat sempit sekitar 4063.22 USD/ons. Kadar pengangguran meningkat kepada 4.4%, kekosongan data kembali menyalakan harapan dovish, hasil bon AS menurun, harga emas bangkit semula pada penutup dagangan.
Logik Jangka Sederhana hingga Panjang:
Banjir pembelian emas oleh bank pusat, ketidakpastian geopolitik (perjanjian damai Rusia-Ukraine berulang kali berubah), dan kitaran penurunan kadar faedah sebenar—tiga tonggak utama tidak kurang satu pun, UBS menetapkan sasaran terkini 4500 USD/ons menjelang pertengahan 2026.
Secara keseluruhan, laporan pekerjaan bukan ladang September yang lewat dan penuh kontradiksi ini menempatkan keputusan akhir tahun Rizab Persekutuan dalam dilema 'kekosongan data': kedua-dua pihak, iaitu yang hawkish dan dovish, menafsirkan mengikut keperluan mereka sendiri, dan sama ada kadar faedah akan diturunkan pada bulan Disember masih belum pasti. Bagi emas, turun naik jangka pendek adalah sebahagian daripada proses penyesuaian yang normal, asas pasaran lembu yang berstruktur adalah kukuh dan tidak dapat digoyahkan, dan ini adalah masa yang sesuai untuk pelabur membuat pelaburan sewaktu harga rendah.