1. Ringkasan Peristiwa:
Waktu Beijing pada 19 Disember, Bank of Japan (BOJ) seperti yang dijangka secara meluas oleh pasaran, telah menaikkan kadar faedah dasar jangka pendek dari 0.5% kepada 0.75%, ia adalah kadar faedah tertinggi sejak 1995. Kenaikan kadar ini menandakan BOJ seterusnya menamatkan polisi monetari super longgar selama beberapa dekad dan era kos pinjaman hampir sifar. Dalam kenyataannya, Bank of Japan telah membuang kenyataan mengenai pertumbuhan ekonomi dan inflasi yang terhenti akibat tarif lebih tinggi dari Amerika Syarikat, menekankan bahawa Jepun secara beransur-ansur mencapai sasaran inflasi 2%, disokong oleh pertumbuhan gaji, dan bersedia untuk meneruskan normalisasi dasar monetari.
Bank of Japan menyatakan bahawa data dan tinjauan baru-baru ini menunjukkan mekanisme kenaikan sederhana gaji dan inflasi kemungkinan besar akan berterusan. Jika ramalan ekonomi dan harga tercapai, BOJ akan terus menaikkan kadar faedah kerana kadar faedah sebenar masih berada pada tahap yang ketara rendah. Keputusan ini diluluskan secara sebulat suara. Bank of Japan agak optimis mengenai prospek ekonomi, menyatakan bahawa pertumbuhan ekonomi mungkin "berjalan dengan langkah sederhana" dan menaikkan jangkaan inflasi potensi. Pada masa yang sama, inflasi pengguna teras Jepun pada bulan November kekal pada 3.0%, jauh melebihi sasaran. Gabenor BOJ, Kazuo Ueda, dalam sidang media mengekalkan ketidakjelasan mengenai masa dan kadar kenaikan kadar faedah pada masa depan, menekankan bahawa ia akan bergantung kepada perkembangan ekonomi, harga dan kewangan.
2. Analisis Kesan Pasaran:
1. "Benteng kadar rendah terakhir" global tergugat, kos peluang emas meningkat
Jepun sebagai ekonomi utama terakhir di dunia yang mengekalkan kadar faedah sangat rendah, perubahan polisi mereka menandakan berakhirnya era "modal murah global" secara menyeluruh. Kadar faedah yen meningkat dari "had sifar", meningkatkan jangkaan pulangan aset tiada risiko di seluruh dunia, menyebabkan kos peluang memegang emas sebagai aset tanpa faedah meningkat secara sistematik di seluruh dunia. Ini mendorong sebahagian dana jangka panjang untuk menilai semula portfolio aset mereka, memberi tekanan struktur terhadap harga emas.
2. Risiko pembalikan perdagangan carry yen, mencetuskan penyusunan semula dalaman aset selamat
Bank of Japan memulakan kitaran kenaikan kadar faedah yang jelas, yang mungkin menggegarkan asas 'perdagangan carry yen' yang telah bertahan puluhan tahun (meminjam yen berfaedah rendah untuk melabur dalam aset berpendapatan tinggi). Sekiranya yen menguat secara berterusan, ia akan mencetuskan penutupan dagangan carry di seluruh dunia, menyebabkan dana dikeluarkan dari aset berisiko tinggi. Walau bagaimanapun, sebahagian dana perlindungan risiko ini mungkin tidak semua mengalir ke emas, mungkin sebahagiannya kembali ke yen itu sendiri atau bon kerajaan Jepun, menyebabkan penyusunan semula aset perlindungan risiko dalaman dan melemahkan keupayaan emas untuk menyerap dana semasa ketidakstabilan. Selepas pengumuman keputusan, yen tidak naik malah jatuh, yang mencerminkan penafsiran berhati-hati pasaran terhadap permainan kompleks ini.
3. Kitaran pengetatan mata wang Asia-Pasifik beresonansi, mengukuhkan kekuatan relatif dolar
Bank of Japan mengikuti langkah Federal Reserve dan bank pusat utama lain ke laluan kenaikan kadar faedah, memperkukuh kesan geseran pengetatan dasar monetari global (terutamanya di Asia-Pasifik). Kesepaduan ini mungkin mengekalkan atau menaikkan Indeks Dolar untuk tempoh tertentu, kerana jangkaan pasaran terhadap 'lebih tinggi lebih lama' oleh Fed disahkan secara tidak langsung. Kekuatan relatif dolar memberi tekanan langsung ke atas emas yang dinilai dalam dolar AS.
Tiga, Analisis Teknikal:
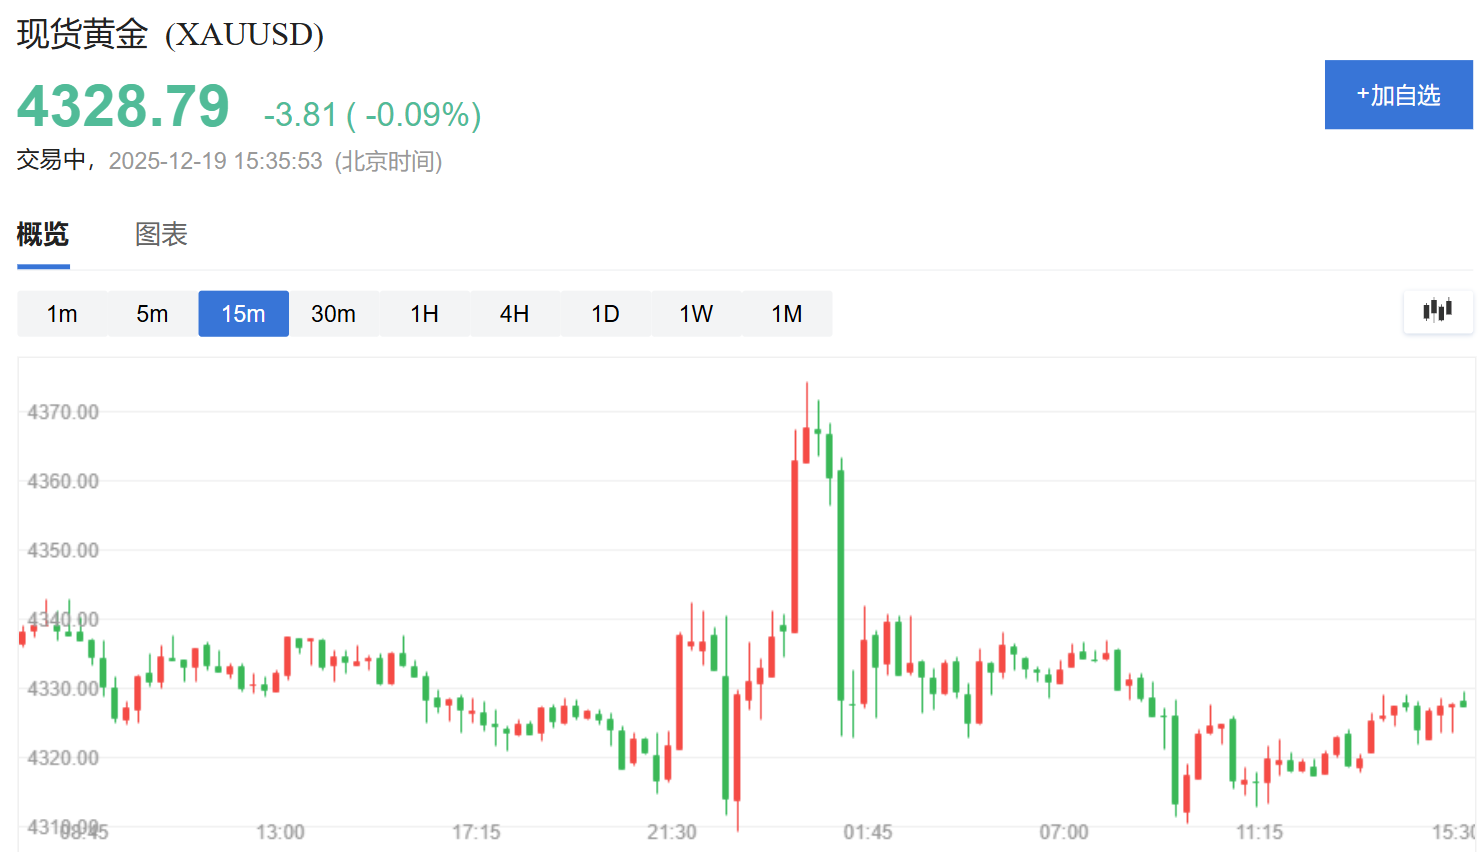
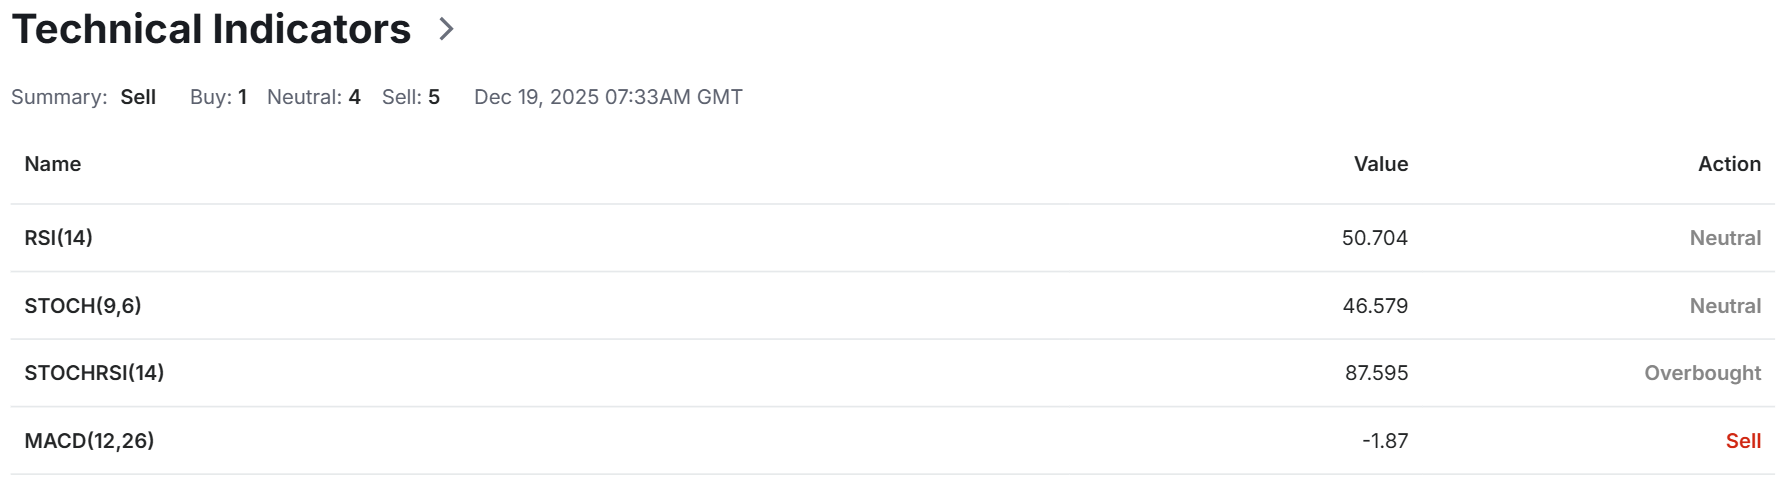
Waktu Beijing, 19 Disember 15:35, emas spot berada di bawah tekanan selepas keputusan diumumkan, dicatat pada 4328.79 USD/ons, turun sedikit -0.09%. Penunjuk teknikal menunjukkan momentum jangka pendek pasaran melemah, memasuki fasa konsolidasi dan menunggu:
Indeks Kekuatan Relatif RSI (14) 50.704, berada dalam tahap neutral mutlak, menunjukkan kekuatan beli dan jual seimbang buat sementara waktu, kekurangan petunjuk arah.
Purata Pergerakan MACD (12,26) -1.87, bar histogram di bawah garis sifar dan menunjukkan nilai negatif, memberi isyarat jelas untuk menjual jangka pendek, menandakan momentum kenaikan semakin lemah.
Indeks Kekuatan Relatif Stokastik STOCHRSI (14) setinggi 87.595, berada di kawasan terlebih beli, menunjukkan kemungkinan pembetulan teknikal dalam jangka pendek.
Dalam jangka pendek, harga emas berhadapan tekanan konsolidasi, isyarat terlebih beli menunjukkan kemungkinan pembetulan, pelabur perlu memberi perhatian kepada tahap sokongan utama.
Lima, Prospek Masa Depan:
>1. Ujian Berterusan Inflasi dan Gaji di Jepun
Prasyarat utama kenaikan kadar faedah oleh Bank of Japan adalah agar 'gaji-inflasi' berada dalam kitaran positif yang berterusan. Hasil rundingan gaji musim bunga dalam beberapa suku akan datang dan data inflasi teras (tidak termasuk makanan segar dan tenaga) akan menjadi kunci menentukan kelajuan kenaikan kadar faedah. Sekiranya data berada di bawah jangkaan, sikap hawkish BOJ mungkin akan melembut, seterusnya mengurangkan tekanan terhadap emas.
2. Kesan Tidak Langsung terhadap Polisi Fed Amerika Syarikat
Sebagai salah satu bank pusat utama dunia, kenaikan kadar berterusan oleh Bank of Japan akan mengetatkan kecairan global, dan mungkin melalui saluran kadar pertukaran mempengaruhi prospek inflasi Amerika Syarikat. Ini mungkin menyebabkan Fed lebih berhati-hati dalam mempertimbangkan pemotongan kadar, memanjangkan tempoh persekitaran kadar faedah tinggi global, yang tidak menguntungkan prospek jangka sederhana emas.
3. Risiko Kelemahan Pasaran Kewangan
Kadar faedah global meningkat serentak pada tahap lebih tinggi, meningkatkan tekanan pembayaran balik ekonomi berhutang global, dan mungkin mendedahkan titik lemah pasaran kewangan. Sekiranya ini mencetuskan turun naik pasaran yang ketara atau kejadian risiko, emas masih berpotensi mendapat sokongan pembelian perlindungan risiko dengan cepat, seterusnya mengehadkan ruang penurunannya.
Kesimpulan:
Tindakan kenaikan kadar faedah paling agresif oleh Bank of Japan dalam 30 tahun bukan sahaja merupakan pencapaian penting bagi diri mereka sendiri, malah menjadi isyarat kuat perubahan struktur makro global. Ia melalui pelbagai saluran—meningkatkan penanda aras kadar faedah global, mengganggu aliran modal antarabangsa dan menyokong dolar—memberikan tekanan ketara terhadap harga emas. Walaupun risiko geopolitik masih menyediakan sokongan dasar, angin bercelaru dasar monetari telah meningkat dengan ketara. Pelabur perlu meneliti data gaji Jepun dan sentimen risiko global dengan teliti.