
1. Ringkasan Non-Pertanian — Paradoks Pertumbuhan Terhenti dan Penurunan Kadar Pengangguran
Data pekerjaan non-pertanian AS bagi bulan Disember terus menunjukkan corak kontradiktori 'pertumbuhan rendah, pengangguran rendah', dengan pasaran tenaga kerja terperangkap dalam kebuntuan struktur 'pengambilan rendah, pemberhentian rendah'.
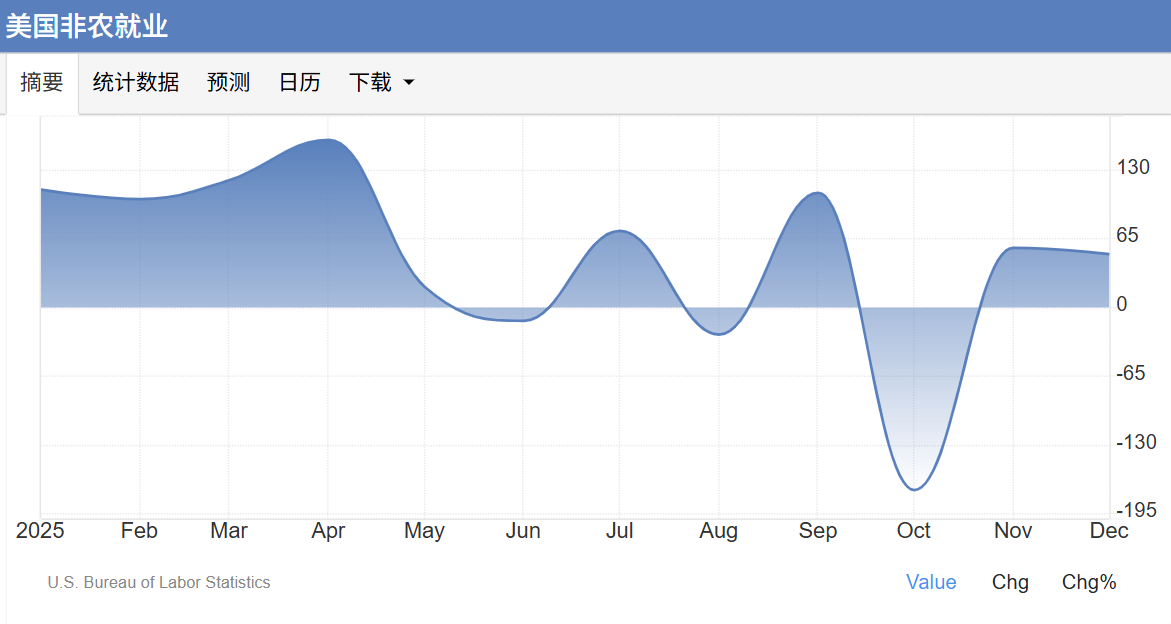
Pertumbuhan pekerjaan kekal lemah: Pekerjaan non-pertanian meningkat sebanyak 50,000 orang pada bulan Disember, lebih rendah daripada ramalan pasaran sebanyak 60,000 orang, manakala nilai sebelumnya disemak turun kepada 56,000 orang, pertumbuhan pekerjaan berterusan beberapa bulan di bawah tahap trend jangka panjang.
Nilai sebelumnya disemak turun dengan ketara: Kehilangan pekerjaan pada bulan Oktober disemak dari -105,000 kepada -173,000, merupakan kejatuhan bulanan terbesar dalam lima tahun, mencerminkan kesan pemecatan kerajaan yang semakin mendalam.
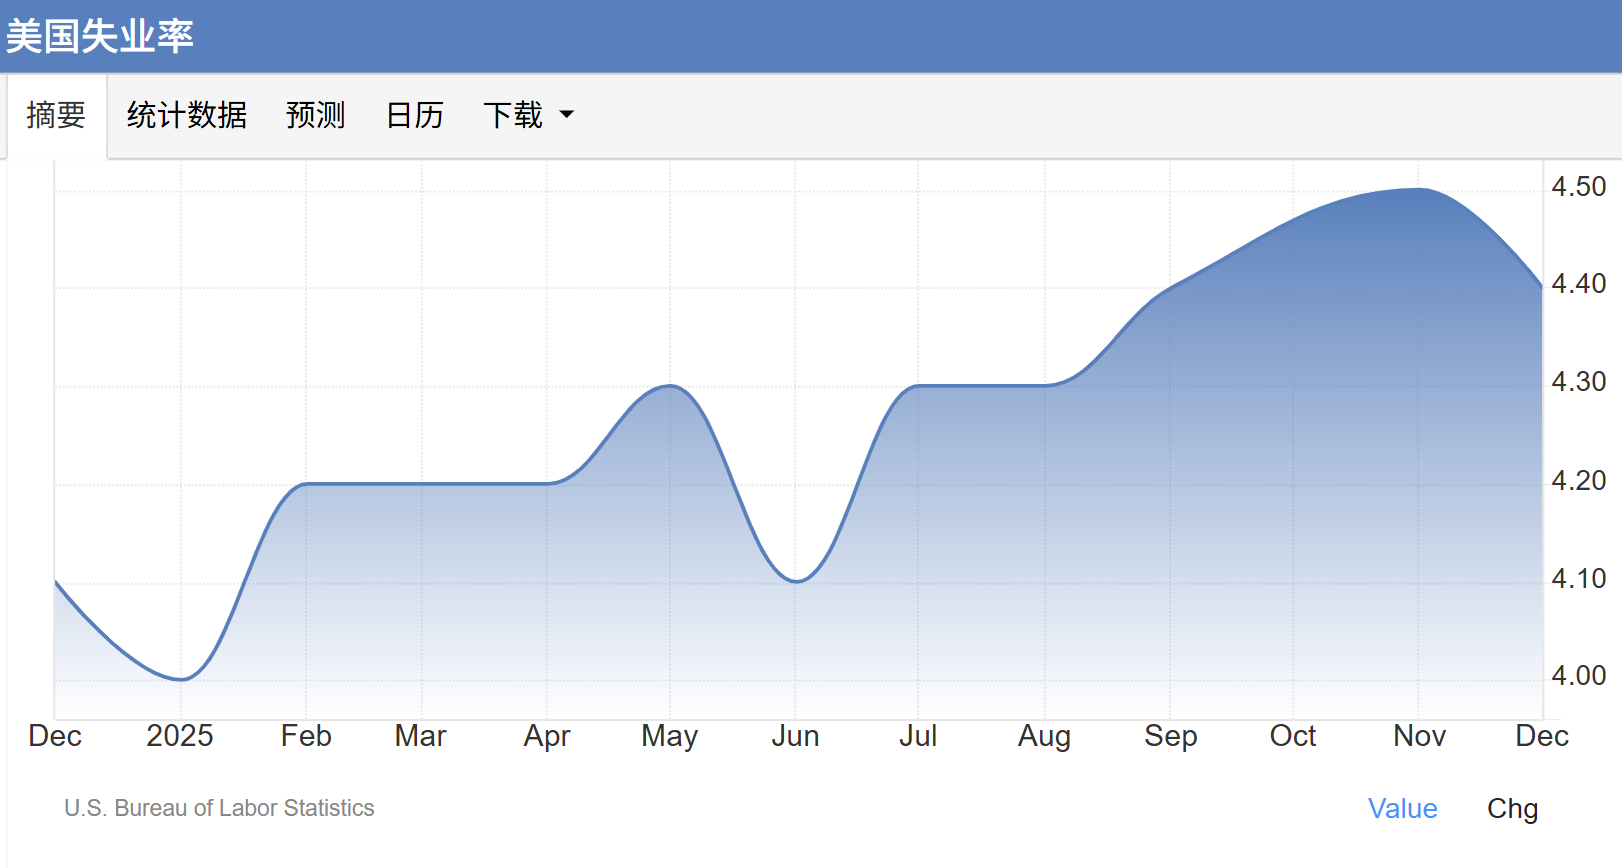
Kadar pengangguran turun secara tidak dijangka: Kadar pengangguran menurun dari 4.5% pada bulan November kepada 4.4%, lebih rendah daripada ramalan 4.5%, tetapi penurunan ini terutamanya disebabkan oleh penurunan kadar penyertaan tenaga kerja dan bukan kerana pekerjaan yang kukuh.
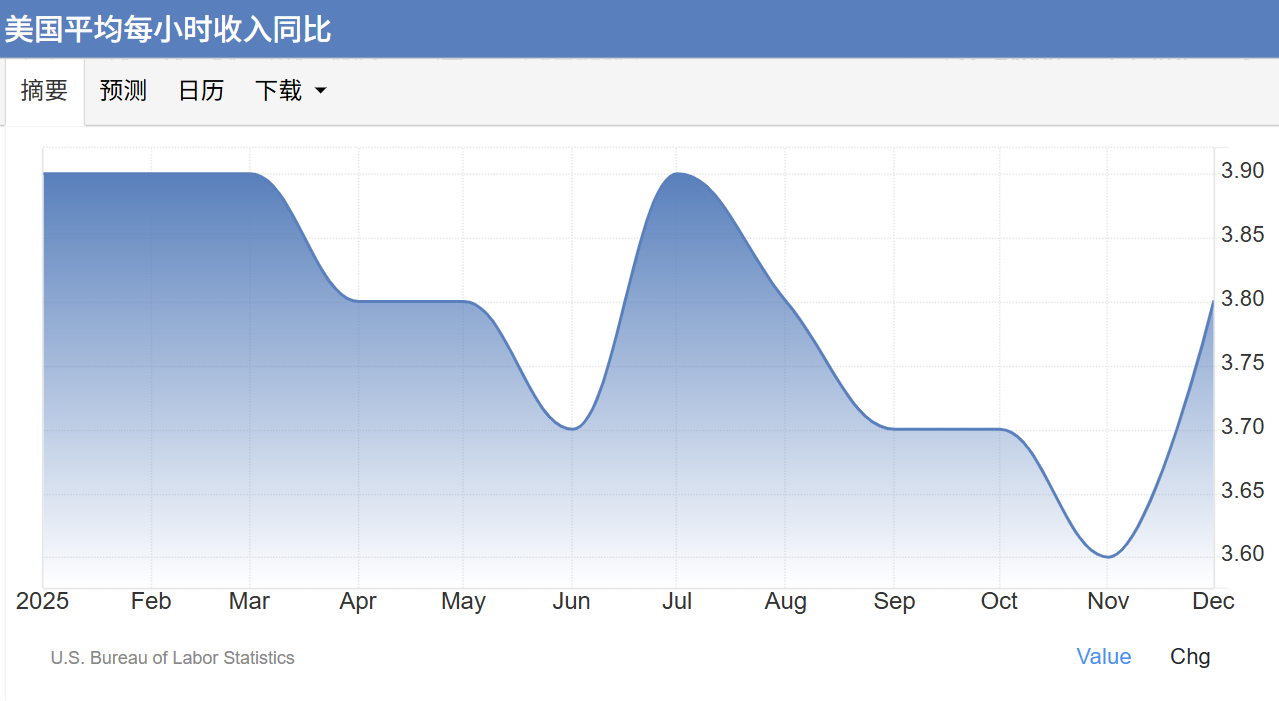
Peningkatan gaji berganda: Purata gaji per jam meningkat 3.8% tahun ke tahun, lebih tinggi daripada 3.6% pada bulan November, menonjolkan tekanan kekurangan tenaga kerja dalam sesetengah industri.
2. Faktor Struktural Menguasai Pasaran
Tekanan berganda daripada dasar dan teknologi: Dasar perdagangan dan imigresen Trump digabung dengan gelombang pelaburan AI dalam perusahaan, bersama-sama menekan permintaan pengambilan pekerja, membentuk gambaran ekonomi 'tiada pengembangan pekerjaan'.
Pratonton pelarasan kaedah statistik: BLS akan menyesuaikan 'model kelahiran-kematian' mulai Januari dan merancang untuk menerbitkan semakan asas akhir pada Februari, dijangka menurunkan pertumbuhan pekerjaan 2024-2025 dengan ketara.
Semakan tahunan tinjauan isi rumah:Kadar pengangguran pada bulan November diturunkan dari 4.6% kepada 4.5%, kadar pengangguran pada separuh pertama tahun 2025 meningkat lebih daripada anggaran awal, mencerminkan pasaran tenaga kerja yang lemah lebih cepat daripada dijangka.
3. Trend Sejarah dan Kebimbangan Struktural
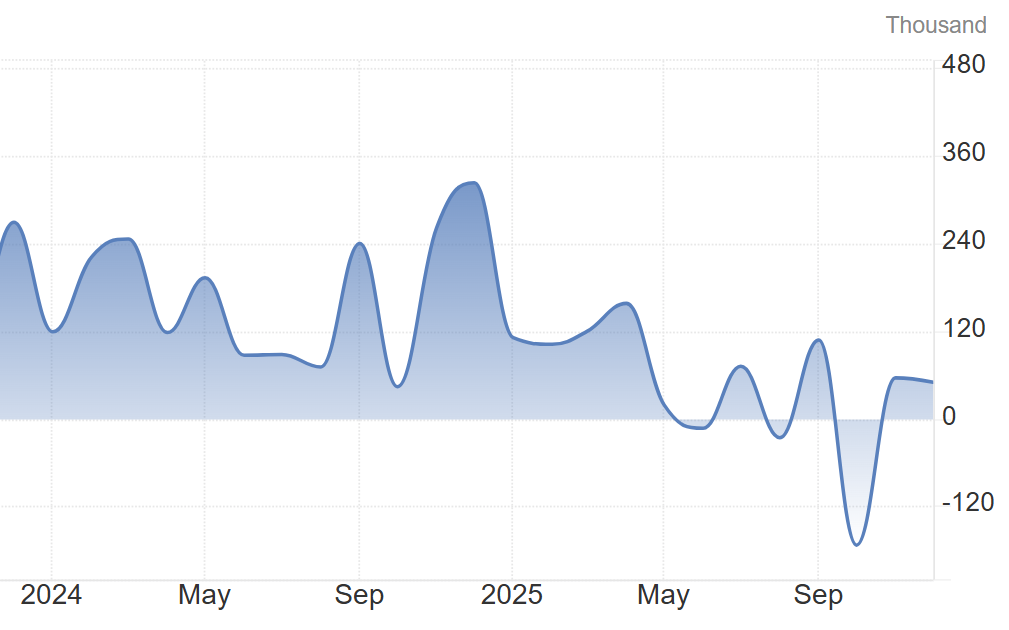
Peningkatan pekerjaan tahunan merosot secara mendadak: Sepanjang tahun 2025, pekerjaan baru bertambah 584,000 orang, purata bulanan hanya 49,000 orang, kurang daripada satu pertiga purata bulanan 2024 (168,000 orang).
Keluasaan pertumbuhan industri mengecil: Peratus industri yang melaporkan pertumbuhan pekerjaan menurun daripada 55.6% kepada 50.8%, pertumbuhan tertumpu kepada beberapa perkhidmatan seperti makanan & minuman (27,000) dan perkhidmatan kesihatan (21,000).
Industri kitaran terus mengecut: Industri pembuatan (-8,000), pembinaan (-11,000), dan peruncitan (-25,000) mengalami kehilangan pekerjaan, mencerminkan kurangnya daya penggerak ekonomi secara intrinsik.
Isu pengangguran jangka panjang timbul: Median tempoh pengangguran meningkat kepada 11.4 minggu, paras tertinggi dalam empat tahun, bilangan penganggur jangka panjang meningkat, menunjukkan penurunan kecekapan padanan tenaga kerja.
4. Reaksi Pasaran dan Institusi
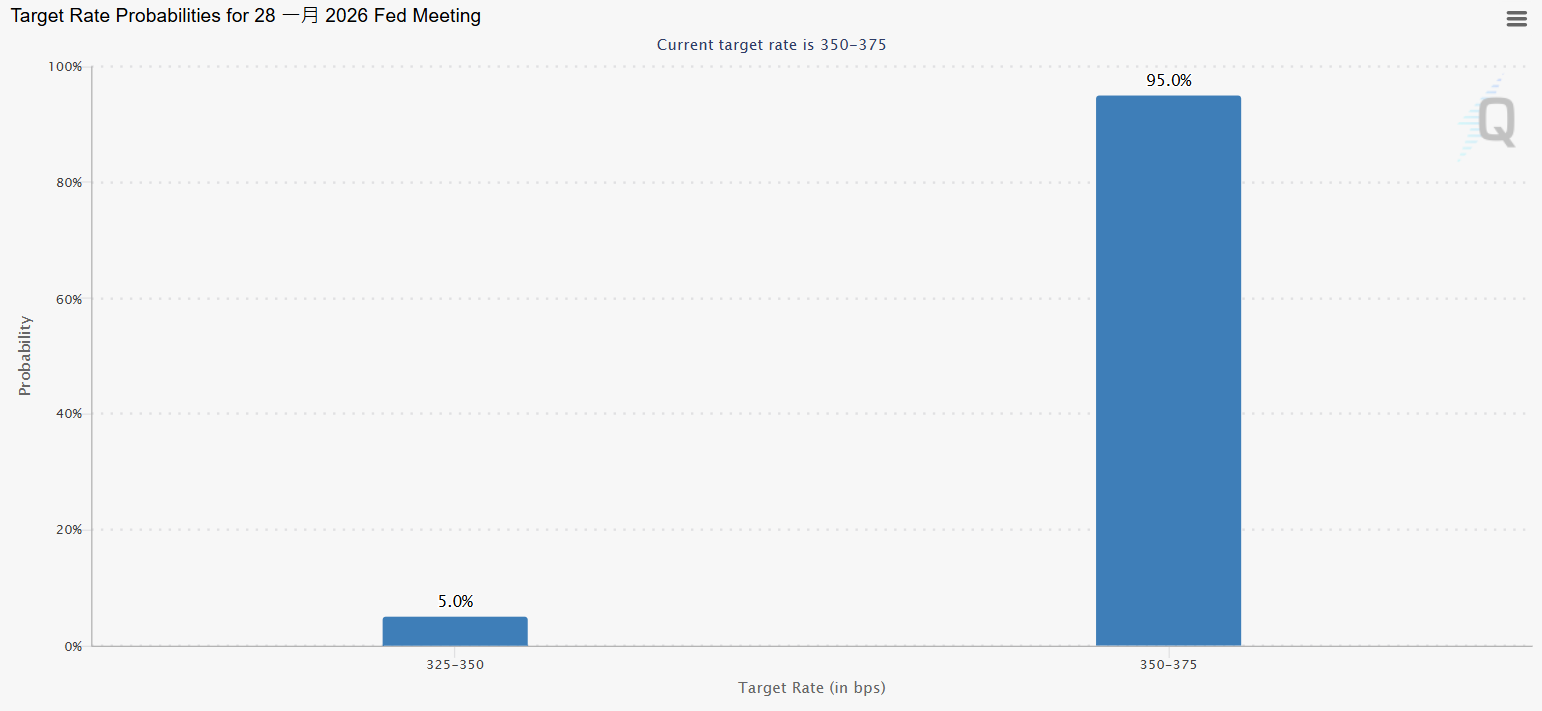
Jangkaan pemotongan kadar faedah ditangguhkan lebih lanjut: Fed Watch menunjukkan kebarangkalian pemotongan kadar pada Januari jatuh mendadak di bawah 5%, pasaran menjangka Federal Reserve mengekalkan kadar faedah dalam mesyuarat Januari, kadar pemotongan pada Mac dan April juga dikurangkan, harga emas telah terpisah daripada jangkaan pemotongan kadar.
Pandangan institusi tertumpu pada "kelemahan struktur" :
Fitch Ratings: Penurunan kadar pengangguran mengurangkan kesegeraan Fed, tetapi kelajuan "stagnasi" pertumbuhan pekerjaan tidak boleh diabaikan.
TD Securities: Jangkaan kadar pengangguran akan terus meningkat pada suku pertama 2026, mencerminkan kesinambungan model "pengambilan rendah - pemberhentian rendah".
EY-Parthenon:Ketidakpastian dasar dan pelaburan AI menyebabkan syarikat memberi keutamaan kepada kawalan kos, minat pengambilan pekerja terus lemah.
Reaksi harga aset berbeza-beza: Saham AS meningkat, dolar menguat, tetapi hasil bon AS jangka panjang merosot, mencerminkan penetapan harga pasar yang kompleks terhadap “pertumbuhan perlahan tetapi bukan kemelesetan”.
Lima, Ramalan Pergerakan Emas: Naratif Perlindungan Mengatasi Logik Pemotongan Kadar
Pemangkin jangka pendek: Data pekerjaan yang lemah meningkatkan sentimen perlindungan, harga emas naik hampir 4% dalam seminggu, sekali pernah melepasi $4600, mencatat rekod tertinggi baru.
Perubahan logik asas jangka sederhana:
Des-dolarisasi dan geopolitik: Krisis berganda seperti pergolakan Iran, pertikaian kedaulatan Greenland, konflik Rusia-Ukraine melemahkan sistem kredit dolar, mendorong bank pusat dan institusi untuk memegang emas.
Dasar Fed menjadi faktor kedua: Jangkaan pemotongan kadar ditunda tidak menghalang kenaikan harga emas, mencerminkan logik penetapan harga emas telah berubah dari “didorong oleh kadar faedah” kepada “perlindungan terhadap rekonstruksi tatanan”.
Teknikal menunjukkan penembusan kuat: Harga emas stabil di atas $4550, carta bulanan menunjukkan corak kenaikan yang dipercepat.
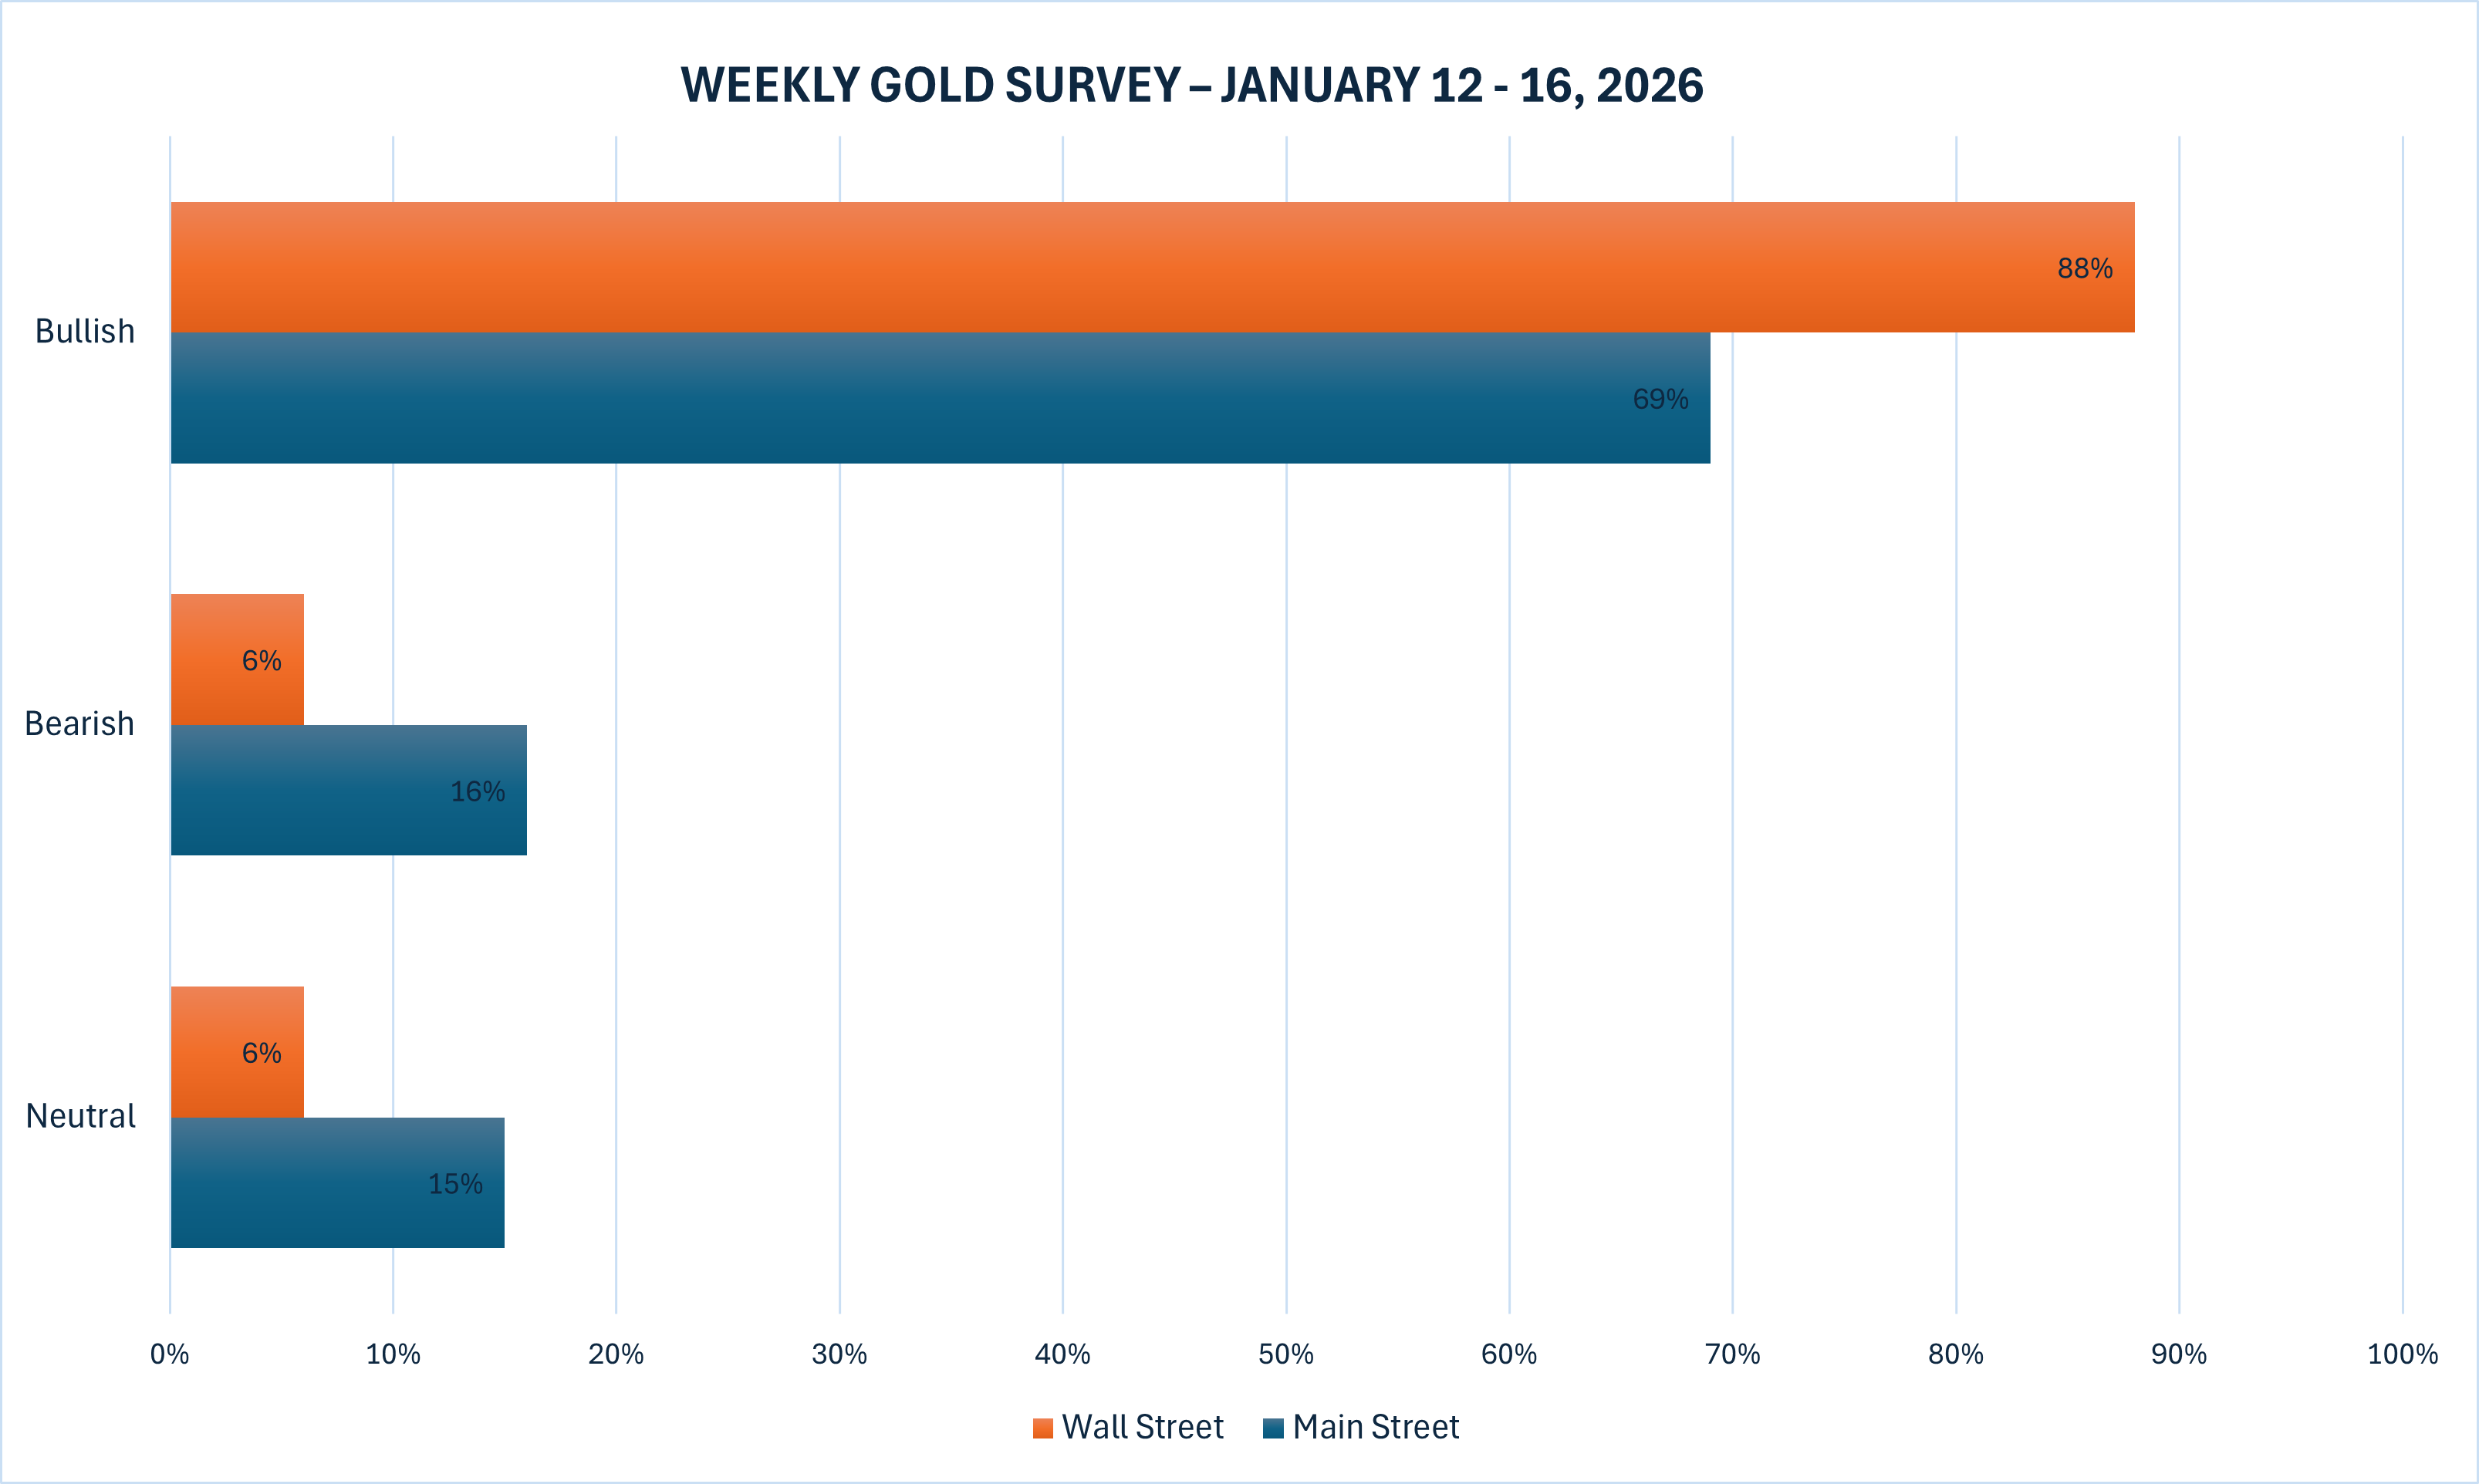
Prospek sasaran: Dalam laporan mingguan emas Kitco, pakar Wall Street secara umum optimis tentang prospek emas jangka pendek. 88% menjangka harga emas meningkat minggu ini, segera mencabar rekod tertinggi yang dicatat pada Disember tahun lepas.
Sentimen pembelian pelabur runcit terhadap emas kekal tinggi baru-baru ini. 69% menjangka harga emas akan terus naik minggu ini,
Institusi seperti Metals Focus telah secara terbuka meramalkan harga emas 2026 melepasi $5000, pasaran memasuki tahap “didorong oleh kepercayaan”.
Enam, Kesimpulan: Pekerjaan Mendatar dan Emas Berlari
Laporan pekerjaan bukan ladang (non-farm) Disember mengesahkan pasaran buruh AS telah memasuki fasa “kelajuan rendah struktur” — ketidakpastian dasar, penggantian AI dan sekatan bekalan populasi secara bersama menekan fleksibiliti pengambilan pekerja. Bagi Fed, penurunan kadar pengangguran dan kenaikan gaji mungkin menyokong mereka untuk menangguhkan pemotongan kadar pada Januari, tetapi pertumbuhan pekerjaan yang lemah dan pengangguran jangka panjang yang memburuk tetap menjadi risiko potensial.
Pasaran emas telah melampaui kerangka perdagangan makro tradisional, menjadi 'hedging kredit fizikal' di bawah ketidakpastian susunan global. Disyorkan agar pelabur mengurangkan terlalu menafsir data pekerjaan bukan pertanian jangka pendek. Fokus minggu ini adalah pada data CPI Amerika Syarikat dan perkembangan geopolitik, kedua-duanya mungkin bersama-sama membentuk arah harga emas pada fasa seterusnya.