Pada 17 September 2025, Rizab Persekutuan (Federal Reserve) mengumumkan dalam mesyuarat Jawatankuasa Pasaran Terbuka Persekutuan (FOMC) bahawa julat sasaran kadar dana persekutuan diturunkan sebanyak 25 mata asas kepada 4.00%-4.25%, menandakan polisi monetari secara rasmi memasuki kitaran longgar. Minit mesyuarat menunjukkan terdapat perbezaan penilaian di kalangan ahli mengenai prospek ekonomi, pasaran pekerjaan yang lemah, dan tekanan inflasi, dengan ahli baru Stephen I. Miran mengundi berkecuali, menyokong pemotongan kadar yang lebih besar. Berikut adalah ringkasan utama mesyuarat kali ini:
1. Kandungan Utama Mesyuarat: Pemotongan Kadar dan Perbezaan Pendapat Dalaman
1. Keputusan Kadar: Pemotongan 25 Mata Asas dan Undi Berkecuali
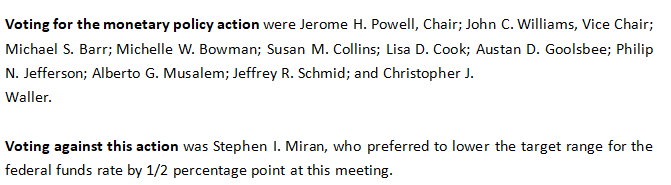
FOMC meluluskan pemotongan kadar sebanyak 25 mata asas dengan keputusan undian 11:1, menurunkan julat sasaran kadar dana persekutuan kepada 4.00%-4.25%. Ahli baru Stephen I. Miran mengundi menentang, mencadangkan pemotongan sebanyak 50 mata asas. Alasannya termasuk: pasaran buruh yang semakin lemah, tahap inflasi sebenar hampir mencapai sasaran 2%, dan kadar neutral menurun disebabkan peningkatan hasil tarif dan ketatnya dasar imigresen.
2. Penilaian Ekonomi: Pertumbuhan Melambat dan Risiko Pekerjaan Meningkat
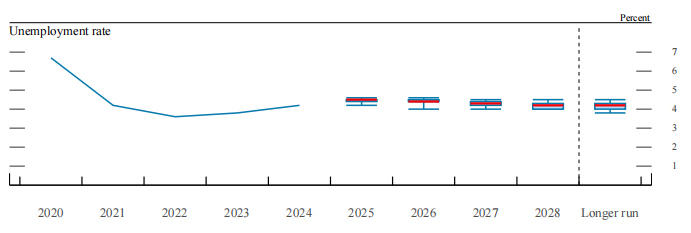
Ahli-ahli bersetuju bahawa pertumbuhan ekonomi separuh tahun pertama melambat dengan ketara, pertumbuhan pekerjaan menurun dengan signifikan, dan kadar pengangguran meningkat ke 4.3% pada bulan Ogos. Walaupun kadar pengangguran masih berada pada paras rendah berbanding sejarah, risiko penurunan meningkat dengan ketara. Sesetengah ahli menunjukkan bahawa dinamik pasaran buruh melemah, kadar pengambilan pekerja dan perletakan jawatan menurun, menunjukkan kurangnya daya hidup pasaran.
3. Tekanan Inflasi: Masih Tinggi daripada Sasaran, Kesan Tarif Masih Diperdebat
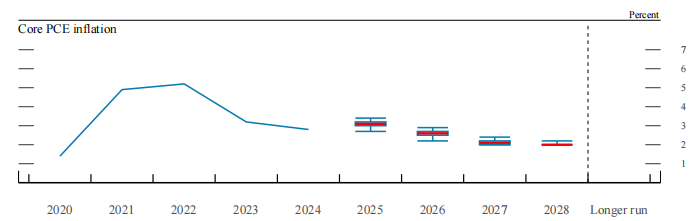
Kadar inflasi PCE pada bulan Ogos ialah 2.7%, manakala PCE teras ialah 2.9%, kedua-duanya lebih tinggi daripada sasaran jangka panjang 2%. Majoriti ahli percaya bahawa dasar tarif yang dilaksanakan tahun ini memberi tekanan menaik ke atas inflasi, tetapi sebahagian ahli menilai bahawa kesannya mungkin bersifat sementara. Seorang ahli menyatakan bahawa jika kesan tarif dikecualikan, inflasi sudah hampir mencapai tahap sasaran.
II. Unjuran Ekonomi dan Penilaian Risiko
1. Laluan Pertumbuhan Ekonomi dan Pekerjaan
Berdasarkan "Ringkasan Unjuran Ekonomi" (SEP), kadar pertumbuhan KDNK sebenar pada tahun 2025 dianggarkan sekitar 1.6%, manakala kadar pengangguran dianggarkan sekitar 4.5%. Ahli-ahli menjangkakan ekonomi akan berkembang secara sederhana dalam beberapa tahun akan datang, dan kadar pengangguran akan beransur-ansur kembali ke tahap jangka panjang. Namun, ketidakpastian pasaran tenaga kerja meningkat dengan ketara, dan sebahagian ahli khususnya menekankan bahawa peningkatan kadar pengangguran di kalangan belia dan kumpulan etnik minoriti perlu dipantau dengan teliti.
2. Jangkaan Inflasi dan Kecenderungan Risiko Menaik
Jangkaan median inflasi PCE pada tahun 2025 ialah 3.0%, dijangka menurun kepada 2.6% pada tahun 2026, dan kembali ke sasaran 2% pada tahun 2027. Majoriti ahli percaya risiko inflasi masih condong ke atas, disebabkan oleh faktor seperti kesan berterusan tarif dan kemungkinan jangkaan inflasi mula terlepas daripada sasaran. Namun, ada juga ahli yang berpendapat bahawa peningkatan produktiviti dan penurunan permintaan mungkin mengekang inflasi.
3. Laluan Kadar Dasar
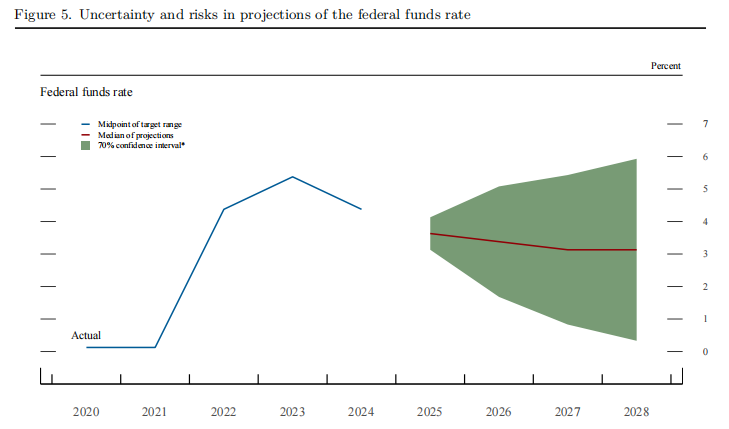
Median laluan kadar dana persekutuan menunjukkan: 3.6% pada akhir 2025, 3.4% pada akhir 2026, dan kadar neutral jangka panjang ialah 3.0%. Ahli-ahli menekankan bahawa dasar masa depan akan bergantung pada data, tiada laluan tetap ditetapkan, dan rancangan pengurangan bilan terus diteruskan.
Secara keseluruhan, kadar dijangka akan diturunkan secara berperingkat dan perlahan
III. Perbincangan Dasar dan Pengurusan Risiko
1. Kedudukan dasar monetari: Menyesuaikan dari ketat kepada neutral
Kebanyakan ahli menyokong pemotongan kadar faedah kali ini, dengan alasan ia merupakan respons terhadap “risiko penurunan pekerjaan yang meningkat” dan “risiko inflasi yang tidak semakin teruk”. Minit mesyuarat secara jelas menyatakan bahawa dasar monetari tidak menetapkan laluan tetap, dan akan disesuaikan secara fleksibel berdasarkan data berikutnya.
2. Keseimbangan risiko: Pekerjaan vs Inflasi
Ahli-ahli umumnya bersetuju bahawa dasar semasa menghadapi risiko dua hala: jika pemotongan kadar faedah terlalu cepat, ia mungkin meningkatkan jangkaan inflasi; jika kadar faedah tinggi dikekalkan terlalu lama, ini mungkin memburukkan pasaran pekerjaan. Mesyuarat menekankan perlunya mengekalkan keseimbangan antara mempromosikan pekerjaan dan menstabilkan harga.
3. Pasaran kewangan dan keadaan kecairan
Pasaran kewangan kekal stabil semasa mesyuarat, dengan pasaran saham hampir mencapai paras tertinggi sejarah, dan spread bon korporat kekal rendah. Walaupun kadar pembiayaan semalaman bergegar semasa tempoh cukai dan penerbitan bon kerajaan, kecairan keseluruhan mencukupi dan sistem berfungsi dengan baik.
Kesimpulan
Mesyuarat Fed pada September secara rasmi memulakan kitaran pemotongan kadar faedah, mencerminkan peningkatan perhatian terhadap risiko pasaran pekerjaan. Walaupun inflasi masih melebihi sasaran, ahli-ahli berpendapat bahawa strategi yang lebih fleksibel perlu diambil antara mengawal inflasi dan menyokong pekerjaan. Undi penentangan Stephen Milam menonjolkan perbezaan pendapat dalaman mengenai kadar kelonggaran. Dasar monetari masa depan akan sangat bergantung pada prestasi data, terutamanya mengenai pekerjaan, inflasi dan kesan sebenar dasar tarif. Dengan laluan kadar faedah yang semakin menurun, Fed akan terus mencari keseimbangan di tengah ketidakpastian.