

美聯儲9月會議前瞻
加息箭在弦上,沃什迎來白宮壓力
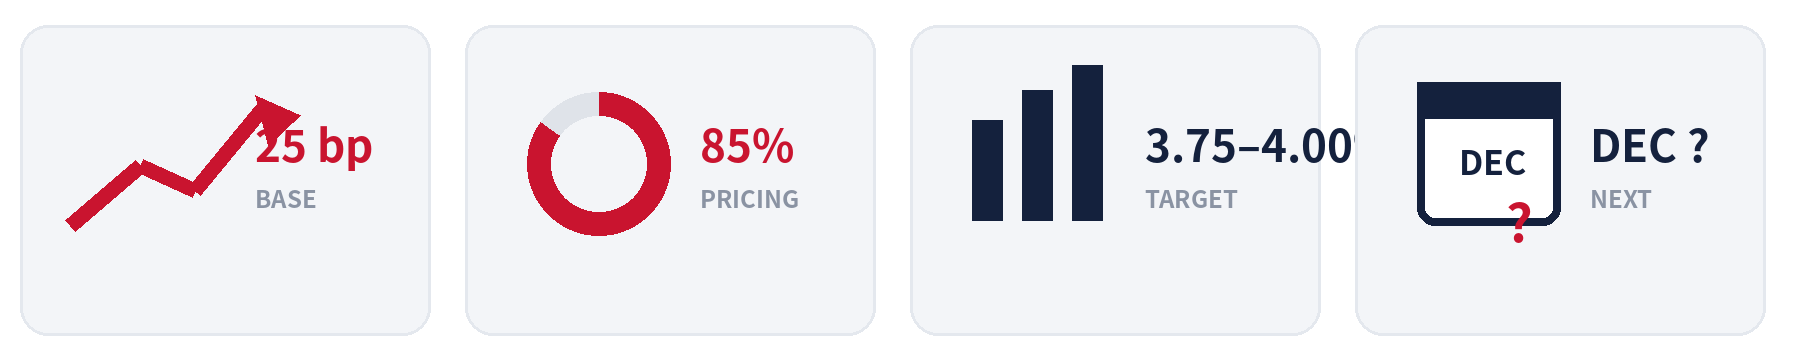
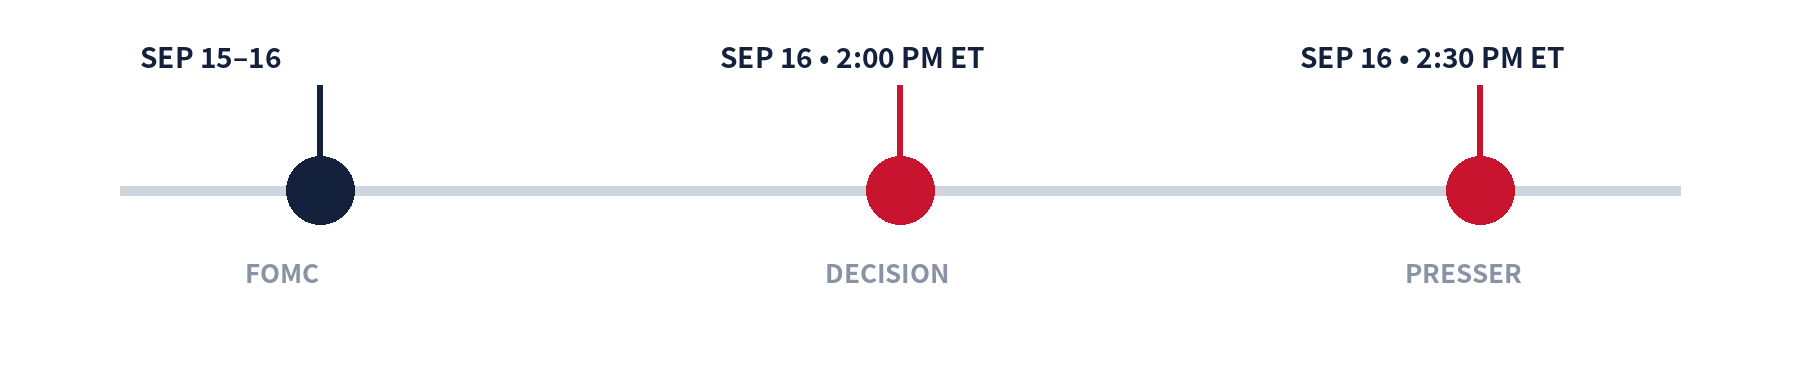
美東時間 9 月 15 日至 16 日,美聯儲將召開 FOMC 會議,並於 16 日下午 2:00 公佈利率決議,2:30 舉行主席新聞發布會(對應北京時間 9 月 17 日凌晨 2:00 與 2:30)。本次會議還將公佈最新經濟預測。當前聯邦基金利率目標區間為 3.50%–3.75%。
與 7 月會議前“是否加息”仍存較大分歧不同,最新 CPI、PPI、就業與能源價格已明顯把天平推向鷹派。基準判斷為:美聯儲本次加息 25 個基點,但真正影響市場的並非這 25 個基點本身,而是沃什會否暗示年內還需要第二次加息。
一、決議前瞻:85% 加息定價,9 月或迎年內首次加息
7 月 29 日,美聯儲以 9 比 3 的投票結果維持利率不變,三名官員投票支持加息 25 個基點。官方聲明同時強調,通脹仍高於 2% 目標,部分行業價格受到能源等供給衝擊推動。
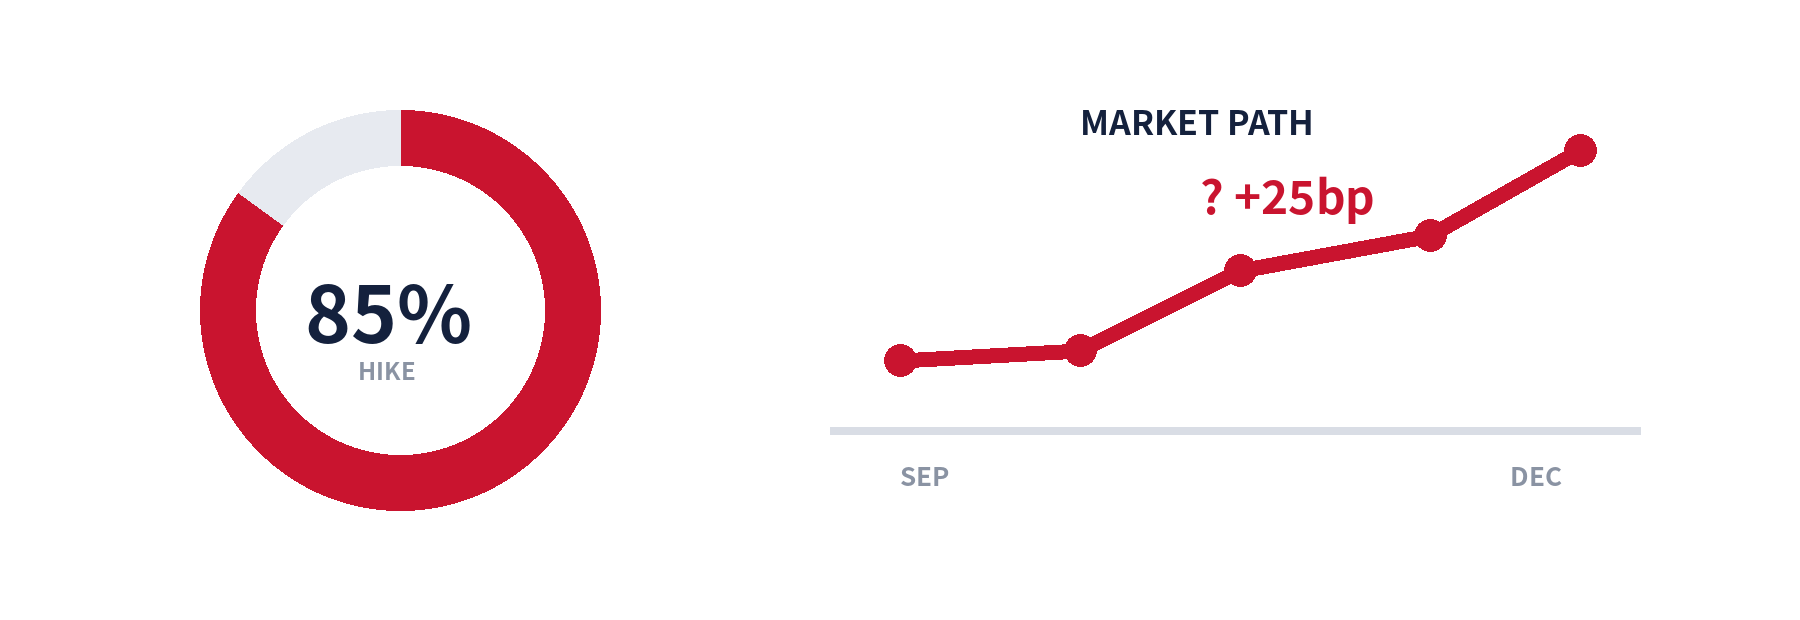
短期利率期貨對本次加息 25bp 的定價約為 85%,高於 CPI 公佈前的約 70%;市場同時開始計入 12 月再加一次的可能。
沃什在 8 月傑克遜霍爾講話中給出的標準很清楚:只有當美聯儲能夠確信潛在通脹正在“明確且以足夠快的速度”回到 2% 時,才可以放心;否則仍有工作要做。最新數據並未滿足這一門檻,使“不加息”反而需要更多解釋。本次會議第一層是 9 月是否加息(市場已偏向“是”),第二層是加息後是否繼續收緊,點陣圖與發布會措辭將決定市場走向。
二、通脹再度升溫:核心 CPI、PPI 與能源價格形成三重壓力
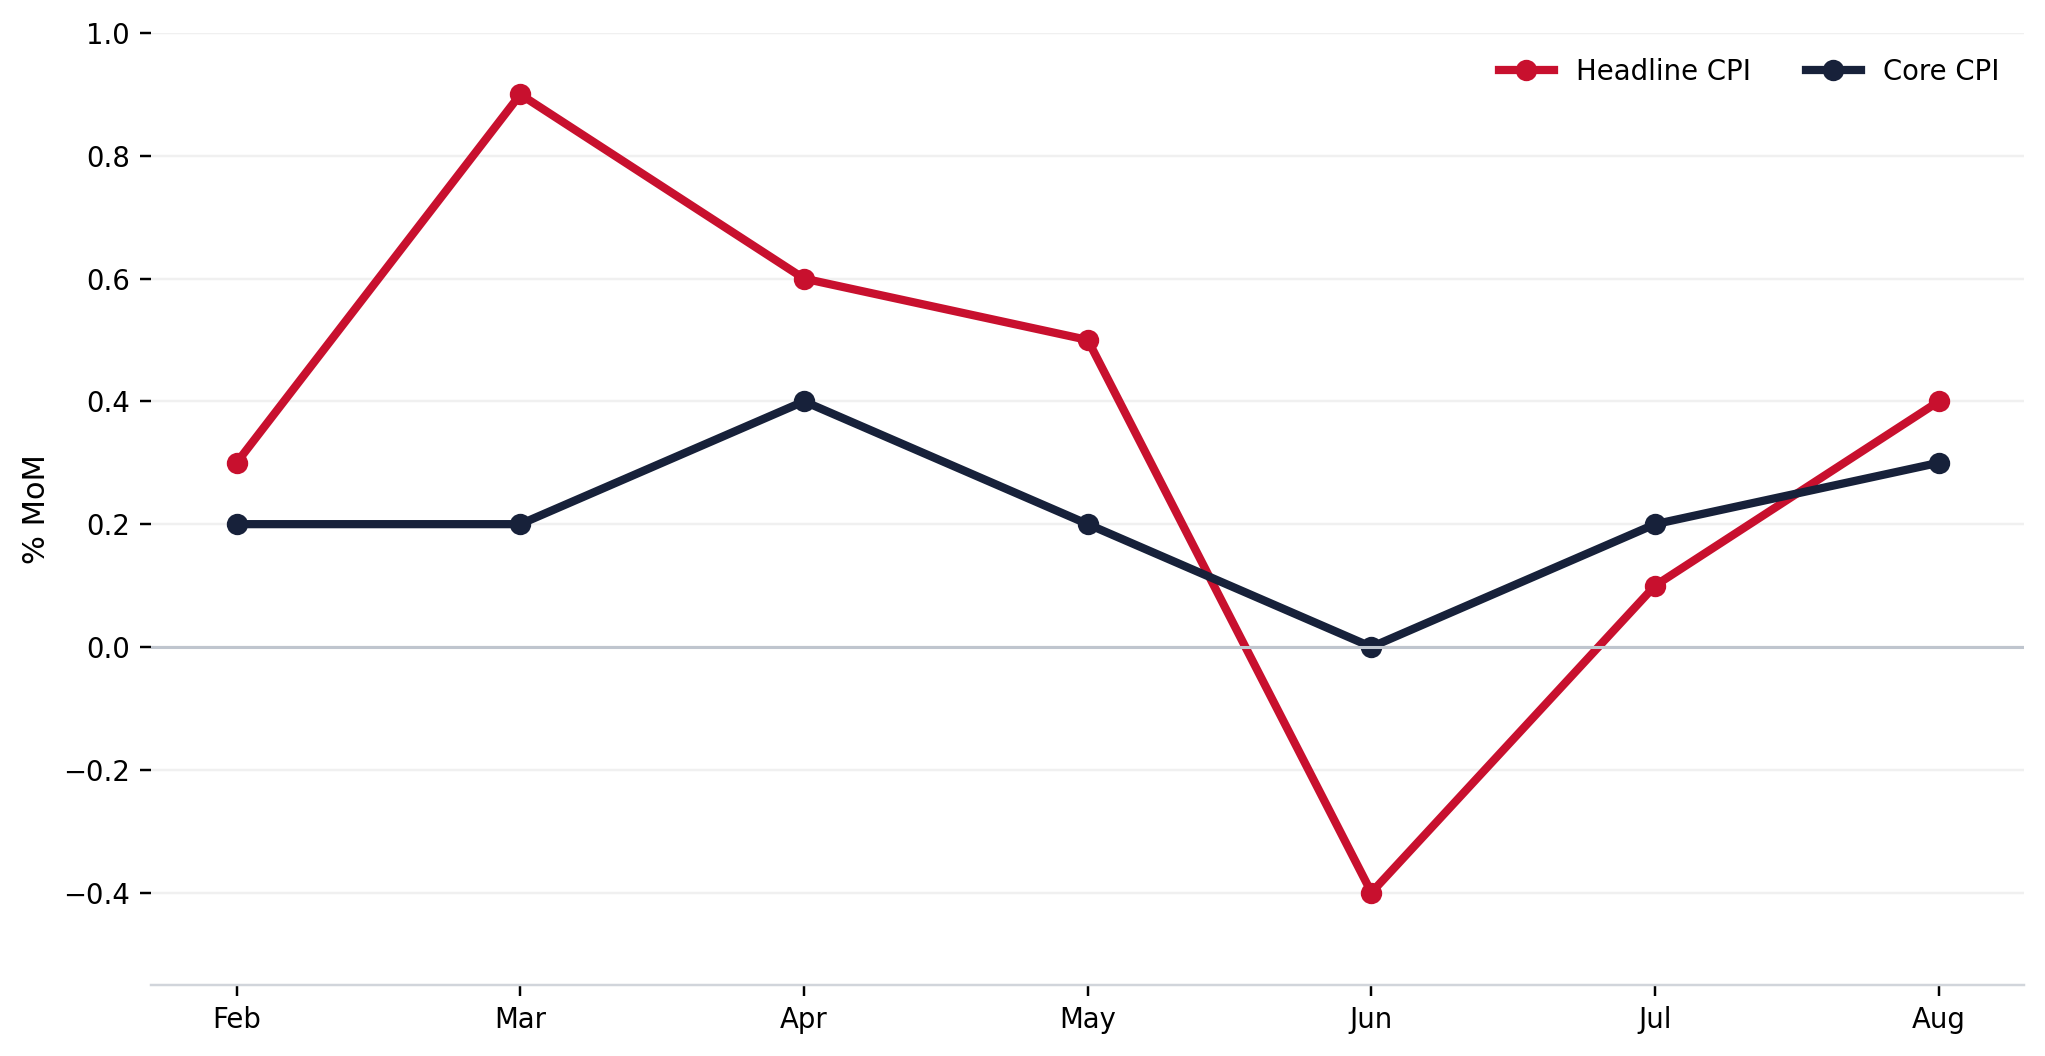
8 月 CPI 環比上漲 0.4%,同比為 3.4%;核心 CPI 環比上漲 0.3%,高於市場普遍預期的 0.2%,核心同比為 2.4%。其中汽油價格單月上漲 3.9%,能源指數上漲 2.1%。
上游壓力更強,8 月最終需求 PPI 環比上漲 0.4%,同比達到 5.4%;最終需求商品價格環比上漲 1.1%,顯示能源與原材料漲價仍在向生產端傳導。與此同時,中東局勢推動布倫特重新站上每桶 100 美元,增加了通脹再度擴散的風險。
在就業端,8 月非農就業新增 16.2 萬人,失業率維持在 4.1%,且前兩個月合計上修 5.5 萬人。勞動力市場並未出現足以阻止加息的明顯惡化,未給美聯儲踩剎車的理由。
三、FOMC 內部分歧:爭論正從“要不要加”轉向“加幾次”
7 月已有三名官員公開支持加息,過去兩個月的數據進一步強化鷹派邏輯,內部爭論重心已轉移:
• 鷹派陣營:認為通脹風險仍高於就業風險,支持立即加息,並保留 12 月繼續行動的可能。
• 中間派陣營:願意接受加息,但更強調先驗證數據,避免預先承諾連續收緊。
• 觀望派陣營:認為供給衝擊未必機械對應加息,更看重 PCE 分項與政策滯後。
對於沃什而言,在核心 CPI 超預期、PPI 偏熱、就業強勁且布倫特走高後,如果按兵不動將面臨信譽拷問。本次更新的點陣圖是核心變量:若年末利率預測中位數維持在約 3.8%–3.9%,屬於“一次性校準”;若上移至約 4.1%,則意味著年底前大概率再加一次。
四、白宮壓力升級:獨立性將再次成為發布會焦點
特朗普在會議前公開表示美國應擁有“全球最低利率”,並再次將貿易政策與利率訴求掛鉤。白宮在公開施壓的同時又口頭強調維護美聯儲獨立性,使本次會議政治敏感度極高。距離中期選舉僅剩數周,若加息可能招致白宮不滿,若不加息則可能被質疑屈服於政治壓力。
本次新聞發布會核心關注四點:① 是否將加息定義為“校準”而非新加息週期;② 是否繼續強調通脹回落“不夠快”;③ 如何評價能源與關稅衝擊的持久性;④ 是否明確拒絕對 12 月政策作預承諾。
情景推演與前瞻總結
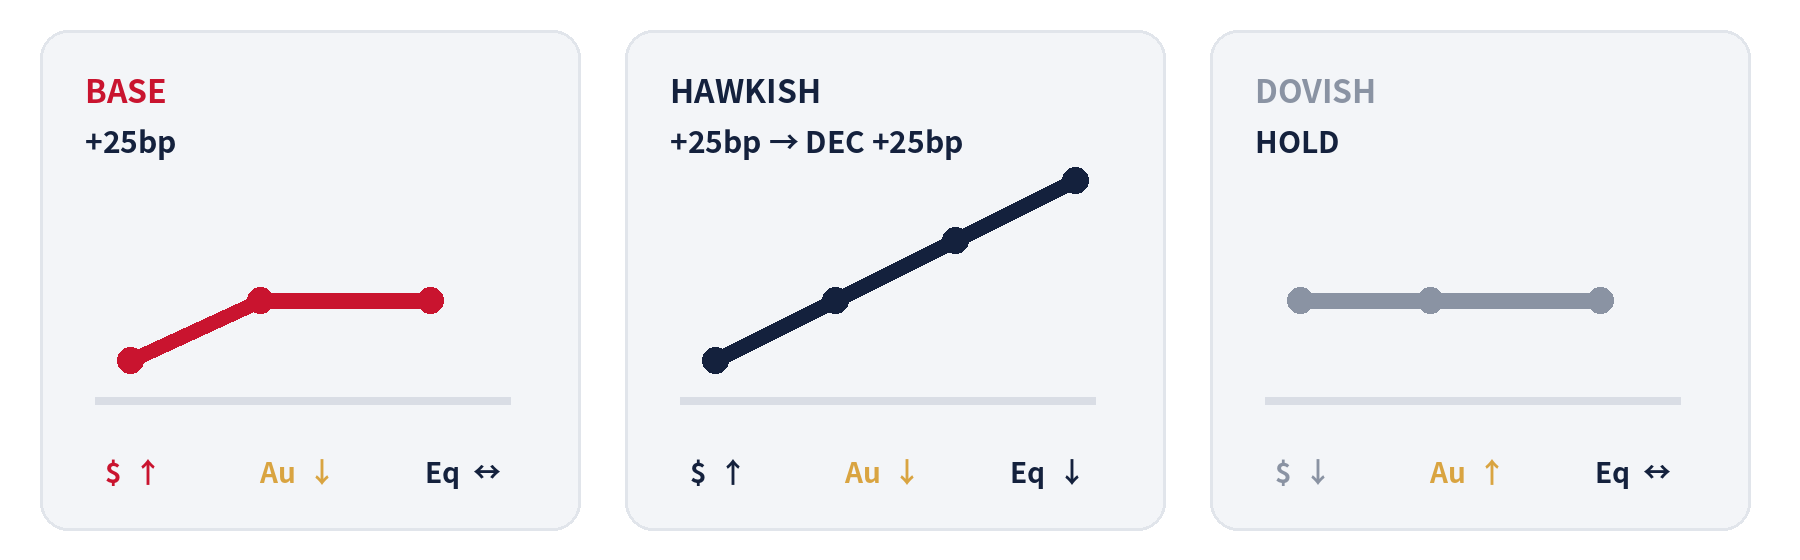
• 基準情景(概率最高):加息 25bp,並保留進一步加息可能;美元與短債收益率偏強,黃金先受壓,後續走勢取決於措辭。
• 偏鷹情景:加息 25bp,點陣圖指向 12 月再加一次;美債收益率與美元進一步上行,高估值資產承壓。
• 意外鴿派情景:按兵不動,強調 PCE 與供給衝擊;美債反彈、美元走弱、黃金大幅受益,但美聯儲抗通脹信譽可能受損。
基準判斷美聯儲加息 25bp 至 3.75%–4.00%。即使 25bp 落地,點陣圖、投票結構與沃什的發布會表態仍將引發市場顯著波動。