

一、非農摘要:就業市場超預期
美國5月非農就業數據連續第三個月展現出穩健的增長勢頭,進一步確認了勞動力市場正在擺脫去年的疲軟狀態。盡管薪資增速有所放緩,但在中東地緣沖突推高油價和整體通脹的背景下,這份強勁的就業報告極大緩解了美聯儲對勞動力市場的擔憂。市場的關注焦點已經完全轉向通脹風險,投資者對美聯儲不僅放棄降息、甚至可能在年底轉為“加息”的預期正在迅速升溫。
二、細節數據解讀
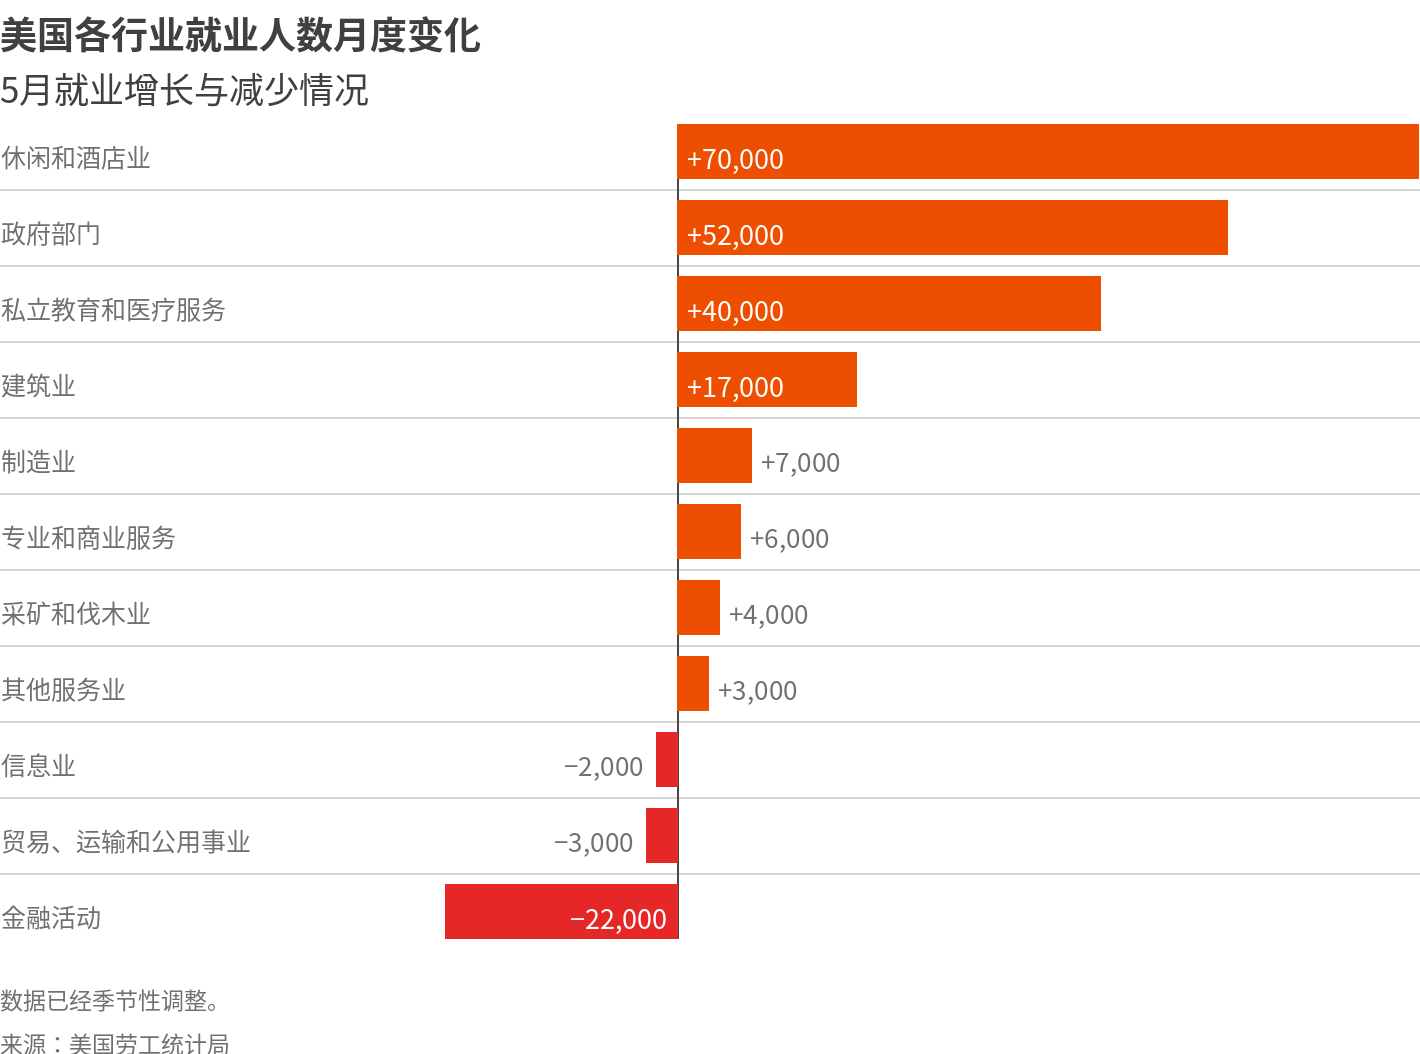
新增就業大幅超出預期:5月新增非農就業人數達到17.2萬人,遠超市場預期的8.5萬人。更重要的是,3月和4月的數據合計大幅上修了9.3萬人(其中4月從11.5萬上修至17.9萬,3月從18.5萬上修至21.4萬)。這表明近幾個月的就業動能比之前預估的更強。
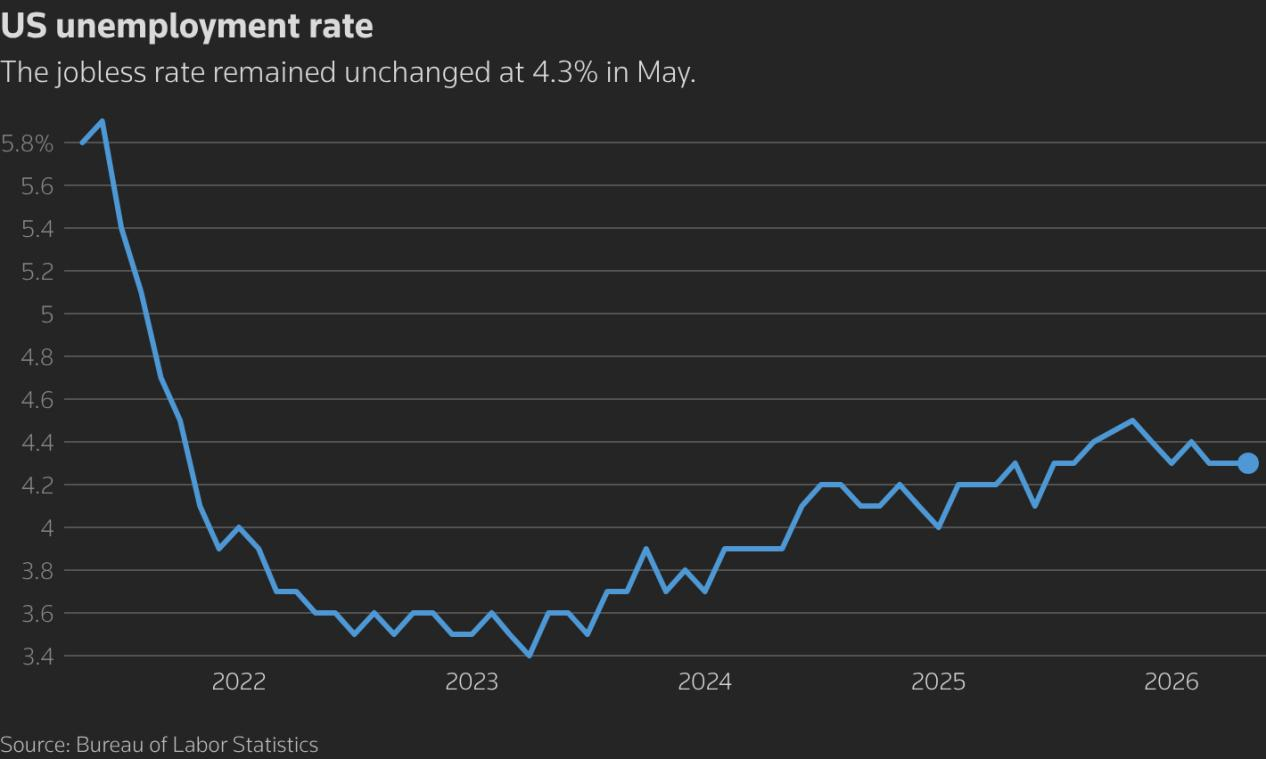
失業率平穩,但參與率偏低:家庭調查顯示,5月就業人數增加了14.9萬人,足以吸收進入勞動力市場的8.3萬人,使得失業率連續第三個月維持在4.3%。然而,勞動力參與率依然停留在61.8%,為四年半以來的低點。自去年12月以來,美國勞動力總數減少了約140萬人。
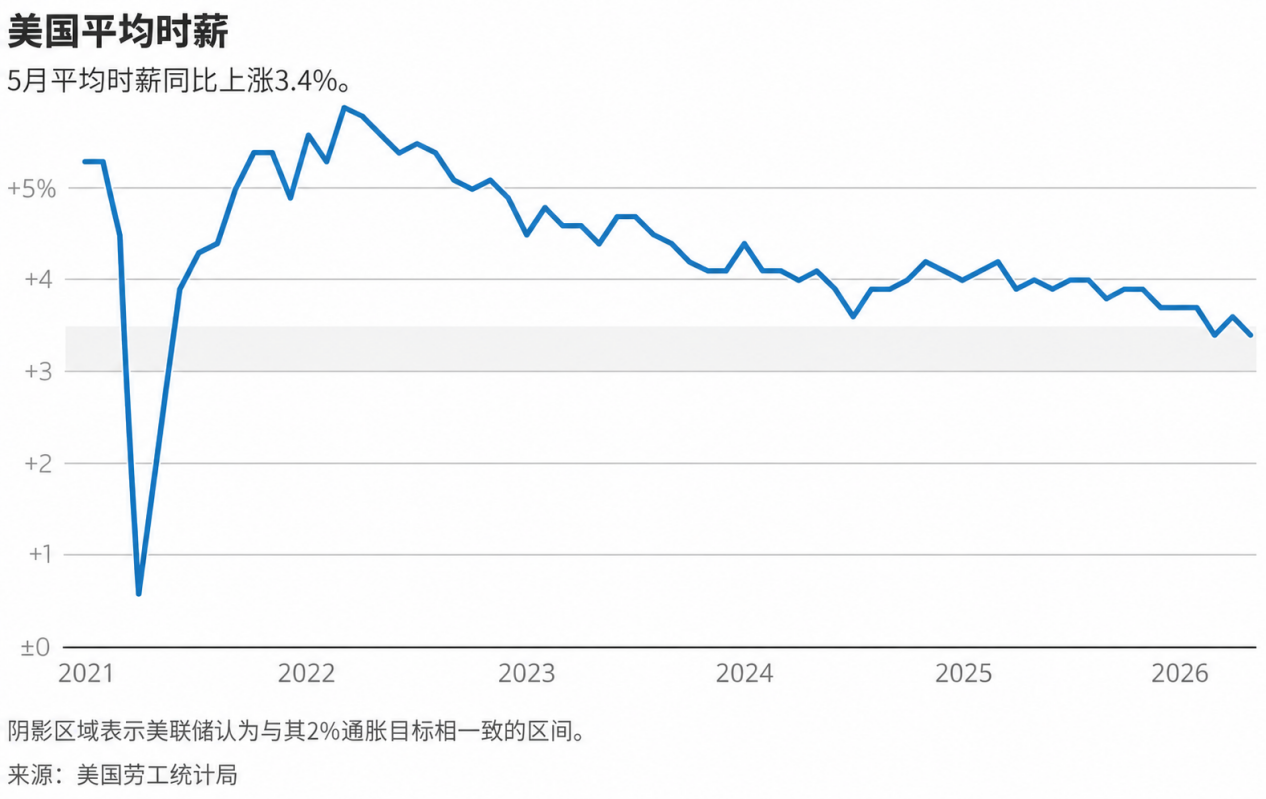
實際薪資受通脹侵蝕:平均時薪的同比增速從4月的3.6%放緩至3.4%。由於當前整體通脹率高達3.8%,實際工資增長實際上是負數,這正在逐步削弱消費者的購買力。
三、數據背後的深層原因
5月非農數據的表現,主要受到即將到來的世界杯以及政策改革的影響:
1. 招聘範圍明顯擴大:與之前主要依賴醫療等少數非周期性行業不同,5月份實現就業增長的行業比例升至54.4%,創下六個月新高。其中,休閑和酒店業表現最為亮眼,新增7萬個崗位(餐廳和酒吧占4.8萬),這部分得益於美國即將部分主辦的足球世界杯帶動的提前招聘需求。
2. 政策退稅對沖了高油價的沖擊:今年2月最高法院駁回全面關稅政策後,許多企業申請了退稅。大規模的所得稅和關稅退還為企業和消費者提供了緩沖,使得企業有底氣在二季度利潤回升的情況下保持招聘,避免了大規模裁員。
3. 長期待業者的求職困境加劇:盡管整體就業增加,但長期失業(失業27周及以上)人數增加了15.5萬人,達到198.8萬人,為2021年12月以來的最高水平。同時,失業持續時間的中位數也躍升至11.6周,表明失去工作的人在當前環境下需要花費更長的時間才能找到新職位。
四、市場預期與機構觀點:加息選項重回桌面
強勁的就業數據讓剛剛上任的美聯儲主席凱文·沃什(KevinWarsh)有了更多專注於控制通脹的底氣。
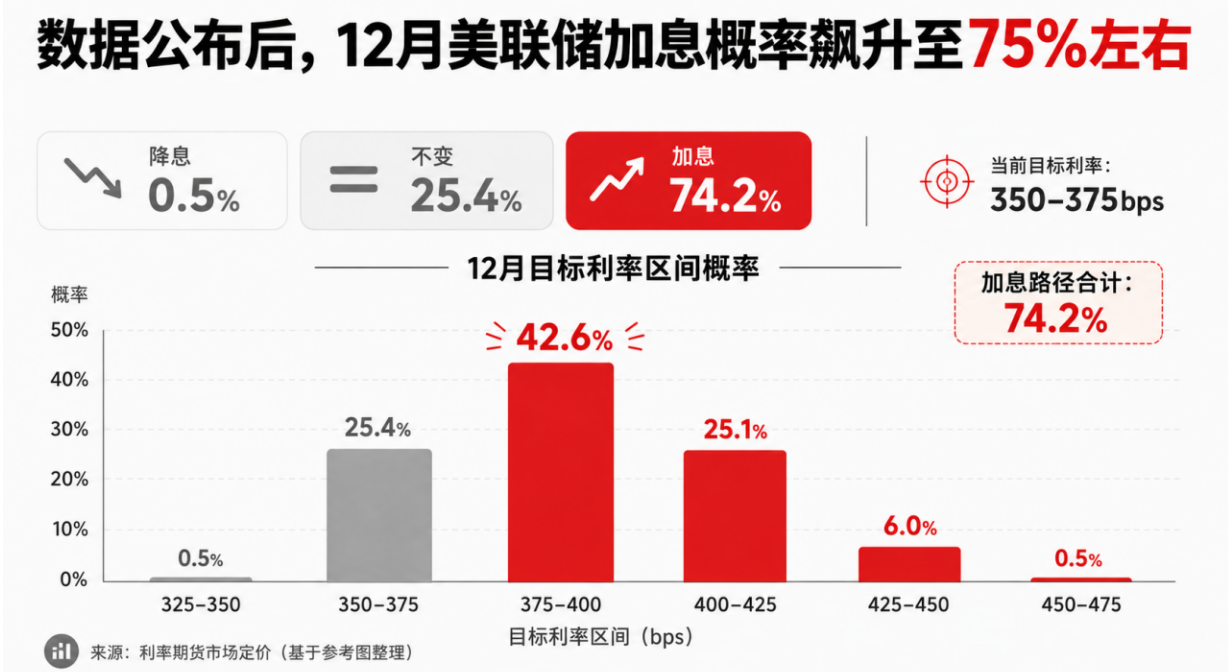
年底加息概率大幅上升:數據公布後,利率期貨市場顯示美聯儲在12月加息的概率飆升至75%左右(數據公布前約為48%-50%)。市場已經基本排除了年內降息的可能性。
機構點評:
富國銀行(Wells Fargo):“這證實了勞動力市場並未放緩。經濟的強勢表現加劇了原油價格帶來的通脹風險。這使得美聯儲很難考慮降息,反而增加了年底前加息的可能性。”
Spartan Capital Securities:“這份報告證明勞動力市場已經挺過了近期的放緩期。這也是讓人相信美聯儲下一步行動將是加息的又一個理由。”
Bannockburn Global Forex:“現在改變美聯儲政策的門檻非常高。在沃什主席的首次會議上(6月17日),我無法想象他們會立刻加息,但年底前加息的機會確實很大。”
五、黃金承壓
受加息預期和美元走強(美元指數升至99.60)的直接打壓,現貨黃金價格在周五大跌約3%,觸及3月24日以來的最低點。目前金價交投在4308.97美元/盎司附近。盡管中國央行在5月連續第19個月增持黃金,但中東地緣局勢依然緊張,市場對美國高利率環境的擔憂保持高企。
六、總結:通脹成為絕對焦點
2026年5月的非農報告證實了美國經濟仍具彈性和韌性。對美聯儲而言,勞動力市場暫時不再是制約政策的因素,這使得決策層可以全神貫注地應對由地緣沖突引發的通脹壓力。
市場的交易主線已經明確轉向“通脹防守”與“高利率維持更久(甚至更高)”。下一階段,投資者應密切關注實際通脹數據(如CPI)的表現,以驗證高通脹是否會迫使美聯儲真正扣動加息的扳機。