

一、非農摘要:就業顯著降溫,勞動力加速退出
美國6月非農就業數據出現明顯放緩,新增就業人數遠不及市場預期,且前兩個月的數據遭到較大幅度下修。雖然失業率表面上有所回落,但這主要是由於大量人口退出勞動力市場所致。整體來看,勞動力市場呈現出進一步冷卻的跡象,這在短期內緩解了市場對美聯儲急於加息的擔憂。
二、核心數據提煉與拆解:放緩跡象全面顯現
新增就業大幅低於預期:
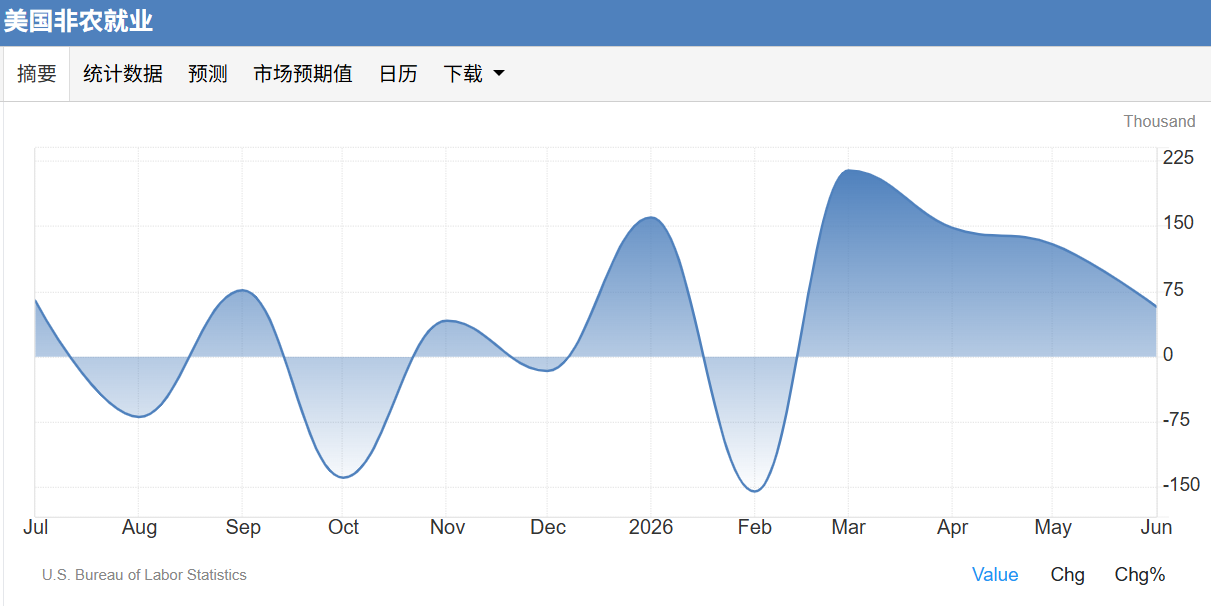
6月非農就業人口僅增加5.7萬人,約為市場預期(11萬)的一半。同時,企業調查顯示,4月和5月的新增就業人數被累計向下修正了7.4萬人(其中5月數據從17.2萬下修至12.9萬)。二季度月均新增就業降至11.1萬人。
失業率下降源於勞動力退出:
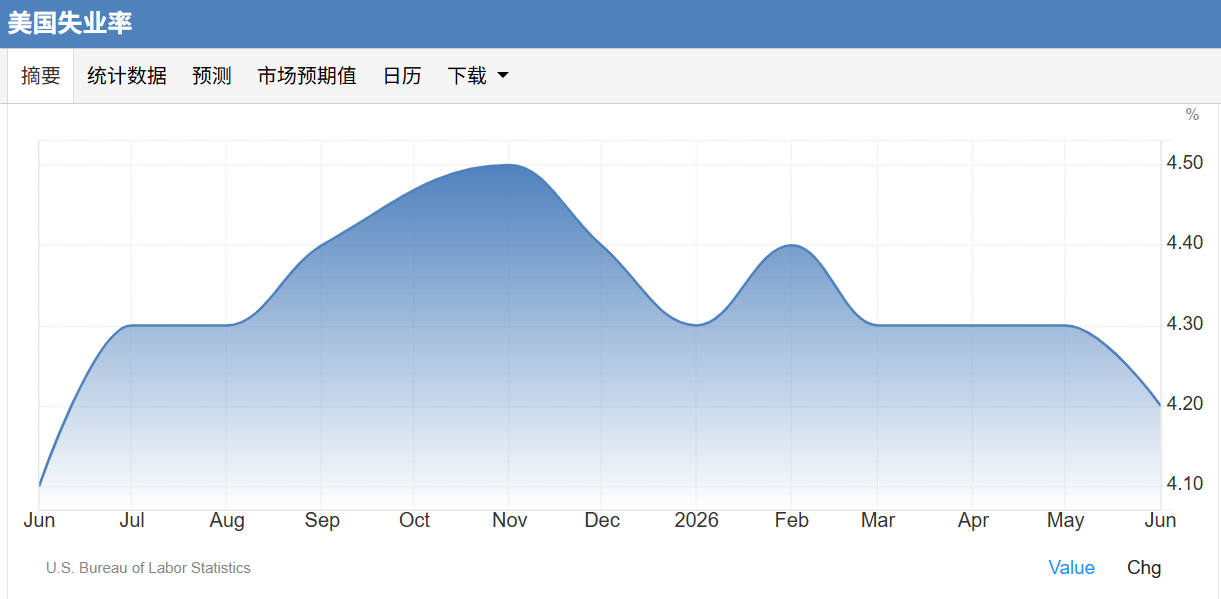
6月失業率從5月的4.3%降至4.2%。但這並非因為就業市場強勁,家庭調查顯示,當月實際就業人數減少了50.7萬人。失業率下降的真正原因是高達72萬人退出了勞動力市場。
參與率降至五年低位:
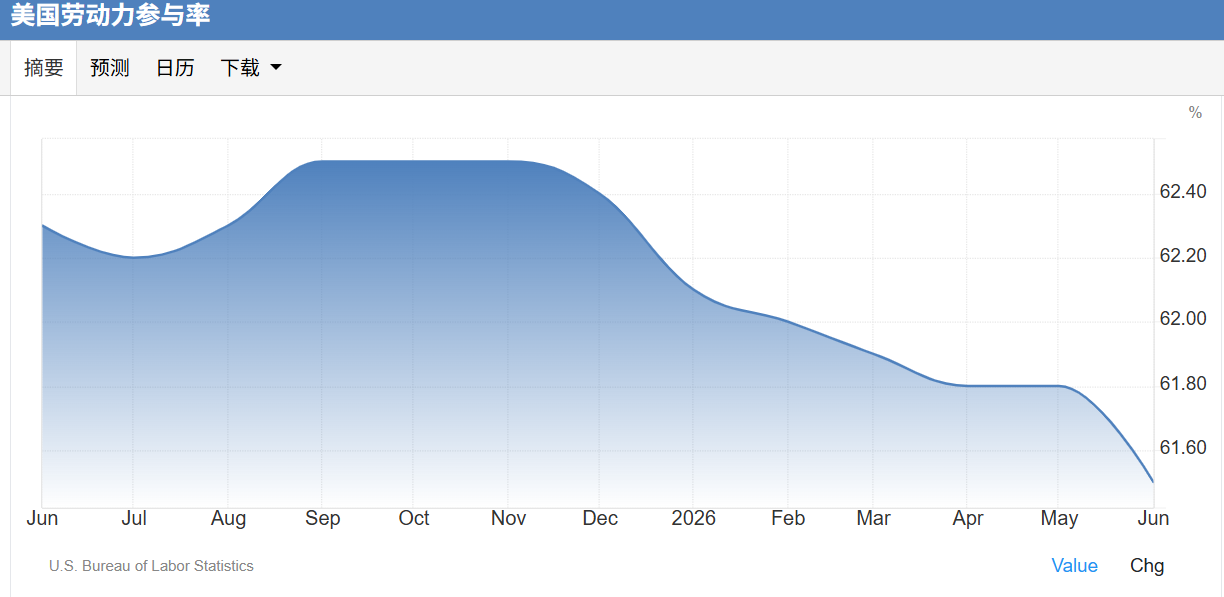
勞動力參與率從5月的61.8%降至61.5%,創下2021年3月以來的最低水平。其中,核心適齡勞動力(prime-age)的參與率也下降了0.6個百分點至83.3%。
薪資漲幅仍落後於通脹:
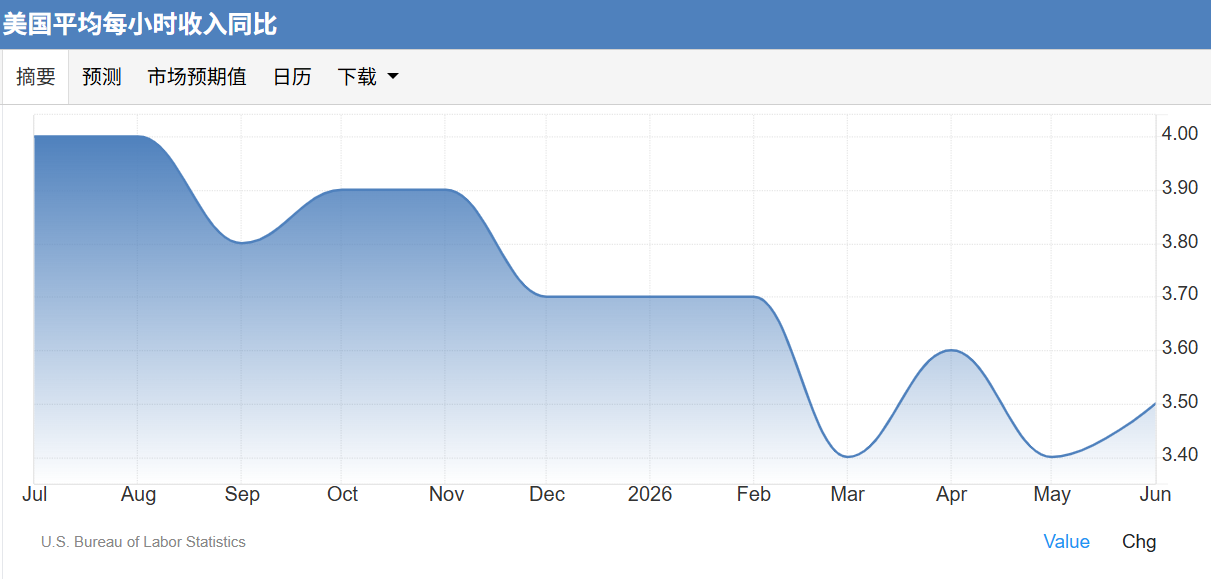
平均時薪同比上漲3.5%(略高於5月的3.4%),保持在不會對通脹產生額外刺激的溫和水平。然而,對比5月高達4.2%的CPI同比增速,薪資增長仍未能跑贏通脹,居民實際購買力繼續受到侵蝕。
三、數據反映的現實
6月就業數據的疲軟,反映了宏觀經濟與政策環境對實際商業活動的滯後影響:
高油價對服務業的反噬效應顯現:
休閑和酒店業在6月大幅流失了6.1萬個崗位,創下疫情以來的最大單月降幅(其中餐飲業減少3.3萬,酒店業減少2.2萬)。盡管目前油價有所回落,但仍高於年初水平。
經濟學家指出,由於生活成本上升,中低收入消費者正在削減外出就餐和旅遊等非必要支出,導致服務業雇主對夏季需求前景感到悲觀並放緩了招聘。
移民政策收緊加劇勞動力流失:
勞動力參與率的大幅下降與本屆政府嚴格的移民政策密切相關。近六個月中有四個月勞動力總數出現萎縮,新移民流入速度的減緩直接切斷了勞動力的重要補充來源。
“低招聘、低解雇”模式延續:
當前勞動力市場的支撐力主要來自於處於曆史低位的裁員率。企業在經曆了此前的人手短缺後,依然不願輕易裁員;但面對不確定的經濟和地緣環境,新增招聘意願同樣十分疲軟。
四、市場預期與機構觀點:加息壓力短期緩解
這份降溫的非農報告讓投資者松了一口氣,市場對美聯儲近期收緊貨幣政策的預期出現回落。
加息預期降溫:
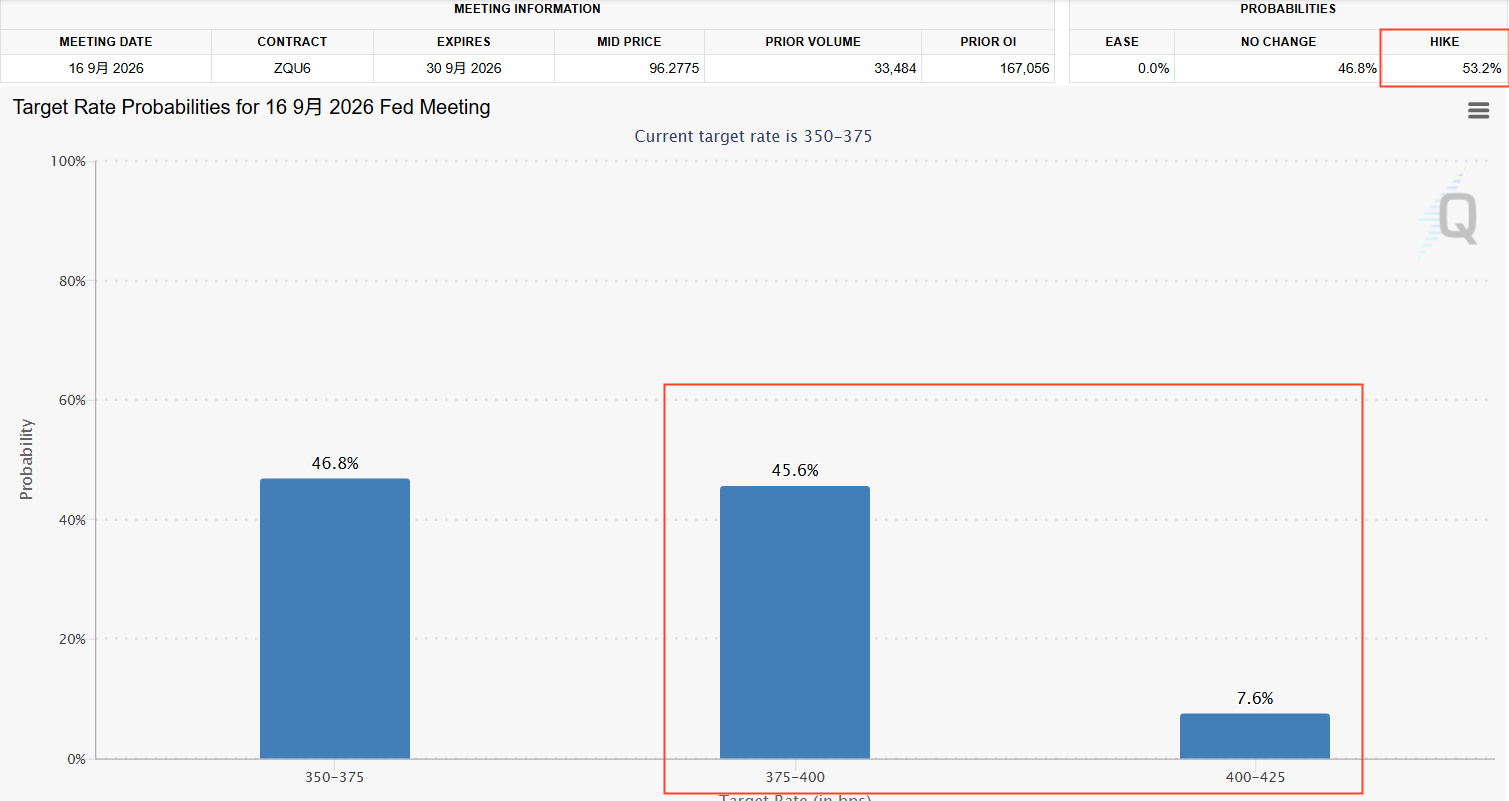
利率期貨市場的數據顯示,交易員認為美聯儲在7月會議上加息的概率已降至20%以下。對於9月份加息的預期,也從數據公布前的75%左右回落至50%附近。
機構點評:
Santander U.S. Capital Markets:“大多數政策制定者依然會認為勞動力市場處於‘不冷不熱’的穩定狀態。市場對數據做出了條件反射式的反應,下調了今年的加息概率,但這可能有些反應過度。”
50 Park Investments:“這份就業報告讓所有擔心美聯儲即將加息的人松了一口氣。這並不意味著通脹擔憂已經結束,只是減輕了美聯儲短期內加息的壓力。”
Principal Asse tManagement:“就業增長的放緩挑戰了近幾個月建立起來的‘勞動力市場重新走強’的敘事,進一步強化了美聯儲沒有緊迫加息壓力的觀點。”
總結與展望
2026年6月的非農報告打破了前幾個月就業持續走強的趨勢,展現出一個正在緩慢冷卻的勞動力市場。這對美聯儲而言是一個相對友好的信號,使其在面對偏高通脹時,不必立刻采取激進的加息行動,從而獲得了更多觀察經濟走向的時間。
投資啟示:隨著就業數據邊際走弱,市場的博弈核心將暫時回到通脹數據和企業基本面上。對於股市而言,利率壓力的緩解短期內偏向利好,但中長期仍需驗證企業盈利能否支撐當前的高估值。
對於黃金而言,如果美國經濟數據繼續表現出疲態,且中東沖突緩解的情況下,金價有望保持相對強勢。接下來需密切關注即將發布的美國通脹數據(CPI)。