
1. Gambaran Keseluruhan Peristiwa
Pasaran emas dan perak global telah mengalami penjualan terburuk sejak tahun 1980-an. Selepas Chicago Mercantile Exchange (CME) mengumumkan kenaikan keperluan margin dagangan niaga hadapan, penjualan teknikal pasaran berubah menjadi krisis kecairan menyeluruh dan kehilangan keyakinan.
Emas spot menjunam lebih daripada 9% pada hari Jumaat, mencatatkan kejatuhan harian terbesar sejak 1983; berbanding paras tertinggi rekod minggu sebelumnya (USD 5594.82), telah jatuh lebih daripada USD 1000. Kejatuhan perak spot lebih teruk, dengan kejatuhan rekod 27% pada hari Jumaat dan sekali lagi turun 6.7% kepada USD 78.96/ons pada hari Isnin. Palladium dan platinum juga tidak terkecuali, menunjukkan kegagalan pasaran yang menyeluruh.
2. Analisis Kesan Pasaran
1. Kenaikan Margin, Penjualan Besar-besaran Menyebabkan Panik
Mekanisme teras kejatuhan ini adalah "deleveraging". Penurunan pasaran yang bermula selepas pencalonan Wash menyebabkan banyak posisi panjang berlever tinggi menghadapi kerugian.
Pada ketika ini, CME mengumumkan kenaikan margin awal niaga hadapan emas dari 6% ke 8%, dan perak dari 11% ke 15%, yang menjadi titik terakhir yang membebankan pasaran.
Kenaikan margin bermakna pedagang perlu segera menambahkan lebih banyak wang tunai untuk mengekalkan posisi asal, dan mereka yang tidak mampu akan dipaksa untuk menutup posisi. Arus jualan paksa menyebabkan harga jatuh lebih jauh, mencetuskan lebih banyak akaun ditutup dan penutupan paksa baru, menyebabkan kecairan pasaran cepat kering di tengah-tengah panik.
2. Struktur Pasaran dan Keyakinan Mengalami Kerosakan Besar
Kejatuhan sebesar ini memberi kesan yang jauh melampaui penyesuaian harga, tetapi merosakkan struktur pasaran. Pertama, modal spekulatif besar telah "dikeluarkan" secara paksa, banyak dana leveraj dan pedagang telah dibersihkan sepenuhnya, menyebabkan perubahan drastik dalam struktur peserta pasaran.
Kedua, psikologi pasaran yang hampir meningkat sehala selama beberapa bulan telah dibalikkan sepenuhnya, kepercayaan "hanya naik, tidak turun" runtuh, digantikan dengan ketidakpercayaan ekstrem terhadap sebarang pemulihan dan sikap menjual apabila harga tinggi.
3. Perbezaan Kejam Antara Logik Jangka Panjang dan Realiti Jangka Pendek
Beberapa institusi, termasuk JP Morgan, masih berpegang pada pandangan optimis emas jangka sederhana hingga panjang, dengan alasan bahawa proses dedolarisasi global, pembelian emas oleh bank pusat, dan trend aset fizikal lebih baik daripada aset kewangan masih tidak berubah.
Namun, di hadapan krisis pasaran yang ekstrem, logik jangka panjang sepenuhnya tidak berfungsi. Pasaran jangka pendek hanya dikuasai oleh dua perkataan: kecairan dan keupayaan membayar.
Para pelabur runcit tidak memfokus pada trend sepuluh tahun, tetapi sama ada mereka dapat mengekalkan posisi mereka pada minit seterusnya tanpa dilikuidasi. Jurang besar antara jangka panjang dan jangka pendek ini memperbesar turun naik harga serta ketidakbolehdugaan ramalan.
3. Analisis Teknikal
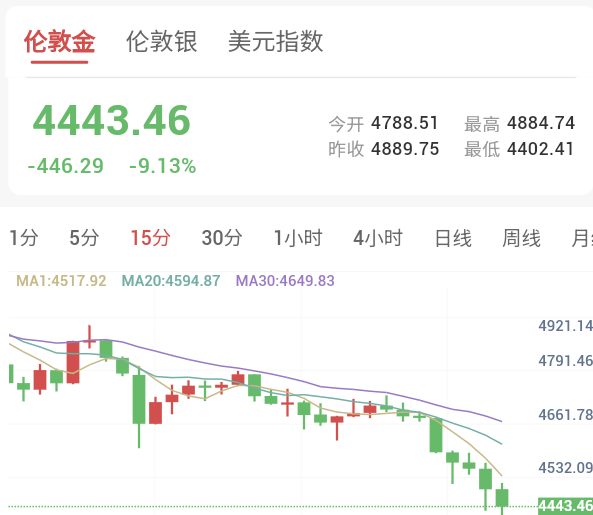
Pada 2 Februari jam 14:42 waktu Beijing, pasaran telah memasuki mod kejatuhan 'air terjun'. Harga emas berada pada 4443.46 USD/troy ounce, dengan kejatuhan harian mencapai 9.13%.
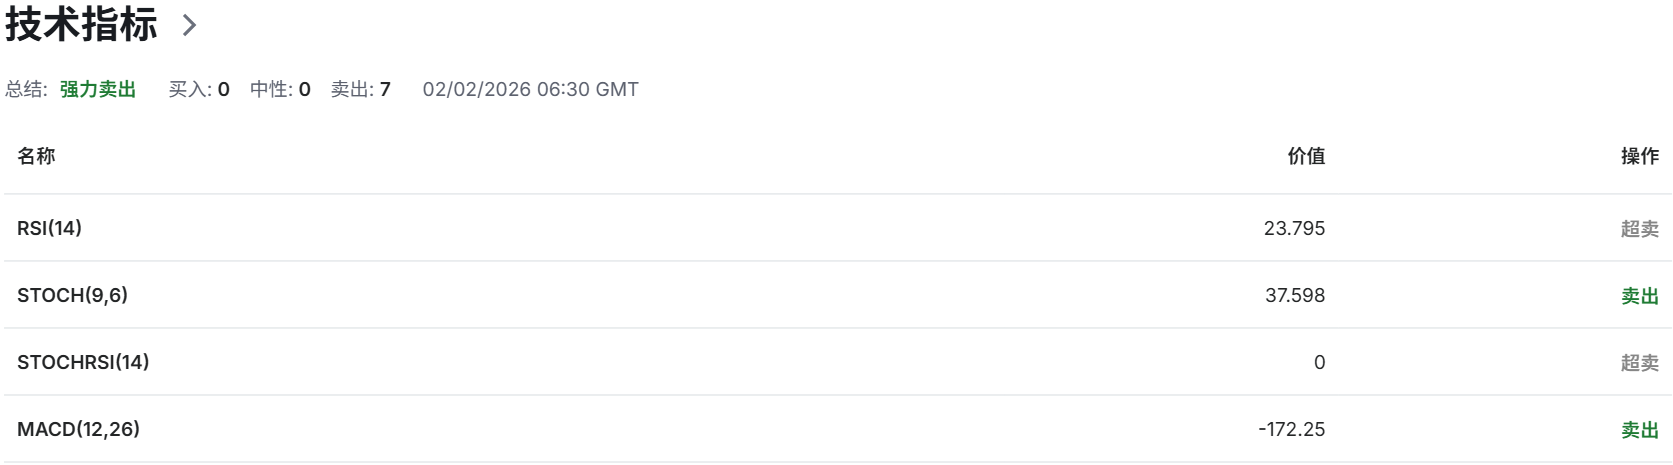
Petunjuk teknikal menunjukkan pasaran berada dalam keadaan ketidakseimbangan yang melampau:
Indeks Kekuatan Relatif (RSI) rendah pada 23.795, terlampau jual secara mendalam, namun momentum penurunan sangat besar; indikator terlebih jual mungkin berterusan di tengah kejatuhan;
Petunjuk MACD merosot kepada -172.25, bar histogram menunjukkan penurunan menegak, menandakan momentum kejatuhan masih dilepaskan secara melampau.
Semua tahap sokongan sebelumnya telah ditembusi, pasaran di bawah tiada lagi pertahanan teknikal yang berkesan. Pasaran kini dikuasai oleh panik jualan semata-mata, dan sebarang analisis teknikal buat sementara waktu tidak berfungsi.
4. Prospek
1. Tumpuan Jangka Pendek pada 'Titik Panik' dan Pemulihan Kecairan
Langkah pertama untuk pasaran berhenti jatuh adalah munculnya “titik rendah akibat kepanikan”. Ini biasanya disertai dengan peningkatan ekstrim dalam volum dagangan, indeks volatiliti (VIX berkaitan emas) melonjak ke tahap tertinggi, serta pasaran dipenuhi dengan desas-desus mengenai kejatuhan besar institusi. Selepas itu, kesan kenaikan margin CME akan dihadam sepenuhnya oleh pasaran, puncak tekanan akibat likuidasi terpaksa telah berlalu. Pada ketika itu, akan muncul peluang untuk rebound teknikal, tetapi awal rebound akan sangat rapuh.
2. Fokus Sederhana pada Pencalonan Dasar dan Pemulihan Keyakinan Pasaran
Sidang dengar calon Kevin Walsh akan menjadi tingkap pemerhatian yang penting. Pasaran akan memerhatikan setiap kenyataannya dengan teliti untuk menilai sama ada dasar yang dicadangkannya merupakan “pengetatan hawkish” atau “pelonggaran untuk pertumbuhan”. Sebarang kenyataan yang bersifat ambigu atau dilihat terlalu keras terhadap inflasi berkemungkinan akan sekali lagi menjejaskan pasaran. Pemulihan keyakinan pasaran akan menjadi proses yang panjang, memerlukan ketidakstabilan harga menurun dengan ketara, data pegangan yang stabil, serta kemunculan semula pembelian aset fizikal (seperti oleh bank pusat atau ETF).
3. Penilaian Semula Logik Jangka Panjang dan Keseimbangan Baru
Selepas kejatuhan yang mendadak, pasaran akan terpaksa bertenang dan menilai semula sama ada logik jangka panjang yang menyokong emas masih relevan. Politisasi Fed, risiko geopolitik global, proses dedolarisasi — faktor-faktor ini tidak hilang, malah mungkin diperburuk oleh kekacauan pasaran baru-baru ini.
Emas perlu mencari titik keseimbangan baru pada tahap harga yang lebih rendah, yang dapat mencerminkan risiko jangka panjang ini sambil membersihkan gelembung spekulatif berlebihan. Proses ini akan disertai oleh turun naik yang hebat dan berulang.
Kesimpulan
Pemberitahuan kenaikan margin oleh CME secara tak sengaja mencetuskan pelatuk leverage yang telah tegang dalam pasaran, mencetuskan krisis kecairan tipikal. Ini bukan sahaja kemerosotan harga emas atau perak, tetapi merupakan ‘Minsky moment’ klasik berlaku dalam sektor logam berharga: kenaikan jangka panjang mendorong spekulasi berlever tinggi sehingga kejutan luar (kenaikan margin) menyebabkan harga aset jatuh, memicu penjualan paksa dan kekurangan kecairan, akhirnya menyebabkannya runtuh.
Selepas mengalami ‘bencana’ ini, walaupun logik lembu jangka panjang emas masih utuh, trajektori operasi, struktur peserta dan psikologi pasaran telah berubah.