
一、Ringkasan Non-Farm — Pekerjaan Mengejutkan Berkuncup, Pasaran Tenaga Kerja Kembali Kabur
Data pekerjaan non-farm AS bagi bulan Februari secara mengejut mencatat pertumbuhan negatif, kadar pengangguran meningkat, sepenuhnya mematahkan anggapan awal pasaran tentang 'stabiliti' pasaran tenaga kerja, dan laluan dasar Fed sekali lagi diuji.
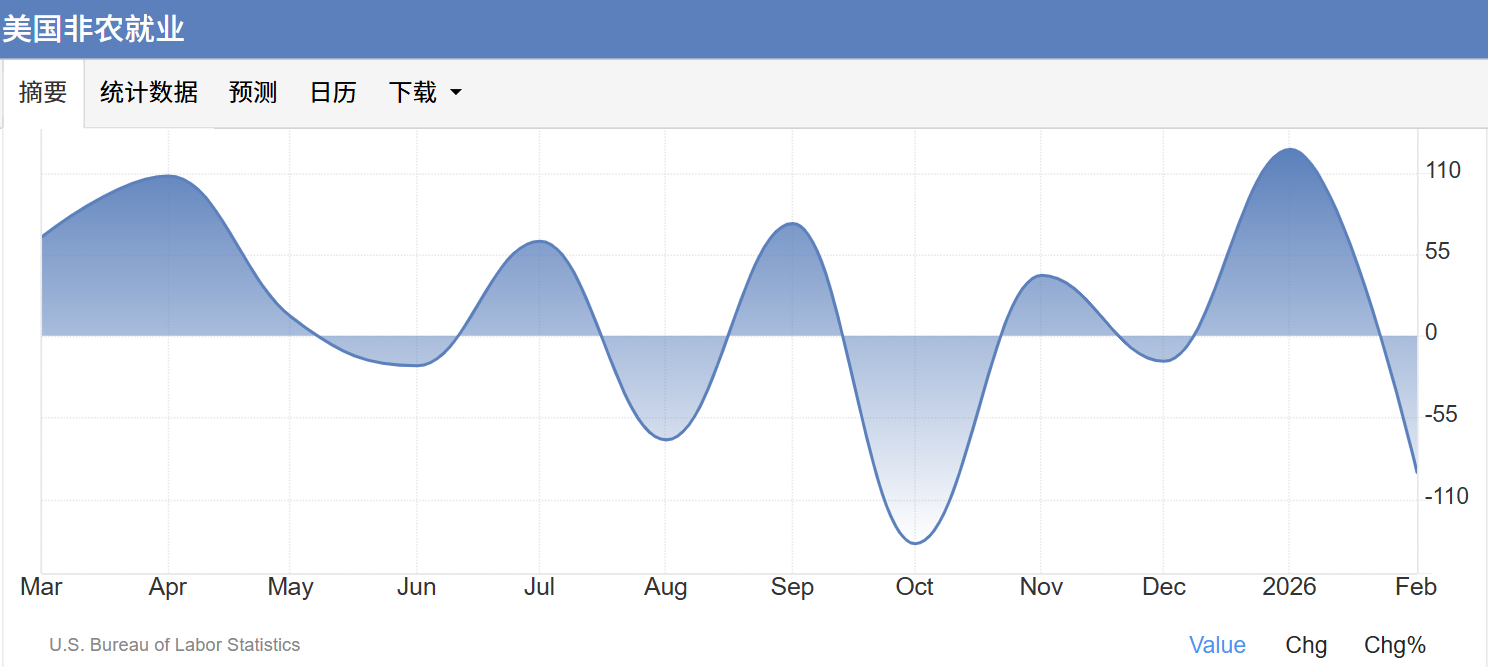
Penambahan pekerjaan jauh lebih rendah daripada jangkaan:
Bagi bulan Februari, pekerja non-farm berkurang sebanyak 92,000, jauh lebih rendah daripada jangkaan pasaran untuk penambahan 59,000. Nilai bulan Januari telah disemak daripada 130,000 kepada 126,000, menunjukkan momentum pertumbuhan pekerjaan berkurangan dengan jelas.
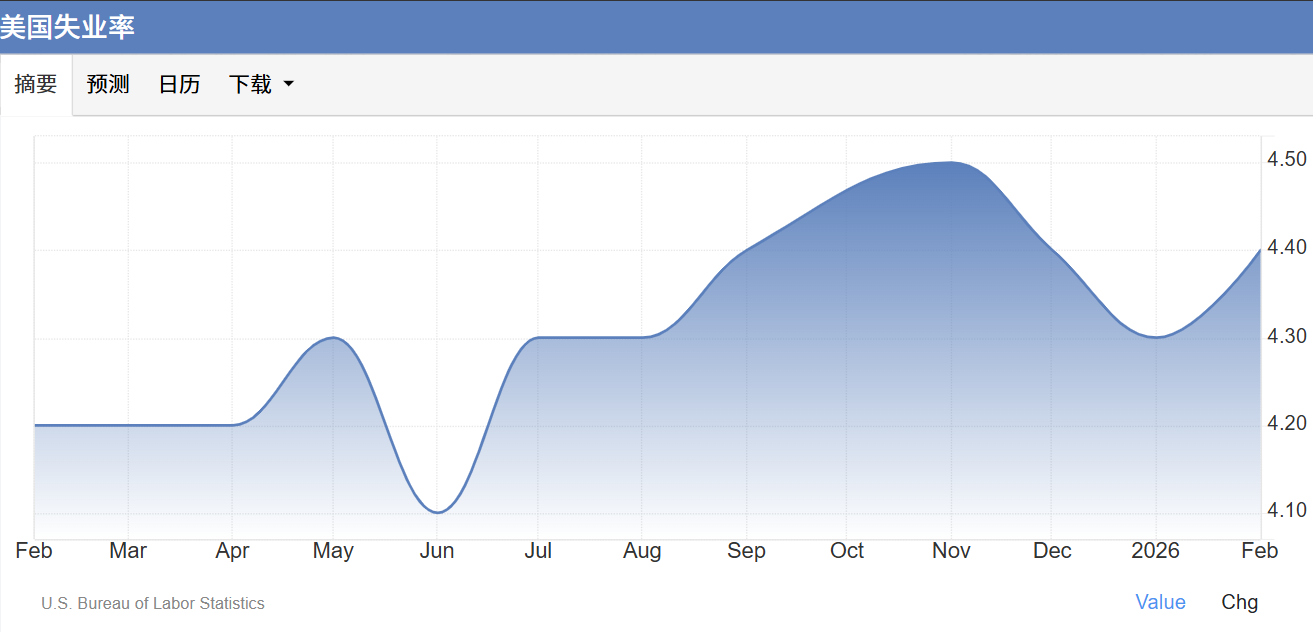
Kadar pengangguran meningkat secara mengejut:
Kadar pengangguran meningkat daripada 4.3% kepada 4.4%, kadar penyertaan tenaga kerja menurun kepada 62.0% (terendah sejak Disember 2021), mencerminkan penawaran tenaga kerja yang terus menyusut.
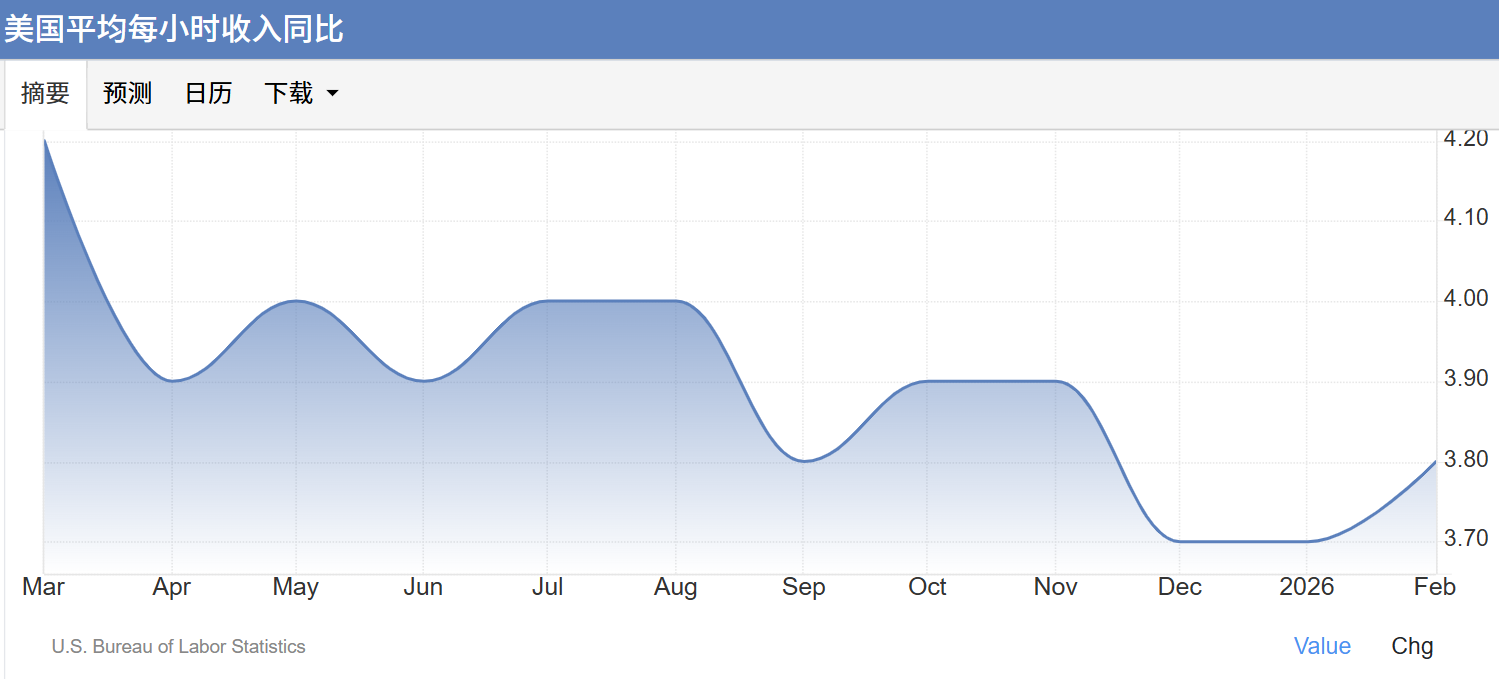
Pertumbuhan gaji kekal kukuh:
Purata gaji per jam meningkat 0.4% berbanding bulan sebelumnya, peningkatan tahun ke tahun 3.8%, lebih tinggi daripada nilai sebelumnya 3.7%. Kekentalan gaji digabung dengan pengurangan pekerjaan, meningkatkan kebimbangan tentang stagflasi.
二、Latar Belakang Data Khas — Mogok, Cuaca dan Penyesuaian Statistik
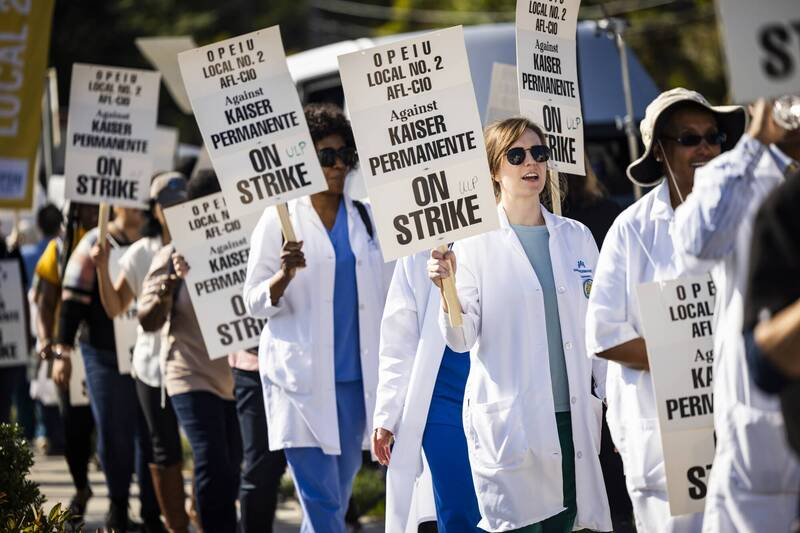
Mogok besar-besaran dalam sektor kesihatan:
Kira-kira 31,000 kakitangan perubatan Kaiser Permanente mogok (telah selesai), menyebabkan pekerjaan pejabat doktor berkurang 37,000, keseluruhan sektor penjagaan kesihatan berkurang 28,000, menjadi faktor utama yang menekan pertumbuhan pekerjaan kali ini.
Badai musim sejuk menjejaskan pelbagai sektor:
>Industri pembinaan (-11,000), industri hotel dan rekreasi (-27,000, terutama restoran dan bar) terjejas dengan ketara akibat cuaca sejuk yang melampau. Namun, data perubahan ketidakhadiran berkaitan waktu bekerja dan cuaca adalah terhad, menunjukkan asas yang lemah lebih mendasar.
Kesan selepas kemas kini model lahir-mati:
Data pekerjaan Januari dibesar-besarkan dengan ketara akibat pelarasan model, manakala Februari menyaksikan penyesuaian semula. Selepas kemas kini model, purata pertambahan bulanan mungkin berkurang sehingga 50,000 pada masa hadapan.
3. Tren sejarah dan kebimbangan struktur
1. Pekerjaan yang terhenti
Pertumbuhan pekerjaan hampir beku:
Purata pertambahan bulanan tiga bulan sehingga Februari hanya 6,000 orang (purata tiga bulan Januari adalah 50,000), jauh lebih rendah daripada tahap pra-pandemik. Sepanjang tahun 2025, purata bulanan yang telah disesuaikan hanya 15,000, menunjukkan pasaran tenaga kerja berada dalam keadaan "pengambilan rendah - pemberhentian rendah".
Penyusutan industri hampir merangkumi semua sektor:
Peratusan industri yang melaporkan pertumbuhan menurun daripada 54.6% kepada 50.8%, hanya beberapa bidang seperti bantuan sosial dan aktiviti kewangan menunjukkan sedikit pertumbuhan. Industri pembuatan menyaksikan pertumbuhan negatif 12 daripada 13 bulan berturut-turut, dengan kehilangan lebih 90,000 pekerjaan sejak Trump kembali ke White House.
Kerajaan Persekutuan terus mengecil:
Jawatan Persekutuan berkurangan 10,000 pada Februari, berbanding dengan tahap maksimum pada Oktober 2024, telah dikurangkan sebanyak 330,000, iaitu penurunan 11%.
2. Faktor tekanan struktur belum selesai:
Ketidakpastian dasar perdagangan:
Walaupun tarif global Trump dibatalkan oleh Mahkamah Agung, ia segera digantikan dengan tarif umum 10% dan dirancang meningkat kepada 15%, menyebabkan keinginan pengambilan pekerja oleh syarikat terus terganggu.
Pelaburan AI menggantikan tenaga manusia:
Syarikat mengutamakan pelaburan dalam teknologi dan peralatan, menyebabkan permintaan pekerja berkurangan secara struktur.
Aliran masuk imigran perlahan:
Pertumbuhan populasi yang perlahan secara langsung mengehadkan penawaran tenaga kerja, kadar penyertaan yang menurun meningkatkan tekanan inflasi gaji.
4. Reaksi pasaran dan institusi
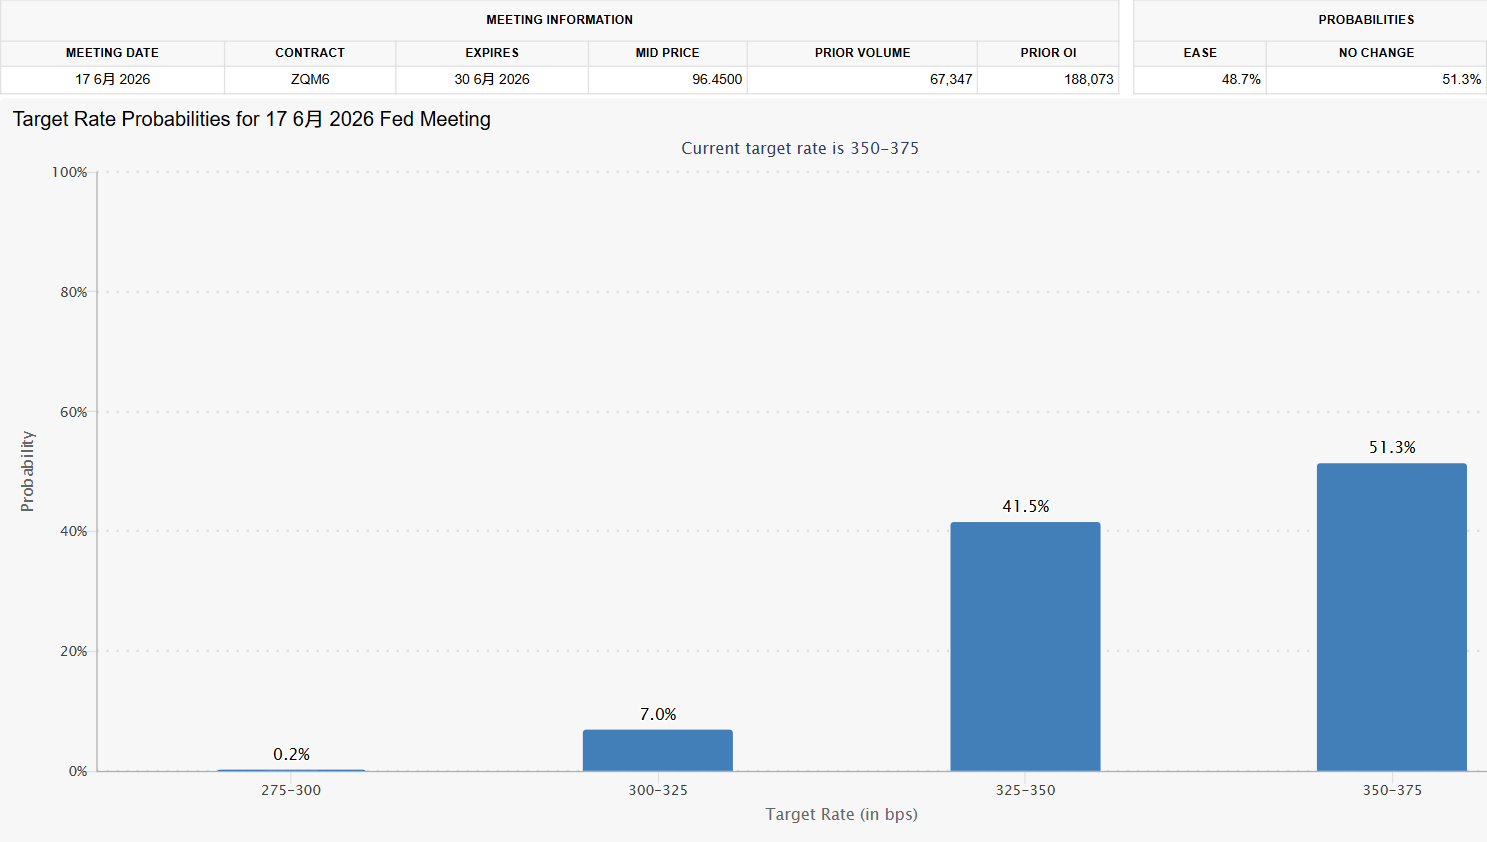
Jangkaan Penurunan Kadar Faedah Meningkat:
Selepas data diterbitkan, CME FedWatch menunjukkan kebarangkalian penurunan kadar faedah pada bulan Jun meningkat dari tahap rendah kepada hampir 50%, pasaran menetapkan penurunan kadar kumulatif sepanjang tahun sekitar 44 mata asas, dengan permulaan pertama yang asalnya pada bulan Oktober dipercepatkan kepada Julai.
Ringkasan Pendapat Bank Pelaburan:
Fitch Ratings (Olu Sonola):
“Dari mana-mana sudut ia adalah berita buruk. Ditambah dengan bisingnya tarif, harga tenaga dan dorongan baru inflasi, Fed hanya boleh menunggu data membentuk tren yang berterusan sebelum bertindak, seperti rusa yang terpukau oleh lampu kereta.”
Pengurusan Kekayaan JPMorgan (Elyse Ausenbaugh):
“Data ini menjadikan ia lebih sukar bagi Fed menggunakan naratif 'pasaran pekerjaan stabil' untuk mempertahankan penangguhan penurunan kadar faedah.”
EY-Parthenon (Gregory Daco):
“Penampan bekalan tenaga kerja semakin tipis, risiko geseran kadar gaji meningkat, walaupun permintaan menurun, ia tetap sukar untuk meredakan tekanan ini.”
Secara keseluruhan, golongan dovish menekankan kelemahan pekerjaan untuk mendorong jangkaan penurunan kadar, manakala golongan hawkish menekankan kenaikan gaji dan risiko inflasi, manakala harga minyak Timur Tengah yang tidak dijangka menambah kerumitan 'dilema' Fed.
5. Pergerakan Emas Selepas Non-Farm Payroll Kini
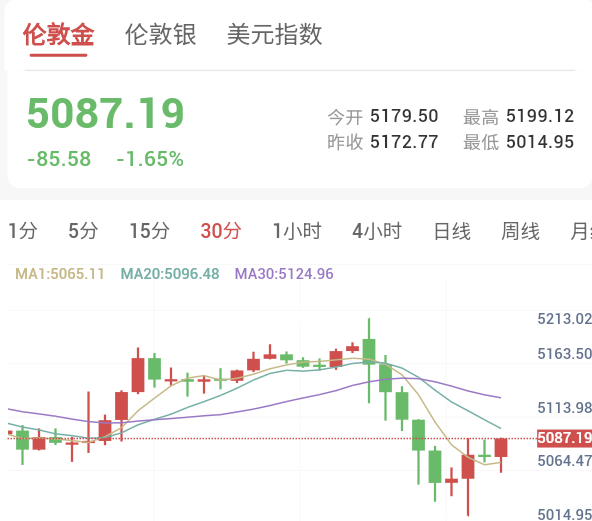
Pada hari data non-farm payroll diterbitkan, harga emas melonjak naik 1.77% kepada 5171 USD kerana jangkaan penurunan kadar faedah meningkat.
Namun, susulan ketegangan di Timur Tengah (serangan udara Israel ke gudang minyak Iran), harga minyak melonjak, dolar menguat, harga emas menurun semula, secara keseluruhan menurun kira-kira 2% sepanjang minggu, pada Isnin ini (9 Mac) pasaran Asia sekali lagi merosot lebih 2%, jatuh di bawah paras 5100 USD, kini diniagakan sekitar 5087.19 USD.
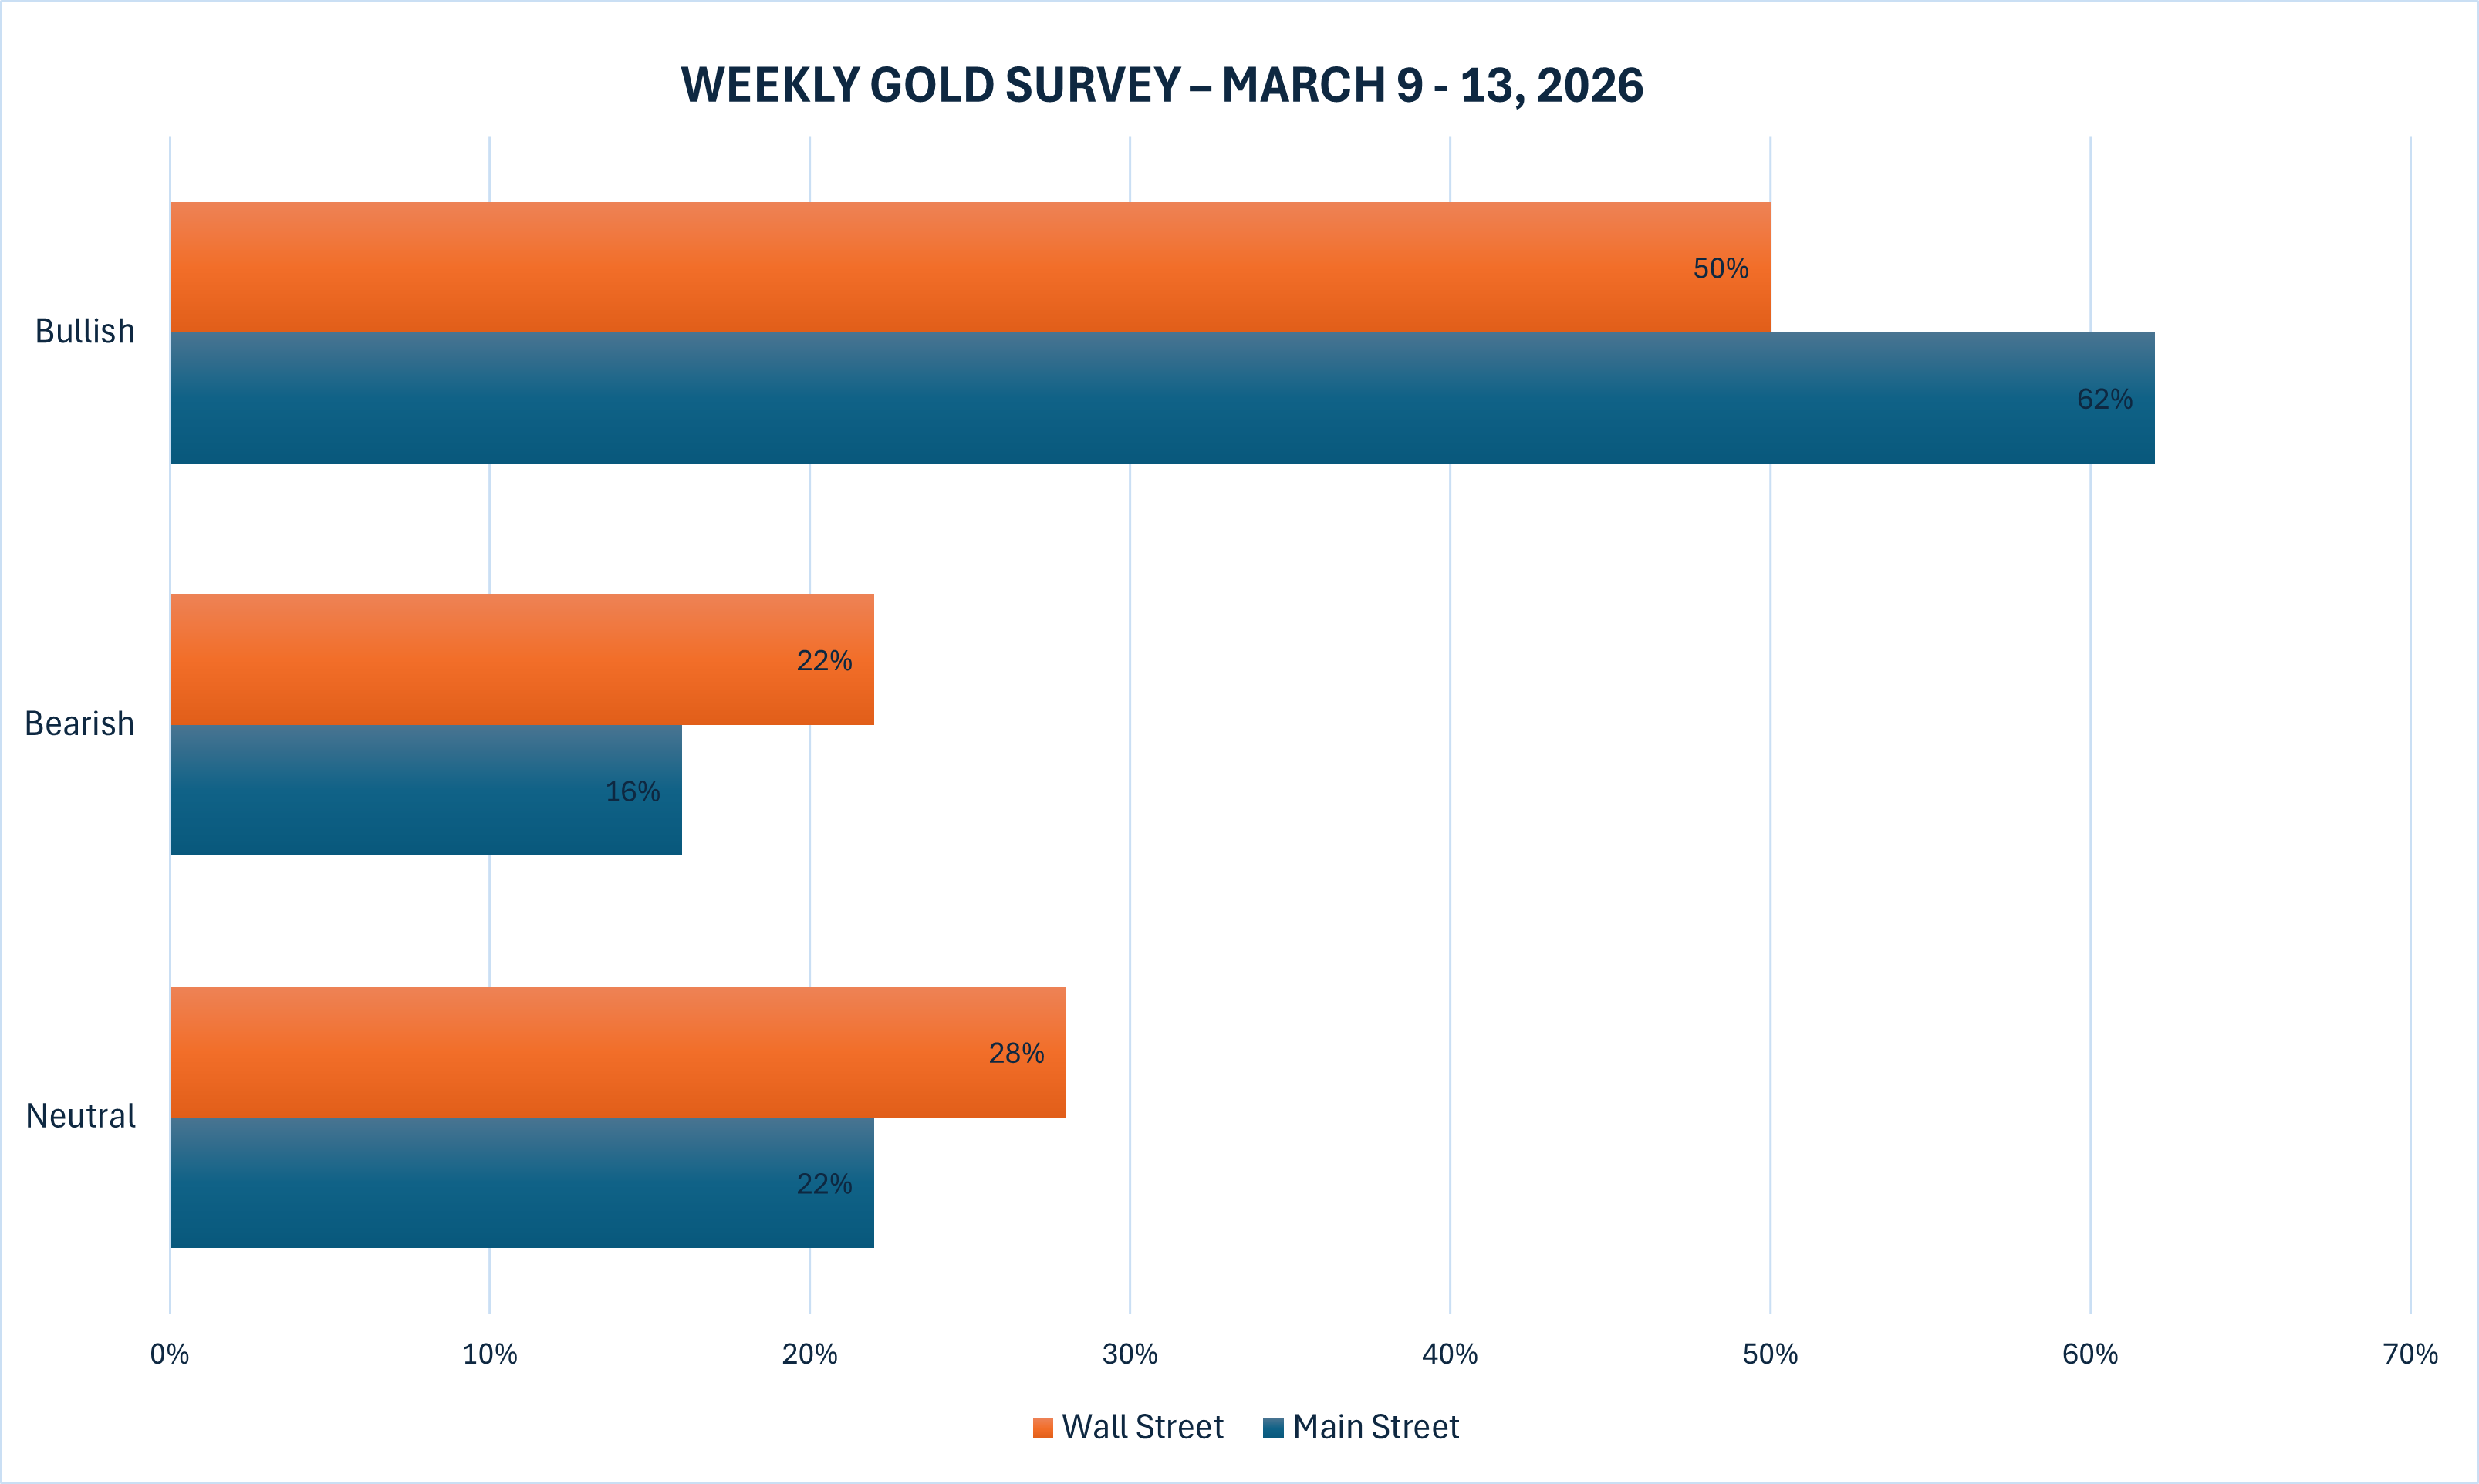
Logik Jangka Sederhana hingga Jangka Panjang:
Persekitaran kadar faedah rendah, lindung nilai inflasi, ketidakpastian global (eskalasi peperangan di Timur Tengah, serangan udara Israel ke atas Iran, Trump menuntut Iran menyerah) tiga tiang utama yang kukuh; walaupun pembelian emas oleh bank pusat perlahan pada Januari, penyusutan mata wang, pengembangan hutang, dan risiko geopolitik terus berkembang. Ramalan institusi: tinjauan Kitco menunjukkan 50% penganalisis dan 62% pelabur runcit positif, matlamat USD 5,400;
Secara keseluruhannya, laporan pekerjaan bukan ladang Februari yang lemah secara tidak dijangka membesarkan keraguan pasaran buruh, menyebabkan Fed mengekalkan kedudukan pada bulan Mac tetapi jangkaan pelonggaran dasar sepanjang tahun meningkat: risiko stagflasi dan inflasi harga minyak wujud serentak, keputusan seperti "rusa di hadapan lampu kereta". Bagi emas, turun naik jangka pendek adalah sebahagian daripada proses penyesuaian, asas pasaran lembu struktur kekal tidak berubah, pelabur boleh membeli ketika harga rendah dan bersabar menunggu kepastian data CPI, GDP dan sebagainya.